

我们近日与天伦燃气进行交流,了解公司就2022-24年的发展所制定的“新发展战略纲要”。此纲要包括:(一)燃气业务高质量内生性增长,加强开发工商业用户,增加与上游合作以优化气源;(二)燃气业务高质量并购,聚焦重点区域(省会周边、产业转移承接地、燃气消费升级地区、气源产地及聚集地),获取优质项目(销气利润占比高、工商业用户占比高、发展潜力大)。我们预期每年并购支出将达到10亿元人民币(同下)以上,与2021年持平,但高出2019年的2.7亿元及2020年的5.7亿元;(三)大力发展创新业务,目标至2024年此业务收入达到公司总收入的10%。此业务可分为两类:(1)低碳能源服务,包括综合天然气与非天然气能源例如光伏、风能、地热能、生物质能、储能、氢能等的智能应用;(2)安全健康服务,例如燃气安全增值服务;(四)总零售销气量年度复合增长率不低于25%。这高出我们预测的20.9%增长率;(五)提升安全管理及ESG水平。
与国家电投集团河南电力公司签订战略合作协议
此外,公司与国家电投集团河南电力公司签订战略合作协议,覆盖在能源、工业、城乡建设、交通运输等行业的绿色低碳业务、以及产业园区循环化发展。我们预计,双方合作有望在2022年起具体实现,公司将主要提供EPC(工程采购施工)及运营管理服务。
新上任高管提供宝贵经验,有助公司扩大发展
秦玲女士也刚于11月底起担任公司执行董事及总经理,她先后在新奥集团及启迪环境(000826 SZ)担任管理岗位,拥有丰富能源及环保行业经验,有助公司扩大发展。
重申“买入”评级
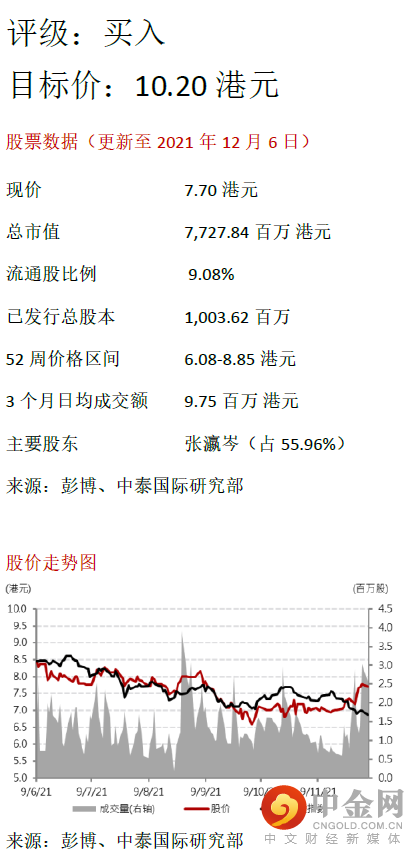
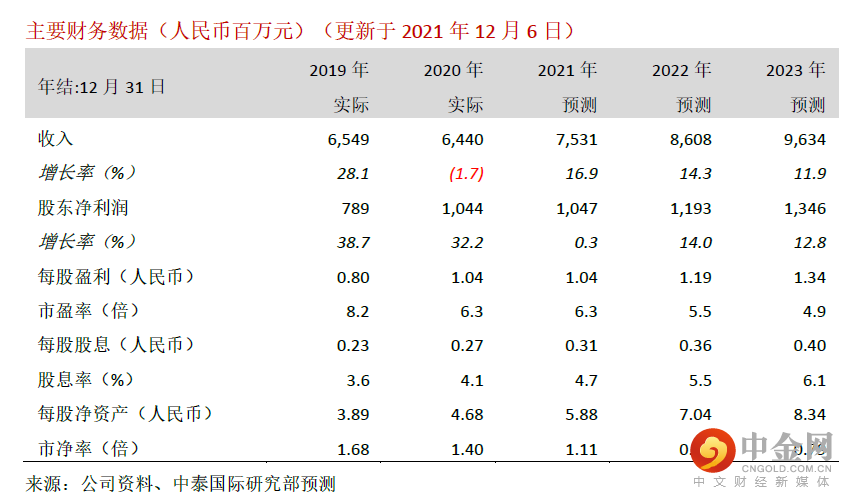
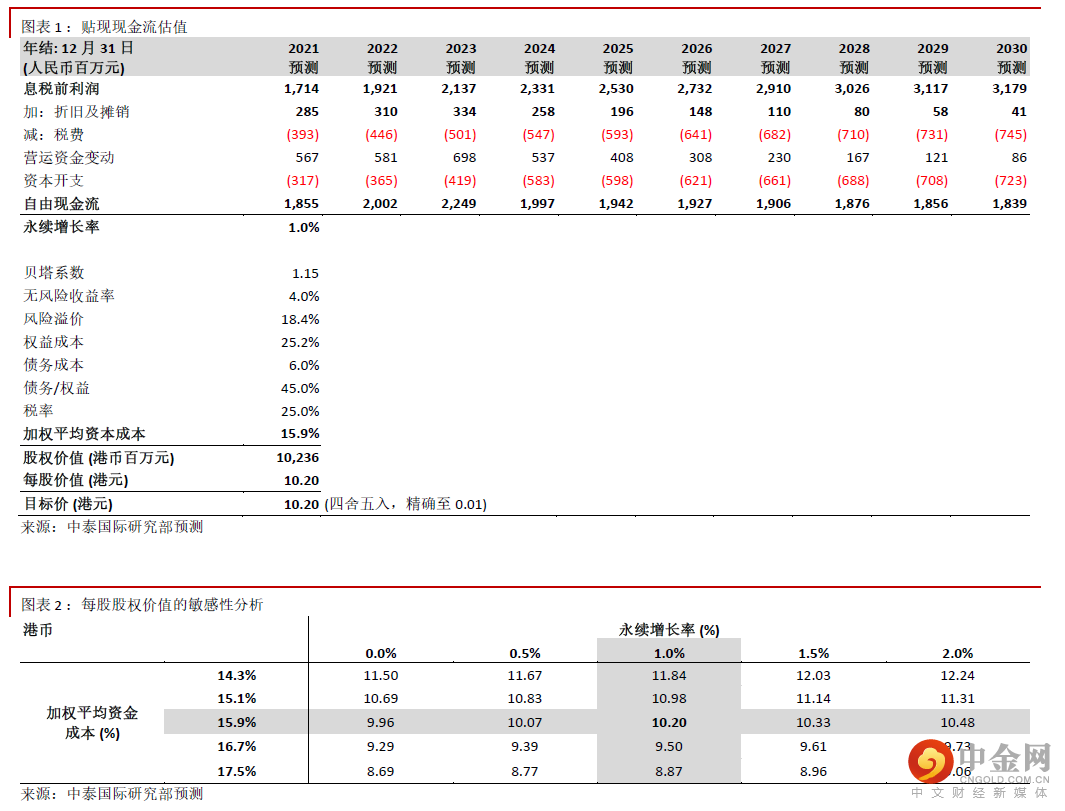
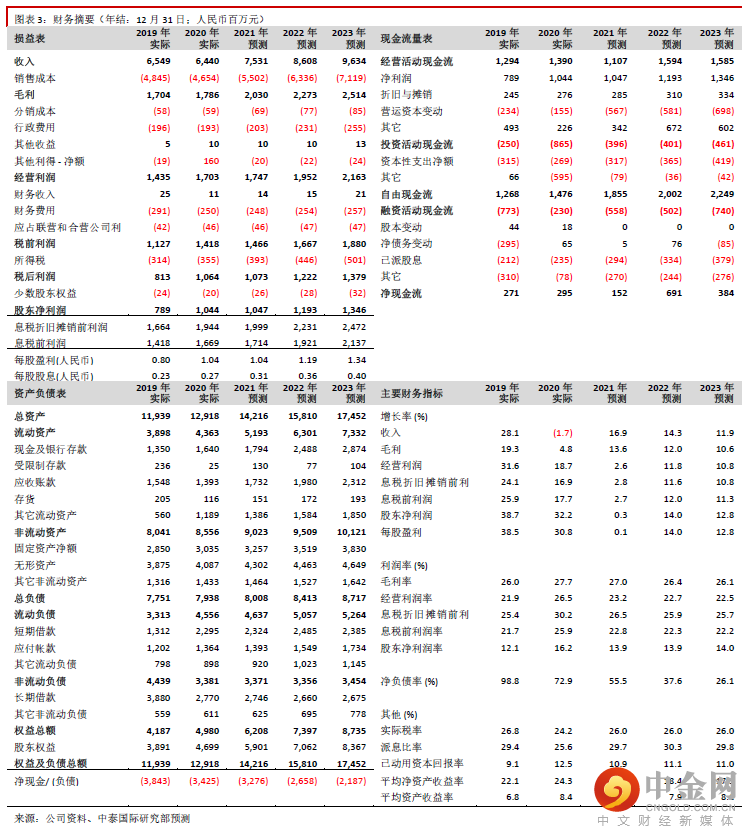
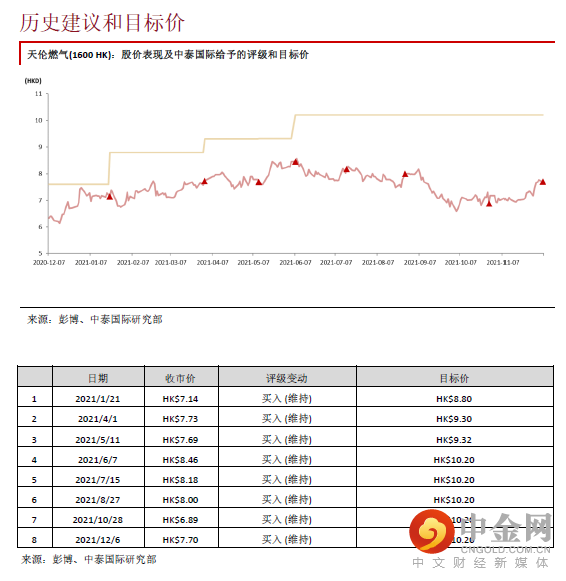
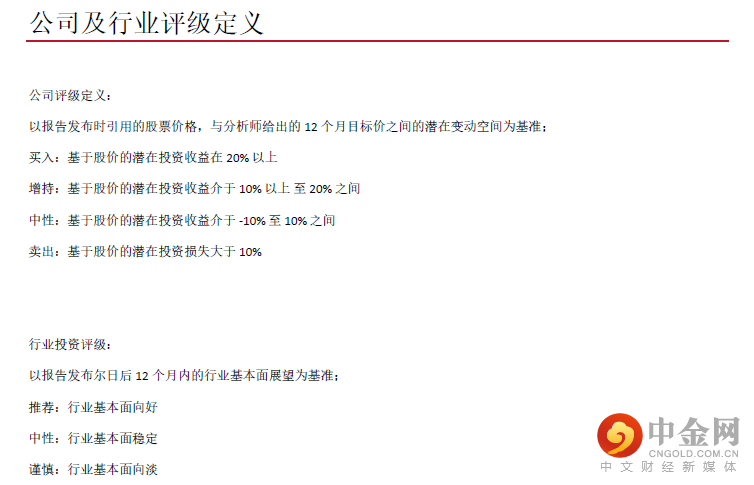
我们预期新发展战略推行,加上与国家电投集团合作及新高管上任,均可增强公司中长期盈利增长。我们将待落实进度,适时调整财务预测。我们维持按贴现现金流(DCF)分析推算的10.20港元目标价(见图表1和2),这对应7.3倍2022 年市盈率和32.5%上升空间。重申“买入”评级。
风险提示:(一)项目延误、(二)天然气供应紧张、(三)接驳费下降或被取消。
重要
声明
台端对本报告读取时,即视为同意接受下列各项之约束。
本报告只供参考之用,并不构成要约、招揽或邀请、诱使、任何不论种类或形式之申述或订立任何建议及推荐,读者务请运用个人独立思考能力自行作出投资决定,如因相关建议招致损失,概与中泰国际证券有限公司无涉。
报告中部份内容及数据发放可能于部份地区受到法律上限制,而此报告并非提供予置身于该等在法律上限制我们发放此等数据之地区的人士使用。翻阅此等报告之人士,须自行负责了解有关限制。
此报告之相关内容如在任何地区向任何人士招引或游说出售投资或接受存款乃属违法时,则此等报告之内容不应视为于该等地区作出该等招引或游说。
本报告之内容,包括但不限于文字、图表、版面、设计、相关网站或其它项目只备作一般参考用途。虽然数据已力求准确,唯本公司对上述数据之正确性、充足性或完整性不予保证,并表明不会对该数据内之错误或遗漏负任何赔偿责任。关于上述数据并不提供任何种类之保证、明示或法定保证, 包括但不限于不侵犯第三者权利、所有权、可商售性、对某特定用途的适用性等保证。






举报电话: 13816368049
