

美股和国库券息率上升,市场预期新冠变种病毒的征状相对轻微,风险承受能力有所恢复
欧洲股市报升,投资者继续评估奥米克戎变种病毒;多数政府债券上升
亚洲股市下跌,市场担心美国的政策前景和奥米克戎变种病毒
美国/欧洲股市上扬
市场预期新冠变种病毒的征状相对轻微
美股周一上扬,投资者评估初步指针显示奥米克戎变种病毒虽然传播迅速,但引起的征状可能没有先前忧虑般严重。美国疾病控制和预防中心暗示,期望现有疫苗能够有效应付变种病毒。标普500指数升1.2%。
美国国库券遭抛售(息率急升),大致抹去上周五的升幅,因企业债券发行量庞大,且报道指奥米克戎变种病毒未有导致南非的住院人数急增,使风险承受能力有所恢复。长期债券领跌,十年期和三十年期国库券息率分别急升9个和10个基点至1.43%和1.77%。两年期息率升4个基点至0.63%。
欧洲股市周一急升,投资者继续评估奥米克戎变种病毒对全球经济的影响。道琼斯欧洲50指数升1.4%,英国富时100指数则升1.5%。法国CAC 40指数升1.5%,工业和消费必需品股领涨,德国DAX指数则升1.4%。
周二进行一系列债券拍卖前夕,多数欧洲政府债券上升(息率下跌)。基准的德国十年期政府债券息率变动不大,德国的工厂订单大跌;同年期英国政府债券息率跌2个基点至0.73%。非核心债券方面,意大利政府债券息率跌3个基点至0.88%,主要评级机构将其主权债务评级上调一级至BBB。
亚洲股市周一报跌,投资者对美国的货币政策前景和奥米克戎变种病毒扩散保持审慎。香港恒生指数跌1.8%,科技股进一步转弱,而中国上证综合指数跌0.5%。市场气氛受压,因上周五有消息指一间大型房地产开发商披露,可能没有足够资金继续履行其财务责任。该公司正计划制定可行的境外债务重组计划。周一收市后,中国央行将存款准备金率下调50个基点(12月15日生效),估计将释放约人民币1.2万亿元的流动性,并部分取代即将到期的中期借贷便利(12月份价值人民币9,500亿元)。降准旨在降低银行的资金成本,协助减低实体经济(尤其是中小企)的融资成本。此外,日本日经225指数跌0.4%,而印度Sensex指数跌1.6%,印度央行在本周后期公布政策决定前夕,国内的奥米克戎个案增加令人担忧。
油价周一急升,油组及其盟友同意在1月份增产后数日,沙特阿拉伯亦提高1月份亚洲和美国客户的油价。报道称奥米克戎变种病毒的初步个案轻微,有助缓和需求可能受到严重打击的忧虑。1月份美国油价急升4.9%至69.5美元。
主要数据公布及市场事件
昨日
德国10月份工厂订单由上月的1.8%升幅(经向上修订),急跌6.9%,超出市场预期的0.3%跌幅,因通胀压力上升和新冠个案大增,令投资商品的需求减少。
今日公布的经济数据 (2021年12月7日)
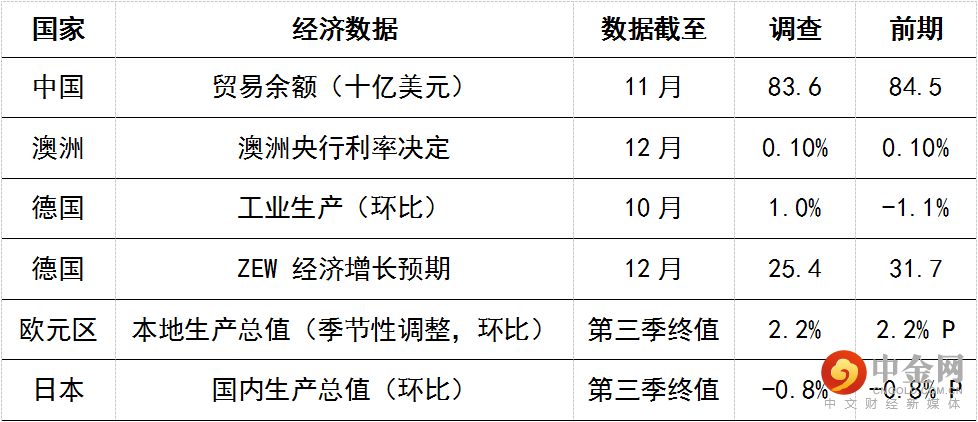
根据调查数据,加上韩国和越南的出口数据强劲,预期中国11月份的出口可能保持强势。此外,海外港口瓶颈有缓和迹象。进口增长亦可能受全球商品价格仍然高企支持。整体而言,11月份中国贸易结余的盈余可能稍为下降。
德国方面,10月份工业生产可能微升,但由于供应链短缺继续构成影响,水平应会远低于2020年2月份。汽车生产一直拖累整体产出,数据将受密切关注。
到期日:2021年12月13日
致客户重要信息
警告:本文件的内容未经中国或任何其他司法管辖区的监管机构审阅。建议您就相关投资及本文件内容审慎行事。如您对本文件的内容有任何疑问,应向独立人士寻求专业意见。
本文件由汇丰银行(中国)有限公司(“本行”)在 中国 经营受管制业务期间发布,并仅供收件人使用。本文件内容,不论全部或部分,均不得被复制或进一步分发予任何人士或实体作任何用途。本文件不得分发予美国、加拿大或澳洲,或任何其他分发本文件属非法行为的司法管辖区。所有未经授权复制或使用本文件的行为均属使用者的责任,并可能引致法律诉讼。
本文件没有合约价值,并不是且不应被诠释为进行任何投资买卖,或认购或参与任何服务的要约、要约邀请或建议。本行并没有建议或招揽任何基于本文件的行动。
本文件内列明的信息及/或表达的意见由汇丰银行(中国)有限公司提供。本行没有义务向您发布任何进一步的刊物或更新本文件的内容,该等内容可随时变更而无需另行通知。该等内容仅表示作为一般信息用途的一般市场信息及/或评论,并不构成买卖投资产品的投资建议或推荐,亦不构成回报保证。本行没有参与有关信息及意见的准备。本行对本文件内的信息及/或意见之准确性及/或完整性不作任何担保、陈述或保证,亦不承担与此相关的任何责任,包括任何从相信为可靠但未进行独立验证的来源取得之第三方信息。任何情况下,本行或汇丰集团均不对任何与您使用本文件或依赖或使用或无法使用本文件内信息相关的任何损害、损失或法律责任承担任何责任,包括但不限于直接或间接、特殊、附带、相应而生的损害、损失或法律责任。
本行及汇丰集团及/或其高级职员、董事及员工或持有任何本文件内提及的证券或金融工具(或任何有关投资)(如有)持仓,并可能不时购入或出售任何该等证券或金融工具或投资。本行及其联属机构可能在本文件内讨论的证券或金融工具(或相关投资)(如有)担任做市商,或作出承销承诺,或可能以委托人身分将该等投资项目售予客户或从客户购入,亦可能为该等公司提供或寻求提供投资银行或承销服务,或提供或寻求提供与该等公司相关的投资银行或承销服务。
本文件内含的信息并未根据您的个人情况审阅。请注意,此信息并非用于协助作出法律、财务或其他咨询问题的决定,亦不应作为任何投资或其他决定的依据。您应根据您的投资经验、目标、财务来源及有关情况,仔细考虑任何投资观点及投资产品是否合适,自行作出投资决定。您应仔细阅读相关产品销售文件以了解详情。
本文件内部分陈述可能被视为前瞻性陈述,提供目前对未来事件的预期或预测。此等前瞻性陈述并非未来表现或事件的担保,且涉及风险和不确定因素。该等陈述不代表任何一项投资,且仅用作说明用途。客户须注意,不能保证本文件内描述的经济状况会在未来维持不变。实际结果可能因多种因素而与有关前瞻性陈述所描述的情况有重大差异。本行不保证该等前瞻性陈述内的期望将获证实或能够实现,谨此警告您不要过度依赖有关陈述。无论是基于新信息、未来事件或其他原因,本行均无义务更新本文件所载前瞻性陈述,亦无义务更新实际结果与前瞻性陈述预期不同的原因。
投资有风险。投资者须注意,投资的资本价值及其所得收益均可升可跌,甚至变得毫无价值,投资者可能无法取回最初投资的金额。本文件内列出的过往表现并非未来表现的可靠指标,不应依赖任何此内的预测、预期及模拟作为未来结果的指标。有关过往表现的资料可能过时。有关最新信息请联络您的客户经理。
于任何市场的投资均可能出现极大波动,并受多种因直接及间接因素造成不同幅度的突发波动影响。这些特征可导致涉及有关市场的人士蒙受巨大损失。若撤回投资或提前终止投资,或无法取回投资全额。除一般投资风险外,国际投资可能涉及因货币价值出现不利波动、公认会计原则之差别或特定司法管辖区经济或政治不稳而造成的资本损失风险。范围狭窄的投资及较小规模的公司一般具有较大波动性。不能保证交易表现向好。新兴市场的经济大幅取决于国际贸易,因此一直以来并可能继续会受到贸易壁垒、外汇管制、相对币值控制调整及其他与其贸易的国家实施或协商的保护主义措施的不利影响。有关经济亦一直并可能继续受与其贸易国家的经济情况的不利影响。投资计划受市场风险影响,您应仔细阅读所有计划相关文件。
版权所有 ? 汇丰银行(中国)有限公司 2021。保留一切权利。未经汇丰银行(中国)有限公司事先书面许可,不得以任何形式或任何方式(无论是电子、机械、影印、摄录或其他方式)复制或传送本刊物任何部分或将其任何部分储存于检索系统内。






举报电话: 13816368049
