点评:国家卫健委:4月28日,31个省(自治区、直辖市)和新疆生产建设兵团报告新增新冠肺炎确诊病例20例,均为境外输入病例(浙江11例,上海5例,山西1例,湖北1例,广东1例,四川1例);新增无症状感染者14例(均为境外输入)。
点评:据美国约翰斯·霍普金斯大学实时统计,截至北京时间4月29日17:45左右,全球新冠肺炎确诊病例累计1.亿5035万例,死亡病例316万例。其中,美国确诊病例3298万例,印度1837万例,巴西1452万例。
1
①商务部:今年第一季度,全国新设立外商投资企业同比增长47.8%,较2019年同期增长6.7%;外商投资信心增强,投资预期稳中向好。
②习近平致电祝贺空间站天和核心舱发射任务取得圆满成功。
③统计局:2020年,我国人口继续保持增长,具体数据将在第七次全国人口普查公报中发布。
④国务院国有企业改革领导小组办公室副主任、国务院国资委副主任翁杰明28日表示,要强化国企功能分类意识、深化功能分类内涵、细化功能分类要求,进一步明确不同类型国企改革发展的主攻方向,确保国企改革三年行动各项任务精准推进、落实到位。
①中信固收称,美联储延续当前购债速度,预计减少购债规模的行动可能于年底前后发生,但发出减少购债规模的信号将更早,并留出充裕时间与市场沟通,6月份的议息会议将会是一个很重要的时点。
②中信证券:以智能耳机为代表的智能音频行业的高成长期远未结束,非A端(指除了苹果外的其他品牌)耳机/品牌手机的搭配率有望从不足10%很快迈入20%-50%的渗透甜蜜期,长期看至10-20亿副规模,且行业格局出现“白牌快速向品牌集中,品牌持续向头部集中”趋势。
③江海证券称,一方面资金面逐步趋于缓和,短端利率稳中有降也会给长端利率走势带来支撑,另一方面随着二季度通胀压力集中释放,未来通胀见顶回落是大概率事件,通胀不会成为主导后期市场的核心因素。经济复苏的边际放缓和信用收缩对经济的拖累是未来市场需要关注的焦点,利率的阶段性调整反而是配置盘介入的机会。
3
①美联储将基准利率维持在0%-0.25%不变,符合市场预期;美联储FOMC声明称,将超额准备金利率(IOER)维持在0.1%不变;将隔夜逆回购利率(ON RRP)维持在0%-0.25%不变;经济活动和就业有所增强;通胀上升,很大程度上反映了暂时性因素。
②欧洲美元期货显示,市场继续充分计价美联储在2023年3月首次加息的可能性。
③FOMC声明后,CME“美联储观察”显示,美联储6月维持利率在0%-0.25%区间的概率为89.4%,加息25个基点的概率为10.3%;9月维持利率在0%-0.25%区间的概率为88.2%,加息25个基点的概率为11.8%。
④美联储主席鲍威尔表示,PCE年率预计将超过2%;在出现放缓之前,某种程度上通胀出现进一步的上升;支出增长刺激物价,可能是暂时性的;距离实现“实质性进展”可能还有一段时间。
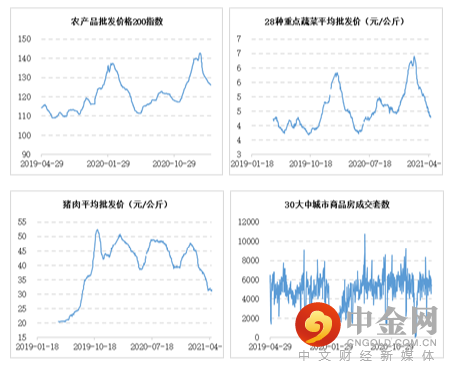
国内数据
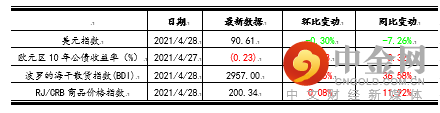
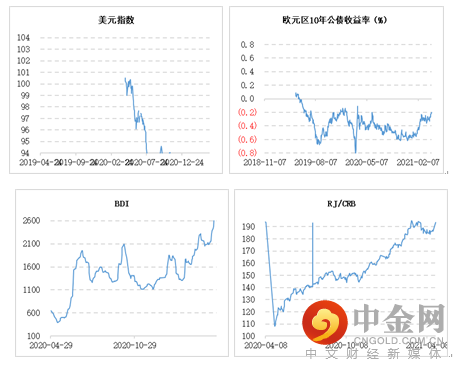
国际数据
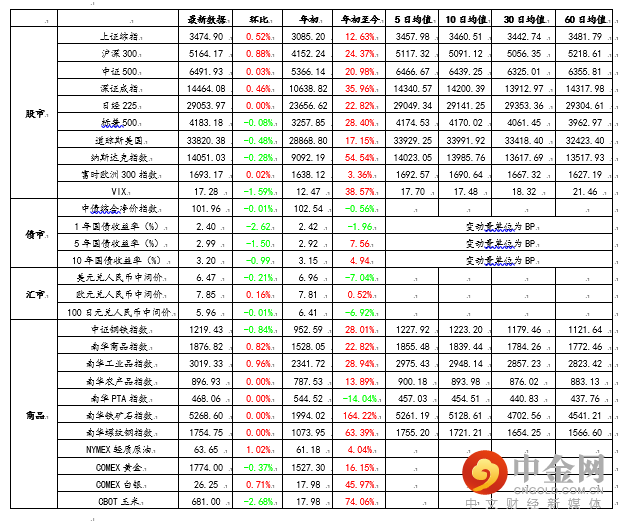
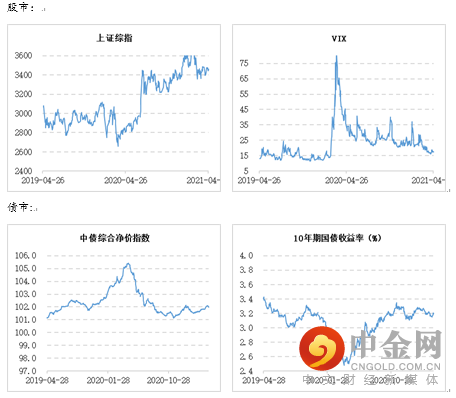
股市方面,A股窄幅整理,金融股罕见发力,医美题材炙手可热,病毒防治概念全面回撤。上证指数收盘涨0.52%报3474.9点,深证成指涨0.46%报14464.08点,创业板指涨0.04%报3051.42点。两市成交额8222亿元;北向资金实际净买入超50亿元。医美概念炙手可热,奥园美谷、苏宁环球等多股涨停。二胎概念反复活跃,锦泓集团、贝瑞基因、美邦服饰涨停。券商走强,南京证券涨停。银行亦有表现,江苏银行触及涨停。酒类股重挫,老白干酒、水井坊、皇台酒业跌停。病毒防治概念股炒作降温,多股物跌超10%。
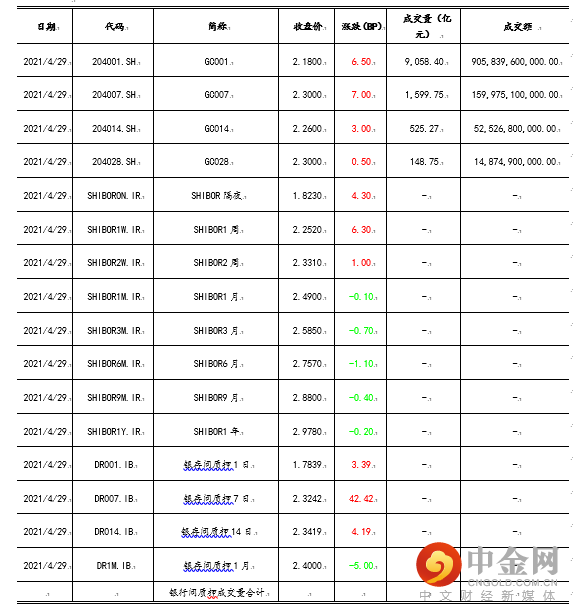
债市方面,现券期货表现向好,银行间主要利率债收益率整体下行1-2个基点,短券表现相对较强。交易员称,消息面影响因素依旧清淡,资金继续宽松仍在支撑情绪,后续需要关注的依然是地方债供给压力和政治局会议政策定调。信用债方面,湘潭建设债券近日波动较大,“19湘潭建设PPN002”涨近43%,“19湘潭建设PPN001”涨逾5%;大同煤矿债券集体走高,“20大同煤矿MTN005”涨逾3%,“20大同煤矿CP005”涨逾2%。
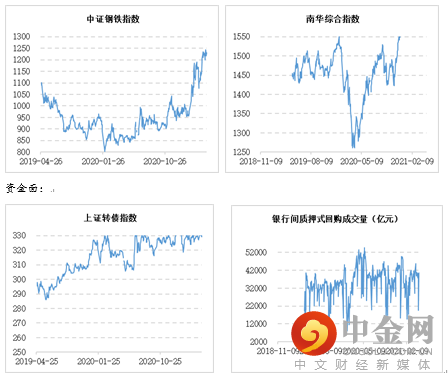
商品方面,国内商品期市收盘多数上涨,黑色系多数上涨,动力煤涨近5%,硅铁涨逾2%;基本金属多数上涨,沪锡涨逾3%,沪镍涨近3%;能化品多数上涨,LPG涨逾3%,短纤涨近3%,原油涨逾2%;农产品多数下跌,豆二、玉米淀粉、豆粕跌逾1%;板材涨跌不一,胶合板涨逾6%,纤维板跌逾2%。
汇市:
商品:
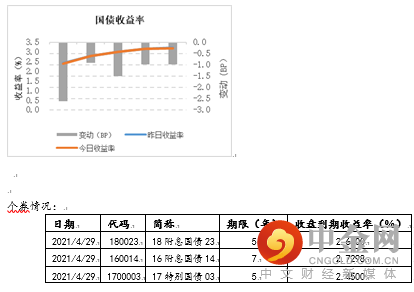
点评:1年期国债收益率下行2.62BP,报2.3964%,3年期国债收益率下行0.91BP,报2.7844%;5年期国债收益率下行1.50BP,报3.9912%;10年期国债收益率下行0.99BP,报3.1979%。
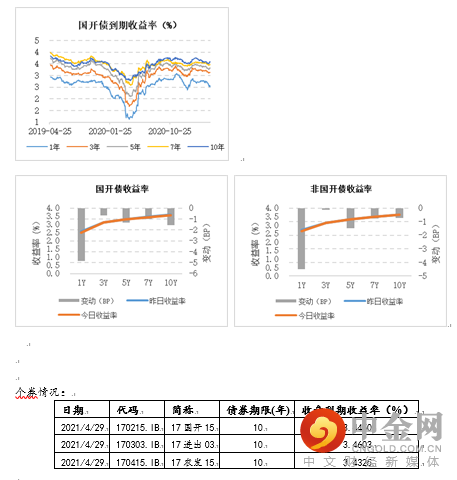
点评:金融债方面,1年期国开债收益率下行4.86BP,报2.5118%,3年期国开债收益率下行0.65P,报3.1333%,5年期国开债收益率上行1.35BP,报3.3125%,10年期国开债收益率上行1.58BP,报3.5763% 。
点评:所有评级1年期短融收益率均下行。
点评:AAA-评级1年期中票收益率与上一交易日持平,其他评级1年期中票收益率均下行。
点评: AAA和AA+评级1年期企业债收益率上行,其他评级1年期企业债收益率均下行。
点评:AAA评级1年期公司债收益率上行,其他评级1年期公司债收益率均下行。
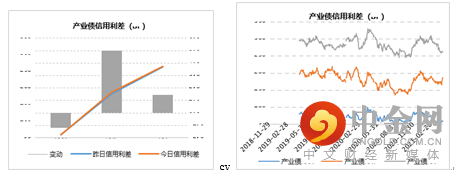
点评:AAA评级产业债信用利差缩小,其他评级产业债信用利差均扩大。
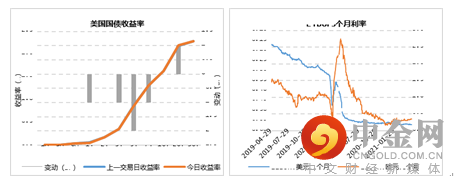
点评:1年期美债收益率下行1BP,报0.0500%;2年期美债收益率与上一交易日持平,报0.1700%;3年期美债收率下行1BP,报0.3500%;5年期美债收益率下行2BP,报0.8600%;10年期美债收益率与上一交易日持平,报1.6300%;30年期美债收益与上一交易日持平,报2.2900%。
点评:
德国10年期收益率上行,报-0.2300%;英国10年期收益率上行,报0.8440%;法国10年期收益率下行,报-0.0130%。
点评:日本10年期国债收益率上行,报0.0860%。
声明
分析师声明
负责撰写本研究报告的研究分析师,在此申明,报告所采用的数据均来自合规渠道,分析逻辑基于作者的职业理解,本报告清晰、准确地反映了作者的研究观点,力求独立、客观和公正。作者薪酬的任何部分不会与本报告中的具体建议或观点直接或间接相联系。
免责声明
1.本报告仅供金瑞期货股份有限公司(以下统称“金瑞期货”)的客户使用。本公司不会因为接收人收到本报告而视其为本公司的当然客户。
2.本报告由金瑞期货制作。本报告中的信息均来源于我们认为可靠的已公开的资料,但金瑞期货对这些信息的准确性及完整性不作任何保证。金瑞期货可随时更改报告中的内容、意见和预测,且并不承诺提供任何有关变更的通知。
3.本报告中的信息、意见等均仅供投资者参考之用,并非作为或被视为实际投资标的交易的邀请。投资者应该根据个人投资目标、财务状况和需求来判断是否使用报告之内容,独立做出投资决策并自行承担相应风险。本公司及其雇员不对使用本报告而引致的任何直接或者间接损失负任何责任。
4.本报告版权归金瑞期货所有。未获得金瑞期货事先书面授权,任何人不得对本报告进行任何形式的发布、复制或出版作任何用途。合法取得本报告的途径为本公司网站及本公司授权的渠道。
更多资讯 请关注金瑞期货
官网:www.jrqh.com.c
热线:400 888 8208
微信 : jinruiqihuo
微博:@金瑞期货
举报电话: 13816368049