主要数据
行业: TMT
股价: 14.42 港元
目标价: 25 港元(+73.37%)
市值: 77.98 亿港元
2022上半年业绩表现优异
2022年上半年实现当期收入42.4亿元人民币,同比增长26.3%;归母净利润5.65亿元人民币,同比增长31.2%。经营溢利7.4亿元人民币,同比增长7.7%。上半年业绩表现优异的同时,公司拟每股派中期特别股息及中期股息每股普通股分别为0.5港元及0.4港元。
游戏付费用户显著增长,海外市场稳定发力
2022年上半年游戏业务板块录得收入17.76亿元人民币,同比下降3.9%,其中由于端游收入同比下降5.2%,手游收入同比上升3.1%;游戏业务的毛利率继续稳定在95.7%,与上半年同期持平。22H1经典旗舰IP《魔域》收入同比下降3.8%,MAU同比提升34%、活跃付费用户数同比提升65%;手游《魔域口袋版》收入增长7.8%。另一核心IP《征服》的表现稳定,在埃及流水同比增长20.8%,其他海外市场收入同比显著增长至57.7%。在游戏储备方面,公司于2022年8月推出首款Web3.0游戏《尼奥宠物·元宇宙》,并计划于下半年继续推出《魔域手游2》和《尼奥宠物·三消》,于2023年推出《魔域》PC重制版、《仙侠放置》、《DPS》一系列新游丰富游戏产品矩阵。
教育业务亏损大幅收窄,巩固行业领先位置
2022上半年教育业务录得收入24.1亿元人民币,同比增长71.2%,经营性分类亏损录得0.36亿元人民币,同比大幅缩小86.08%;研发费用率为9.37%,销售及管理费率分别为10.47%和7.35%。2022上半年公司K-12互动平板市场份额环比提升至26%,且自2018-2022年间连续保持K-12互动平板显示器在主要市场占有率第一;2022上半年互动平板出货量同比增长82.5%,环比增长46.9%。国内业务方面,公司将专注于与教育部教育技术与资源发展中心合作,为教育部研发国家中小学智慧教育平台。公司教育业务符合政策环境前景方向。我们认为,互动平板业务和国内业务将持续快速发展带动教育板块,未来有望改善利润扭亏为盈。
调整目标价至25港元,维持买入评级
综合分析,我们强调公司游戏业务的稳健,和教育业务的超预期潜力。游戏IP的稳健发展和海外市场的持续拓宽加上平板产品的顺利推广有望给公司带来新的业绩增长。因此,我们对公司未来保持信心。我们维持之前的估值方法不变,并根据2022年盈利预测,以及调整汇率得出目标价为25港元,较上一收盘价有73.37%的上升空间,维持买入评级。
图表1: 盈利预测
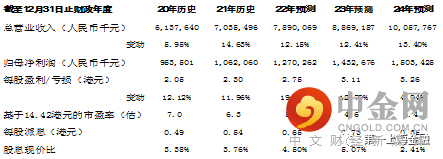
资料来源:公司资料、第一上海预测
举报电话: 13816368049