

作者:中期研究院 农产品研究团队
2021年12月5日
要点:
1、2021/22榨季全球食糖供应面临缺口。在国际糖市经历了连续三年的供应过剩格局之后,2020/21年度全球食糖面临400万吨的供应缺口。就2021/22年度而言,各大机构对全球供需形势预测不一。国际糖业组织(ISO)最新估计,2021/22 年度全球食糖供需缺口为255万吨。这一数量高于其8月份预测的385万吨缺口。
2、郑糖后市将筑底反弹。基本面上,一方面,目前北方甜菜新糖上市量正值高峰,南方甘蔗糖厂也整体进入压榨,广西在近日进入集中开榨阶段。在新糖上市量逐渐增加的同时,结转库存偏高,进口糖量则处于高位,这也对国内糖市有一定压制作用。另一方面,目前糖市处于消费采购淡季,经销商囤货积极性不高。在供强需弱的背景下,糖市供应暂时出现过剩。待到12月中下旬,春节备货启动后,糖价方有望获得一定支撑。总体而言,预计郑糖12月将以筑底反弹行情为主,主力合约下方支撑位5700-5750,上方压力位6000,后期关注主产区天气情况及糖分积累情况。
正文:
01
2021/22榨季全球食糖供应面临缺口
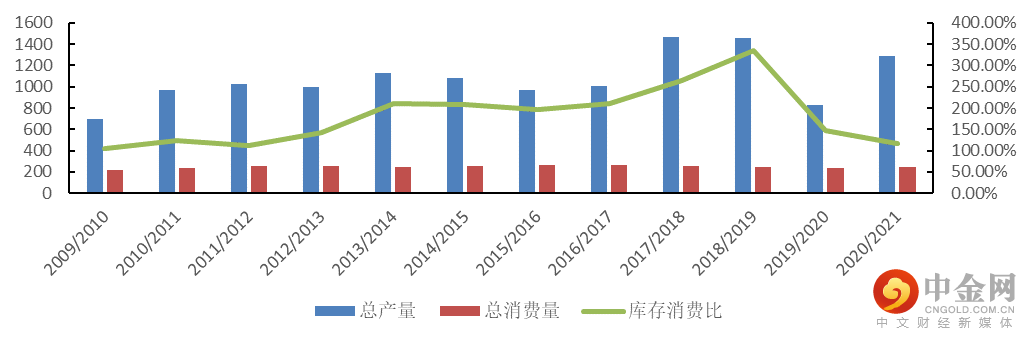
图1:巴西食糖供需平衡情况 单位:万吨、%
资料来源:WIND、中期研究院
巴西2021/22榨季食糖产量将大幅下滑。巴西作为重要的食糖主产国,其产量变动牵动着全球糖市的神经。自去年10月以来,巴西经历了十年以来最大的干旱,累计降雨量比正常水平低36%,干旱使巴西农作物的收成前景黯淡,导致全球食糖短缺。今年4月巴西正式拉开了2021/22榨季的帷幕,前期严重的干旱损及巴西的产量,甘蔗供应紧张。本年度累计压榨量和产糖量均同比大幅下降。巴西中南部地区糖厂11月上半月压榨甘蔗1255.2万吨,同比下降38.36%;产糖62.6万吨,同比下降49.7%;乙醇产量同比下降36.9%,至7.41亿升。糖厂使用39.23%的甘蔗产糖,上榨季同期为41.87%。2021/22榨季截至11月16日累计187家糖厂已收榨,已累计压榨甘蔗5.17亿吨,同比减少11.8%,累计产糖3184.1万吨,同比减少15.44%,累计产乙醇258.41亿公升,同比下降8.77%,平均制糖比例为45.2%,上榨季同期为46.45%,平均甘蔗出糖量(ATR)为每吨143千克,低于去年同期的145.14千克。预计21/22榨季巴西中南部的糖产量应该在3100-3200万吨左右,同比减少600-700万吨。就22/23年度而言,预计甘蔗压榨量为5.653亿吨,比21/22年度的5.331亿吨增加6.1%。预计22/23年度甘蔗面积将达到780万公顷,同比增长1%。考虑到到降雨增加的可能性,预计22/23年度甘蔗出糖量(ATR)与2021/22 年度相比略有下降2.6%,至每吨141公斤。虽然本年度甘蔗产量面临着气候逆境,但2022/23年度甘蔗产量趋于上升——这一前景的实现与今年10月至明年3月期间降水的恢复有关。相关气候模型表明未来几个月降雨量接近正常水平,预计平均甘蔗单产增加5%,至每公顷72.5吨。而拉尼娜现象的发生概率会影响降雨情况的规律性,需将其作为作物产量变数的主要关注点。
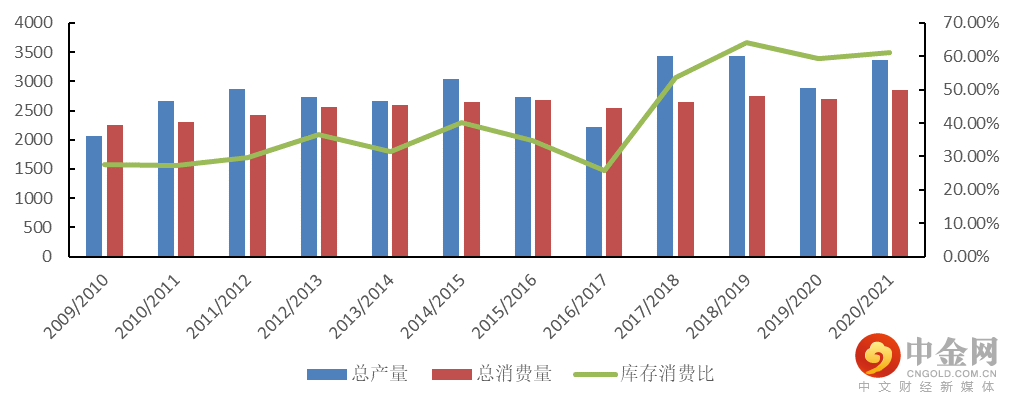
图2:印度食糖供需平衡情况 单位:万吨、%
资料来源:WIND、中期研究院
印度2021/22榨季食糖产量或持平。印度是全球第一大食糖消费国和第二大食糖生产国,其国内的产销状况直接决定了其在国际市场上是进口国还是出口国,这将对国际市场的供需格局产生较大影响。在20/21榨季该国糖出口达到创纪录的730万吨之后,印度本榨季糖出口可能会面临来自泰国的激烈竞争。印度北方邦过去四年是印度最大的甘蔗生产邦,北方邦21/22榨季的甘蔗种植面积最高,接近240万公顷,但同比小幅下降0.1%。受强降雨影响,北方邦21/22榨季甘蔗产量可能下降到1.1亿吨,食糖产量预计为1120万吨,主要由于甘蔗作物受损后可能略有下降,且转向乙醇生产的甘蔗量也会对食糖产量有影响。此外,印度糖厂协会(ISMA)预计本年度的甘蔗种植面积为543.7万公顷,随着乙醇产能提高和甘蔗产量过剩,预计本年度约有340万吨糖将被乙醇生产代替。预计2021/2022榨季印度食糖产量为3050万吨,较7月份预计的3100万吨略有下调。加上850万吨的期初库存,2021/2022年度印度食糖总供应量估计达到3900万吨,国内消费量估计为2650万吨,出口量预估为600万吨,到年度结束时,期末库存将为650万吨左右。
图3:泰国食糖供需平衡情况 单位:万吨、%
资料来源:WIND、中期研究院
2021/22榨季泰国食糖产量将小幅反弹。泰国是仅次于巴西的全球第四大食糖生产国和第二大食糖出口国。2020/21榨季泰国食糖产量以757万吨创下了2009/10榨季以来的新低水平。对于2021/22榨季,美国农业部在11月报告中预计2021/22年度泰国糖产量将反弹至1000万吨,主要由于收割面积、甘蔗产量增加,且天气条件有利。在泰国主要种植区的甘蔗分蘖和伸长生长阶段,平均降水量比平均水平高出5-7%。而在直接食糖消费和食品服务的需求增加下,预计食糖消费量也将回升。出口也预计将增加一倍以上,这将促使库存从2020/21年度的纪录水平下降。
欧盟2021/22榨季糖产量预计反弹至1660万吨。因欧盟甜菜(法国、德国和波兰为主)受黄化病毒病的影响比2020年要小,2021/22年度糖产量预计将会增加120万吨,至1660万吨。2021年欧盟允许在甜菜种子上涂上新烟碱类物质,以防止甜菜黄化病毒。此外,预计欧盟食糖消费略有上升,但会低于疫情爆发前的水平。去年因国际糖价高企,进口降至150万吨,预计21/22榨季食糖进口量将恢复到200万吨。随着产量和进口的增加,欧盟21/22年度糖库存预计会增加。
澳大利亚2021/22榨季食糖出口量预计小幅增长。就澳大利亚而言,由于部分主产区甘蔗生长季节降雨较少,预计澳大利亚甘蔗产量下降至3100万吨。但昆士兰州部分地区和新南威尔士州甘蔗产区的降雨较好,抵消了部分产量损失。澳大利亚2021/22年度食糖产量预计为440万吨,2020/21年度食糖产量为430万吨。2021/22年度的澳大利亚的食糖出口预计将从2020/21年度的340万吨小幅增至363.5万吨。
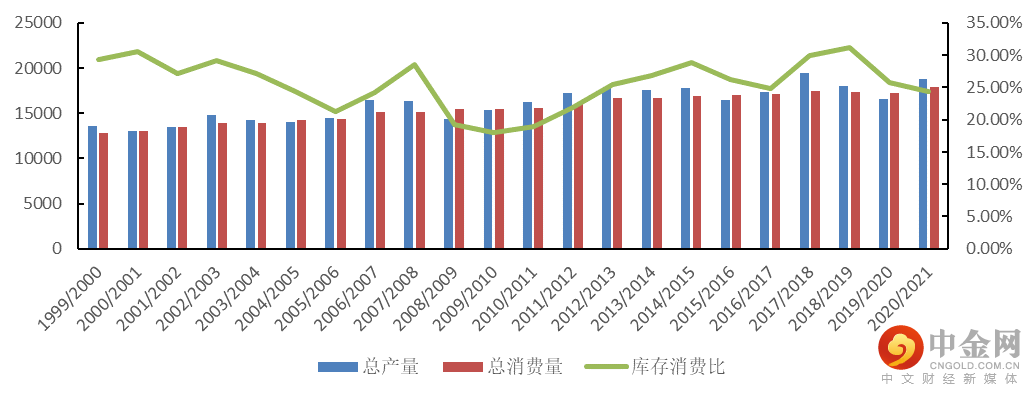
在国际糖市经历了连续三年的供应过剩格局之后,2020/21年度全球食糖面临400万吨的供应缺口。就2021/22年度而言,各大机构对全球供需形势预测不一。国际糖业组织(ISO)最新估计,2021/22 年度(10 月至 9 月)全球食糖供需缺口为255万吨。这一数量高于其8月份预测的385万吨缺口。ISO预计2021/22年度全球糖产量为1.7047亿吨,较此前预估下调18.5万吨。由于各国出行人数下降、疫情相关限制措施和消费模式的转变等将导致食糖消费量下降,ISO将全球2021/22年度糖消费量预估下调144万吨至1.7303亿吨,虽然该最新的消费量预估仍较上年度水平增加1.2%。ISO还预计2020/21年度全球糖市年末库存为9325万吨,低于上年的9674万吨。
图4:全球食糖供需平衡情况 单位:万吨、%
资料来源:WIND、中期研究院
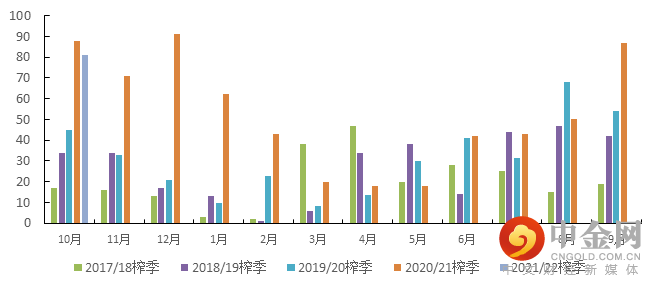
三季度食糖进口量明显增长
在食糖进口政策调整和国内外价差等因素的综合影响下,2020/21年度企业进口的积极性超出市场预期。回顾今年食糖进口量的变化,3-5月的食糖进口量处于相对低位,给国产糖腾出了较好的销售窗口。主要由于在这几个月里,国内处在新糖累库存时段,配额发放进度较慢,进口糖A配额和B配额,拖到今年5月份才发放,这使得进口保持低位。步入6月后,食糖进口量重拾升势。受国内外价差较大影响,食糖进口保持较高水平。20/21榨季中国累计进口食糖633万吨,同比增加258万吨。创下近5个榨季以来食糖进口的最高历史记录。步入2021/22榨季后,10月份中国进口食糖81万吨,同比减少7万吨,环比减少6万吨。2021年1-10月中国累计进口食糖464万吨,同比增加99万吨。
从目前的价差看,截至11月29日,南宁主产区的现货报价为5850元/吨,泰国糖配额内的加工成本已达到4767元/吨,巴西配额内的加工成本达4717元/吨。配额内内外糖之间的价差为1083至1133元/吨。泰国糖配额外的加工成本已达到6112元/吨,巴西配额外的加工成本达6046元/吨。配额外内外糖之间的价差为-262至-196元/吨。
目前走私糖利润约2000元/吨,20/21榨季走私总量预计80万吨左右。从糖浆进口量来看,由于海关管理趋严,今年累计糖浆进口量也同比下降。2021年10月份中国进口甘蔗糖或甜菜糖水溶液(税则号17029011)等三项合计6.46万吨,同比减少8.41万吨,环比减少1.03万吨。2021年1-10月我国累计进口糖浆49.93万吨,同比减少35.59万吨。
进口糖浆量的减少为白糖的销售腾出了空间。目前糖浆与白糖的价差较大,但与国内白糖、F55的检测指标相比,糖浆的检测指标仍有一定差异,诸如可乐、百事、徐福记等终端消费企业不会轻易去使用糖浆。
图5:中国食糖进口情况 单位:万吨、%
资料来源:WIND、中期研究院
预计本榨季全国食糖小幅减产
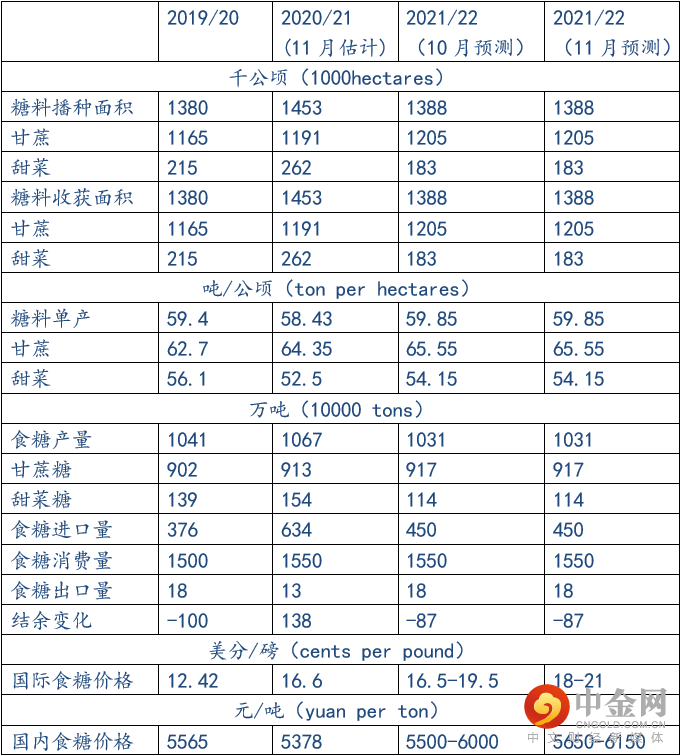
表1:中国食糖供需平衡表
资料来源:农业农村部
2021/22年度中国糖料种植面积1388千公顷(2082万亩),比上年度减少65千公顷(97.5万亩),其中北方甜菜种植比较效益下降,面积减少79千公顷(118.5万亩),但南方甘蔗种植收益有所改善,蔗农生产积极性提高,面积略有增加;预计2021/22年度食糖产量1031万吨,比上年度减少28万吨。具体来看,在地租上涨、替代作物竞争等影响下,2021/22年度北方甜菜糖将大幅减产,预计总产量99万吨,同比下降54万吨。其中内蒙古甜菜糖减产明显。2021/22榨季内蒙甜菜种植面积低于市场预期,预计约130万亩,同比减少100万亩或43.5%,与17/18榨季的水平相差无几。预计内蒙甜菜糖产量将降至50万吨,同比下降39万吨或44%。新疆甜菜糖减产幅度约30%。云南对甘蔗种植继续大力发展,面积实现小幅增长,甘蔗长势整体保持良好,而广西甘蔗面积变化不明显,长势总体好于去年,平均单产大概率会提高,本榨季甘蔗糖产量有望实现小幅增长,初步估产937万吨,同比增加24万吨。
9月20日内蒙古自治区首家糖厂开机,标志着2021/22年度中国食糖生产开启。目前云南已有4家糖厂开榨,而广西糖厂开榨时间较上榨季同比延后1-9天不等,截至11月30日,广西开榨糖厂已达到32家,占预计开榨糖厂数量74家的比例超过四成。已开榨糖厂合计日榨蔗能力为28.7万吨,开榨速度同比稍慢,11月新糖产量预估为5-10万吨。目前开榨糖厂以南宁、崇左地区为主,而柳州、来宾地区糖厂预计在12月份才会迎来集中开榨时期。目前广西蔗区的甘蔗成熟度偏低,蔗糖分仍处在偏低水平,主要由于广西自10月以来的天气情况不甚理想,气温偏低、昼夜温差小、光照偏少,不利于甘蔗糖分积累。如果后期天气情况正常,广西开榨进度有望在12月中追平同期。
预计2021/22年度食糖消费量1550万吨,保持稳定。考虑到国际市场产需缺口扩大、原油涨价预期增强和市场流动性充裕等因素,本月将2021/22年度国际食糖均价上调至每磅18-21美分;而鉴于国内糖价受到了预期减产、辅料和能源等要素成本增加等因素的支撑,本月将2021/22年度国内糖价上调至每吨5650-6150元。
预计未来10年,伴随着糖料作物种植面积和单产的小幅提升,食糖产量将继续保持增长趋势,食糖产量在2030年预计达到1135万吨;食糖消费方面,在替代产品快速发展、健康观念加速普及、出生率不及预期、城镇化进程不断推进的多重影响下,预计消费量年均增长0.9%,2030年消费量达到1644万吨;考虑到食糖产需存在缺口,在国内外食糖价差长期存在的背景下,需要通过进口渠道来弥补,且食糖主产国产业贸易政策继续发挥作用,预计食糖进口量将保持高位,年均增长5.8%,2030年进口量将达到552万吨。
郑糖后市将高位震荡
基本面上,一方面,目前北方甜菜新糖上市量正值高峰,南方甘蔗糖厂也整体进入压榨,广西在近日进入集中开榨阶段。在新糖上市量逐渐增加的同时,结转库存偏高,进口糖量则处于高位,这也对国内糖市有一定压制作用。另一方面,目前糖市处于消费采购淡季,经销商囤货积极性不高。在供强需弱的背景下,糖市供应暂时出现过剩。待到12月中下旬,春节备货启动后,糖价方有望获得一定支撑。总体而言,预计郑糖12月将以筑底反弹行情为主,主力合约下方支撑位5700-5750,上方压力位6000,后期关注主产区天气情况及糖分积累情况。






举报电话: 13816368049
