

医药| 行业点评
医保谈判仍传递正面信息,Omicron 数据未见恶化
2021 年医保谈判价格政策趋严,但鼓励临床急需创新药加入导向未变
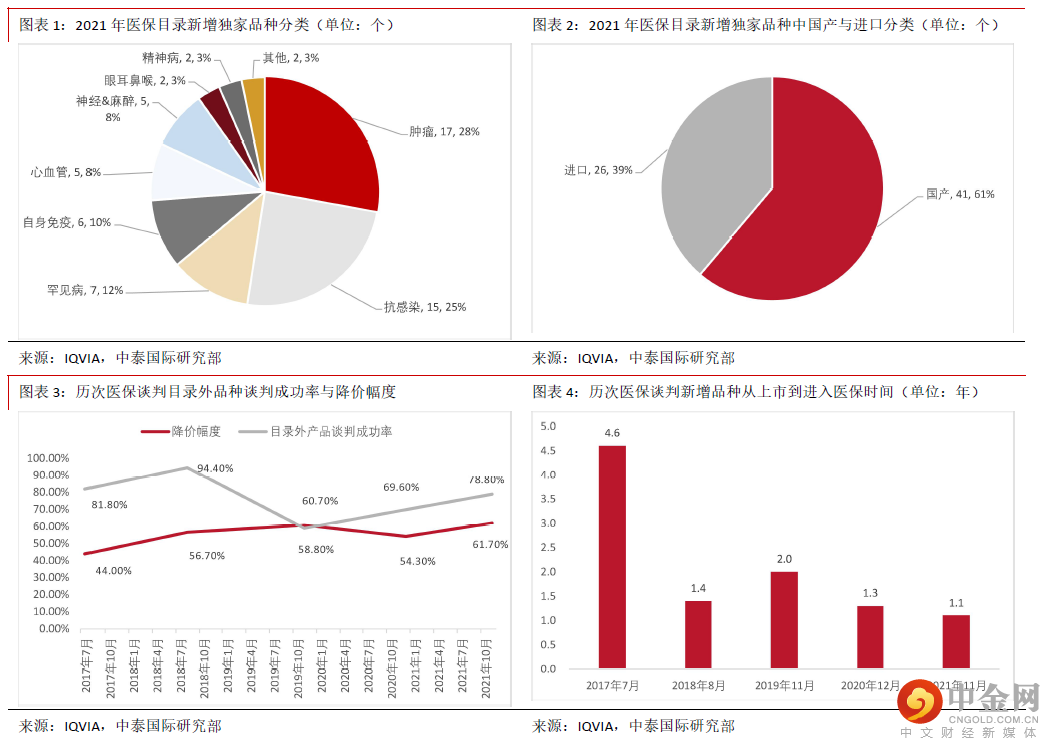
2021 年版国家医保目录谈判日前收官,共计74 种药品新增进入目录,包括谈判调入的 67 种独家药品和直接调入的7 种非独家药品,谈判成功的独家药品平均降价61.71%,另 有11 种临床价值不高的原目录内药品被调出。调整后的新版医保药品目录内药品总数 2,860 种,将于2022 年1 月1 日执行。目前很多药物的降价幅度尚未公布,但从目前已 知的信息中,政策导向如下:1)由于医保基金需支持新冠疫苗接种等原因,本次谈判进 入的独家品种价格降幅大于以往;2)政府鼓励肿瘤、抗感染、罕见病、自身免疫、心血 管等临床急需性用药进入医保目录;3)政府鼓励优质国产药物进入医保目录,入选的67 个品种中国产药物占比高达61%;4)政府鼓励优质新药进入医保目录:近年来肿瘤等新 药上市到新增进入医保目录的时间不断缩短,2021 年版医保目录中新增进入的西药从上 市到入选的平均时间仅为1.1 年,其中肿瘤药也仅为1.3 年;5)政府对新增品种的调价 幅度较大,但是据了解在已公布续约价格的品种中很多维持原价,因此总体看医保谈判 对于目录内品种较为温和。综合以上信息,我们认为由于新冠疫情反复造成的人口流动性下降及医保目录谈判降价 的预期,部分非急需性慢性病药物及医疗器械(自身免疫、关节等)的2021 年销售收入 将受影响,但是长远看政府支持优质创新药及器械的决心从未改变,我们仍然看好优质 创新药与医疗器械生产商的中期前景。
Omicron 变异病毒重症率与死亡率数据未见恶化,疫苗与新冠药物的研发需求将增加
从目前已知的数据看,Omicron 变异病毒传播性很高,目前已经传播至38 个国家,但是 重症率与死亡率却不高,因此我们认为目前看无需过度忧虑,未来对预防用的疫苗的需 求仍将增加,中轻度治疗药物的研发需求也将扩大。根据南非国家传染病研究所 (NICD)的报告,Omicron 变异病毒的7 天移动平均每日感染人数从11 月14 日的290 人 增加到12 月5 日的10,378 人,但是NICD 报告的新冠入院人数却从11 月14 日的3,608 例减少到12 月5 日的3,268 例,表明重症比例不高。南非目前的新冠死亡案例非常少 (12 月3 日为25 人),而且均未确认与Omicron 有关。欧洲及其他地区的Omicron 病毒 也表现出传播率高但是重症率低的特点,因此新冠病毒将催生疫苗与中轻症新冠肺炎药 物的研发需求。
继续关注CXO 与生物药等药价政策免疫性较强赛道
港股医药板块近期波动较大,我们认为主要是受医保谈判价格信息不明朗与新冠疫情反 复导致部分慢性病治疗需求后移的影响。我们认为CXO 行业龙头价格政策免疫性较强, 而且这类企业将继续受益于创新药、新冠疫苗及新冠药物的研发需求,我们仍然推荐药 明生物(2269 HK,评级:买入,目标价:143.7 港元),药明康德(2359 HK,评级:增 持,目标价:182.3 港元),昭衍新药(6127 HK,评级:买入,目标价:130.0 港元)。对于制药与医疗器械板块,我们认为部分慢性药物与医疗器械的2021 年销售收入将受疫 情及谈判降价预期的影响,但是肿瘤等急需用药的需求不变,而肿瘤药中的生物制剂短 期内集采可能性不高,因此我们认为政策免疫性较强。信达生物(1801 HK)的达伯舒本 次在肺癌与肝癌领域新增三项适应症。目前产品价格调整的信息尚未公布,我们预计可 能会有调整,但是我们认为新增适应症将有助于2022 年后产品销售的提升,因此我们维 持“买入”评级与91.60 港元目标价。对于石药集团(1093 HK),我们维持早前观点,公 司2021 年收入增速将略受恩必普降价的影响,但是公司研发管线仍然强大,预计淋巴瘤 药物盐酸米托醌脂质体、抗RANKL 单克隆抗体(JMT103)、从倍尔达药业收购的EGFRTKI 制剂BPI-7711 等将于未来2-3 年内逐渐上市,这些新药如果获批将为公司注入新的增 长点。我们看好公司的中期前景,维持“买入”评级与12.72 港元目标价。






举报电话: 13816368049
