

要点
由于更多联储局成员对近日优于预期的通胀数据改持鹰派口吻,我们修正了对联储局政策路径的预期。劳动力市场回暖代表联储局离其第二个任务—促进充分就业又走近了一步。
我们预计缩减买债步伐会加快,亦有可能提早加息。我们相信联储局将在2022年6月起加息0.25%,其后会在2022年9月、2023年3月及2023年9月分别再加息0.25%。
即使有这个加息预期,但政策利率仍将远低于通胀率。现金不具吸引力,在中期经济周期,我们认为有充份理由保持投资。
什么关键事项需要注意?
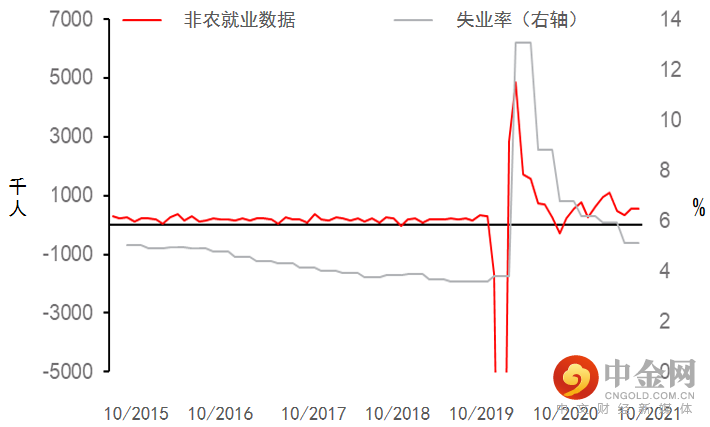
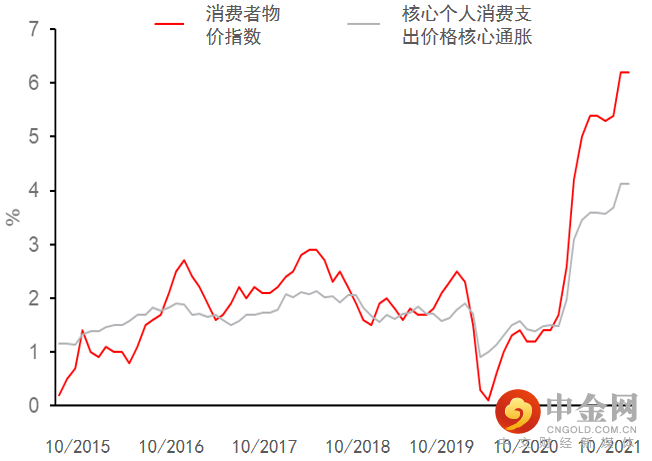
联储局肩负着稳定物价及最大化促进充份就业的双重任务,在最近一次议息会议上,联储局表示将维持联邦基金不变,直到1)通胀率升至2%并持续一段时间,以及2)直到劳动力市场状况达到其评估的就业最大化一致水平。第一个加息条件显然已经符合(并超额完成)了一段时间。但到目前为止,失业率仍然偏高,故未能达到第二个条件。但这情况可能很快逆转,并让联储局采取更鹰派立场,就如我们近日看到几位联储局委员发表的言论那样。上个月劳动力市场数据强劲,而本周后期公布的非农就业人数的强劲预期(增加55万个),亦表明政策可能即将改变。在9月的会议上,委员会在2022年12月之前加息是否合适的问题上意见不一,鉴于最近的劳动力与美国消费者物价指数理想,我们认为委员会现将倾向支持从2022年开始加息。
作为第一步,我们认为联储局会从12月开始倍增缩减买债的速度(从每月150亿升至300亿),这意味联储局的买债行动将于2022年3月结束,而当局或会在2022年6月开始加息。在2022年上半年,联储局还可能开始讨论缩减资产负债表,并可能在2022年底之前开始积极出售债券。
我们注意到市场已经消化了2022年两次加息的预期,而我们对2023年的加息假设也贴近市场观点。故此,我们不会改变现有的观点,但认为波动性将为优质股票、美元及对冲策略提供机会。
市场继续关注通胀前景及各国央行的利率政策。我们知道的是,联储局已经透过启动缩减买债规模计划展开政策转型,但转型的速度及加息的时间仍未确定。不过近日的数据则指向更快的缩表步伐,以及潜在的提早加息。
围绕新冠状病毒最新变种奥米克戎(Omicron)的不确定性,为联储局的增长预期构成风险,在有关最新变种的研究数据出台前,各国央行有可能采取观望态度。研究结果应会在数周内公开,因此不应影响预计在6月份首次加息的预期。
这对投资者有何含意?
联邦基金期货现价已映了2022年的两次加息,而我们对2023年的加息预期亦与市场相若,因此我们认为就算联储局的路径如同我们所料,亦不会对市场带来很大冲击。市场最近一直在增长和通胀担忧之间反复不定,我们认为这将是投资者需要应对的环境,即更大的市场波动性,以下是我们用作构建韧性投资组合来应对市场波动的策略:
就债券而言,我们对收益率前景维持偏低但波动的看法。由于加息已被消化,我们预计美国国债收益率不会面临重大上行压力。但我们会保持存续期可控,以应对波动。我们看好高收益债券与新兴市场硬通货债券,但精挑细选为原则,皆因较高息环境可能会影响企业现金流(尽管增加的利率仍属温和)。
就股票而言,我们认为加息支持了我们偏重优质股的看法,因为企业将需要承受高通胀、略有放缓的增长、更高的税收及更高的利率。拥有强大市场地位的企业应能安然过渡,我们认为就算加息亦不会改变股市方向。
我们继续平衡增长股与价值股的配置。加息有时会有利于价值股,但由于我们预计美国国债收益率不会出现大幅度的改变,故我们并不担心增长股的前景。金融类股应该会从加息中受惠,尽管它们的表现往往与收益率曲线的陡峭度及较长存续期债券的收益率较为密切,但我们预期此等收益率不会有太大变动(我们认为金融类股是对冲债券较高收益率的最佳工具)。至于消费类股,我们认为它会受惠于劳动力市场的改善,这亦是联储局对前景感到乐观的原因,相比之下,逐步上升的消费贷款成本对它们的影响仅属次要。
美元应该会继续温和走高。尽管加息已经在预期之中,但我们认为美元将受惠于与大多数其他主要货币的利差。在新兴市场的外汇市场,人民币应该会保持相对的韧性。对冲基金应该会继续受惠于不同国家加息的波动及观点的变化,以及对货币走势及板块轮动的影响。我们认为,在这个动荡的市场环境中,对冲基金提供了大量机遇,是提供多元化收入的重要配置。
图表1:尽管失业率仍居高不下,但联储局似乎对近期优于预期的劳动力数据感到安慰
资料来源:彭博、汇丰环球私人银行,截至2021年11月30日的数据。
注:2020年4月非农就业人数减少2070万人,为使本图表清晰易读,我们仅展示了Y轴到-500万的刻度值。
图表2:我们预计核心个人消费支出将在第一季达到4.5%的峰值,然后逐渐放缓
资料来源:彭博、汇丰环球私人银行,截至2021年11月30日的数据。
Willem Sels
汇丰环球私人银行及财富管理
环球首席投资总监






举报电话: 13816368049
