

在央行给力的降准之下,市场预期一致向好。7日两市集体高开,伴随着蓝筹股走强,沪指顺势企稳拉升翻红,而深成指、创业板指表现相对弱势,低位横盘整理。截至收盘,沪指涨0.16%,报3595点,深成指跌0.38%,创业板指跌1.09%。
盘面上,市场不确定性机会增加,房地产板块强势拉升,机场航运、家电、电力、煤炭等板块走强;锂电池、军工、半导体等高景气赛道板块集体下挫,烟草、氢能源等板块持续低迷。
个股方面跌多涨少,连续两日收跌,市场亏钱效应放大。Wind数据统计,两市共计上涨1715只,下跌2715只;涨跌停方面,涨停97只,跌停20只。
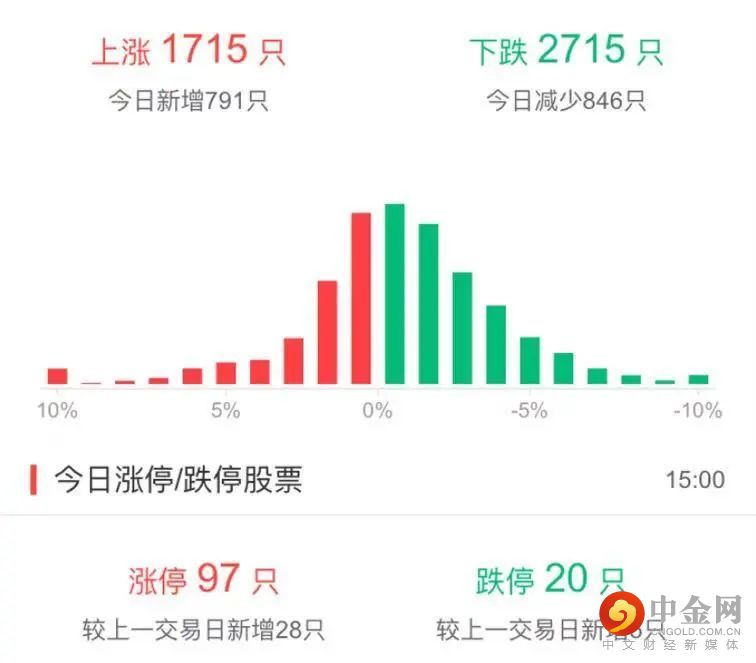
(数据来源:Wind)
成交量方面,沪深两市成交额超11997亿元,已连续第33个交易日突破一万亿元;北向资金全天净买入79.50亿元,沪股通净买入63.17亿,深股通净买入16.33亿元。
纵观12月7日盘面,央行全面降准之下,金融、地产等低估值板块持续活跃,各板块距离年初高点调整已久。除此之外,低估值的蓝筹股本周悉数有所表现,万科、中国平安、海螺水泥、三一重工、格力电器等蓝筹股均回暖,但短短几日的回涨,是否传递出市场的风格切换,价值回归的再现?值得投资者与我们一起思考。
以下是昨日的亮点和我们对趋势性的分析。
7日,房地产板块再度高开,板块连续两日向上冲击,大涨之余,带动相关产业链全线上涨,建材、建筑、家电、工程机械等板块集体大幅上涨。地产板块内,中南建设、济南高新、新黄浦、中交地产涨停,阳光城大涨逾7%,新城控股涨逾6%。
消息面上,12月6日召开的中央政治局会议以及同日宣布的全面降准,为市场传递了明年整体政策布局的信号。
在降准之余,会议关于对房地产行业的表述,成为市场对本次政治局会议的重要关注点。本次会议没有提及“房住不炒”的原则表述,并强调“支持商品房市场更好满足购房者的合理住房需求,促进房地产业健康发展和良性循环”。本次会议强调重点的转变,相关政策对于房地产调控措辞的温和表述,或许意味着房地产调控政策有进一步边际放松的趋势,有望降低市场的悲观预期。
虽然没有明文规定式的正向支持房地产,但是,这种不再强调或不突出强调过往被行业解读为利空的做法,无疑是一味提振该领域市场信心的“”良药。
宏观政策中性升级促进房地产良性回暖,带动产业链全线上行,电力行业也表现抢眼。
7日电力行业盘中发力拉升,板块指数延5日均线上涨,短线表现十分活跃。截至收盘,甘肃电投、晋控电力、闽东电力等涨停,上海电力、华电国际、华能国际、华银电力等表现突出。
近期电力、绿电板块景气度持续上升,成为市场资金追逐的热点。传统能源产业转型以及煤价逐渐回温,煤炭长期保障供应的趋势,使得市场化电价的上浮空间打开,火电发电企业有望重回盈亏平衡,尤其在向新能源方向发电转型企业将会充分受益,投资者可挖掘相关标的布局。
在7日普涨板块中,地产、家电、电力、机场航运板块涨幅录得前列,机场航运板块实现普涨。截至收盘,吉祥航空、南方航空、中国国航、白云机场、春秋航空涨幅居前。
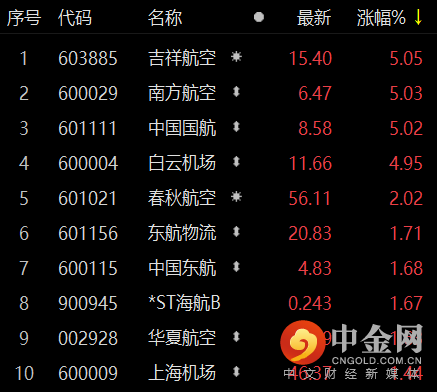
(数据来源:Wind)
近期奥密克戎的突然出现打乱了此前机场航运板块的复苏预期,使得前期该板块一度低开调整。
目前板块整体回暖,市场悲观预期的落地,板块指数已经收复前期的下跌空间。同时消息上,远洋运输价格出现暴涨后,民航货运价格也出现大幅上涨,疫情造成的国际海运骤减,或持续推动后市国际空运价格高位运行。
真可谓是同一板块的多空一瞬间。
7日,低估值板块的久违上涨,领衔市场的板块切换,与之形成鲜明对比的是,万亿市值的宁德时代盘中放量跌超7%,6日、7日两日累计跌超10%,下跌蒸发超1300亿元。
市场消息来看,宁德时代受被最大海外中国股票基金减持影响,其股价闻风下跌。日前,海外规模最大的中国股票基金安联神州A股基金公布了最新持仓情况。10月,安联神州A股基金对前十大重仓股均进行了减持,其中对宁德时代减持幅度达18.58%。
1.港股:港股恒指涨2.72%,科技股、内房股、航空股暴涨
7日开盘,恒生指数高开1.52%,午后涨幅扩大。截至收盘,恒生指数涨2.72%,报23983.66点,国企指数涨3.05%,红筹指数涨1.22%。
盘面上,恒生科技指数涨4.21%,阿里涨12.24%,百度涨9.79%,哔哩哔哩涨6.65%;内房股、航空股上涨,融创中国涨16.84%,中国奥园涨12.8%;中国南航涨6.5%,国泰航空涨5.35%,中国国航涨5.82%。
2.美股全线上涨,热门中概股涨幅居前
美东时间周二,美股三大指数集体上涨。截至收盘,道指涨1.40%,纳指涨3.03%,标普500指数涨2.07%。
盘面上,大型科技股普遍收涨,苹果大涨逾3%,股价续创收盘历史新高,市值超过2.8万亿美元、稳居全球第一宝座;亚马逊、谷歌、微软涨近3%,奈飞涨超2%,Meta涨超1%;芯片股全线上涨,英伟达暴涨近8%,阿斯麦、恩智浦、应用材料涨超6%,安森美半导体涨超5%,高通、格芯、AMD涨超4%;热门中概股涨幅居前,普遍收高,拼多多涨逾12%,网易有道涨逾11%,腾讯音乐、唯品会涨逾9%,新东方、哔哩哔哩涨逾7%。
大盘继续围绕3600点保持震荡,从连续两日市场的高开低走来看,资金仍旧保持谨慎。低估值板块受到青睐,具有超跌反弹的性质,前期新能源景气赛道陷入回调阶段,趋势性的调整或由此展开。值得注意的是,尽管大盘震荡回落,北向资金依然大幅净流入,一定程度上给短线的支撑保持强势。
展望后市,A股可能继续相对海外市场更有韧性,内部稳增长的政策预期仍是主导市场表现的更关键因素,对于市场无需过度悲观,年底到明年初可能是政策加力的重要窗口期,市场表现可能逐步趋向积极。
下个月开始将进入上市公司年报披露期,年报所反映的上市公司安全边际和成长性差异将加大个股分化,投资者可继续适量关注低估值的绩优蓝筹股,继续回避估值过高、业绩较差和减持压力较大的个股,及时减持走势较弱的品种。
投资顾问 徐传豹
执业编码:S0370612080003






举报电话: 13816368049
