

周一市场早盘在券商板块带动下高开,此后震荡走弱,午后市场翻绿,沪指最终失守3600点整数关口。盘面上,各大指数悉数收跌,科创50指数下跌2.70%。个股方面呈压倒性下跌态势,两市仅958只个股上涨,多达3528只个股下跌。板块方面,仅供气供热、保险、银行、证券、多元金融5个板块收涨,且涨幅均不足0.5%。日用化工、半导体、矿物制品等跌幅居前。截至收盘,上证指数收报3589.31点,下跌0.50%。深成指收报14753.0点,下跌0.93%。创业板指收报3405.93点,下跌2.09%。两市合计成交额为12036亿元,较上一交易日增加682亿元。北向资金周一延续分化态势,全日沪深股通实现净买入3.95亿元,其中沪股通净买入21.23亿元,深股通净卖出17.28亿元。
消息面重要的有:1、央行下调存款准备金率0.5个百分点 释放长期资金约1.2万亿元;2、高层召开会议 分析研究2022年经济工作;3、经济蓝皮书:预计2021年中国经济增长8.0%;4、赣州稀土相关人士确认将组建中国稀土集团;5、又一家巨无霸诞生!中国物流集团有限公司正式成立。
技术上,沪指分时图白线全日位于黄线上方,且两线开口逐渐扩大,证明大小盘个股分化严重。日线级别,沪指收冲高回落的阴线,近两个交易日构成“乌云盖顶”的K线组合形态,暗示短期或仍将有所调整。3630一线为沪指短期重要阻力位,周一沪指冲高至3626点后遇阻亦证明了阻力之大。创业板指收准光脚中阴线,20日、30日等多条均线被斩断,随着周一的下跌,创业板指暂时跌破短期上升趋势,后市需小心创业板指调整幅度的加深。
周一盘后央行宣布下调存款准备金率0.5个百分点,距离总理提出“适时降准”仅过去三天,也反映出此次降准的必要性和迫切性。降准或将在一定程度上利好银行、地产、券商等板块,但仍以结构性机会为主。从历史数据看,过往12次宣布降准后的次一交易日,市场上涨和下跌的次数各占一半,也反映出降准本身利好的是实体经济,而对于市场整体更偏中性。因此,建议投资者理性看待此次降准过程。宏观方面,超预期的降准已兑现,国内PPI大概率将在四季度见顶回落,预计年末政策红利或将陆续释放,市场对于稳增长的预期在不断升温,稳增长加力后指数可能也将有所表现。年内仅剩不足一个月交易时间,投资者可保持相对乐观。短期小调整仍不改长期上升大趋势。建议关注以下主线:第一,前期超跌、目前估值处于相对低位、且政策迎来边际改善的板块,四季度随着财政政策发力,地产产业链上下游企业或将受益;第二,以“专精特新”、新能源、芯片半导体等为代表的高景气、高成长赛道。但今年新能源产业链累计涨幅已较为可观,明年需要重点关注业绩增长能否继续超预期,如果业绩和估值出现不匹配,板块波动或将加大;第三,前期经过大幅调整,目前估值重回合理区域,业绩增长确定性较强的食品饮料、医药、家用电器(即大消费)等板块。
1、为支持实体经济发展,促进综合融资成本稳中有降,中国人民银行决定于2021年12月15日下调金融机构存款准备金率0.5个百分点(不含已执行5%存款准备金率的金融机构)。本次下调后,金融机构加权平均存款准备金率为8.4%。(证券时报)
点评:从历史数据看,过往12次宣布降准后的次一交易日,市场上涨和下跌的次数各占一半,反映出降准本身利好的是实体经济,而对于市场整体更偏中性。
2、12月6日召开的中央政治局会议强调,明年经济工作要稳字当头、稳中求进。要实施好扩大内需战略,促进消费持续恢复,积极扩大有效投资,增强发展内生动力;推进保障性住房建设,支持商品房市场更好满足购房者的合理住房需求,促进房地产业健康发展和良性循环。(东方财富网)
点评:房地产政策有望持续边际性宽松,未来随着房地产行业合理融资需求进一步得到满足,刚需性房产需求将得到保障,厨电、白电等地产后周期板块需求有望改善。
3、有报道称,中国已批准成立世界最大的稀土公司。此举旨在保持其作为稀土全球供应链中的主导地位,该稀土新公司将被命名为中国稀土集团,最快将于本月在江西省成立。赣州稀土集团相关人士表示,组建中国稀土集团的消息属实,赣州稀土集团为组建单位之一。(证券时报)
点评:一旦中国重组稀土企业成功,那么重组后的巨头将拥有中国每年70%重稀土、40%轻稀土的开采量,有望成为全球霸主级的稀土巨头,保持在稀土全球供应链中的主导地位。
4、12月6日,国资委召开加强专业化、体系化、法治化监管专题推进会。国务院国有企业改革领导小组办公室副主任、国资委党委委员、副主任翁杰明在会上表示,要防止重大风险,对恶意收购、重大债务违约等特殊事项,各地国资委要牵头建立紧急干预机制。(东方财富网)
5、12月6日发布的《经济蓝皮书:2022年中国经济形势分析与预测》指出,未来一段时期,全球经济将延续复苏走势,但复苏面临不确定性。预计2021年中国经济增长8.0%,2020~2021年两年平均增长5.1%。考虑到全球疫情仍在持续,预计2022年中国经济增长5.3%左右,2020~2022年三年平均增长5.2%,略高于2020~2021年两年平均增速。(同花顺财经)
6、工信部近日印发《汽车雷达无线电管理暂行规定》,规定了汽车雷达使用频率(76-79GHz频段)、主要使用场景,明确了一系列射频技术要求。自该规定2022年3月1日正式实施起,不再受理和审批24.25-26.65GHz频段汽车雷达的无线电发射设备型号核准申请。(同花顺财经)
【投资&经营】
民生控股:收到美元债利息53.94万美元
珠海港:拟不超12亿元参与竞拍珠海港弘码头有限公司100%股权
景峰医药:拟3200万元转让参股公司景泽生物1.8328%股权
中核钛白:拟不超15亿元自有资金购买理财产品
川发龙蟒:投资建设10万吨/年新能源材料前驱体磷酸铁项目
爱康科技:子公司拟引进国资战投兴长股权
天际股份:拟投资30亿元投建年产30000吨六氟磷酸锂及氟化锂、氯化钙等锂盐材料项目
广州发展:子公司拟85亿元投建风光储一体化发电基地项目
国机汽车:签署2.56亿元经营合同
中油工程:子公司签署79.45亿元EPCm总承包合同
赛福天:中标近4.7亿元尹东集体宿舍楼(公租房)项目工程总承包EPC
坤彩科技:投资30亿元建设新增年产60万吨二氧化钛项目
奥特维:中标1.2亿元全自动焊接机、无损激光划片机项目
【融资&重组】
信息发展:拟定增募资不超7亿元 用于北斗自由流建设项目等
工商银行:获准发行不超1900亿元二级资本债券
光迅科技:非公开发行A股股票获得中国信科集团批复
【增减持&回购】
震有科技:两股东拟合计减持不超8.33%公司股份
翔丰华:持股5%以上股东常州武岳峰创业投资合伙企业(有限合伙)累计减持4.65%公司股份
光启技术:控股股东及其一致行动人拟减持不超3%公司股份
越博动力:控股股东拟减持不超2.9%公司股份
新泉股份:一致行动人拟减持不超3%公司股份
和顺电气:姚建华先生及其一致行动人秦勇拟减持不超2%公司股份
新光药业:和丰投资拟减持不超2%公司股份
健康元:拟耗资3亿元-6亿元回购公司股份
【其他】
中核科技:拟购买河南核净股权 股票停牌
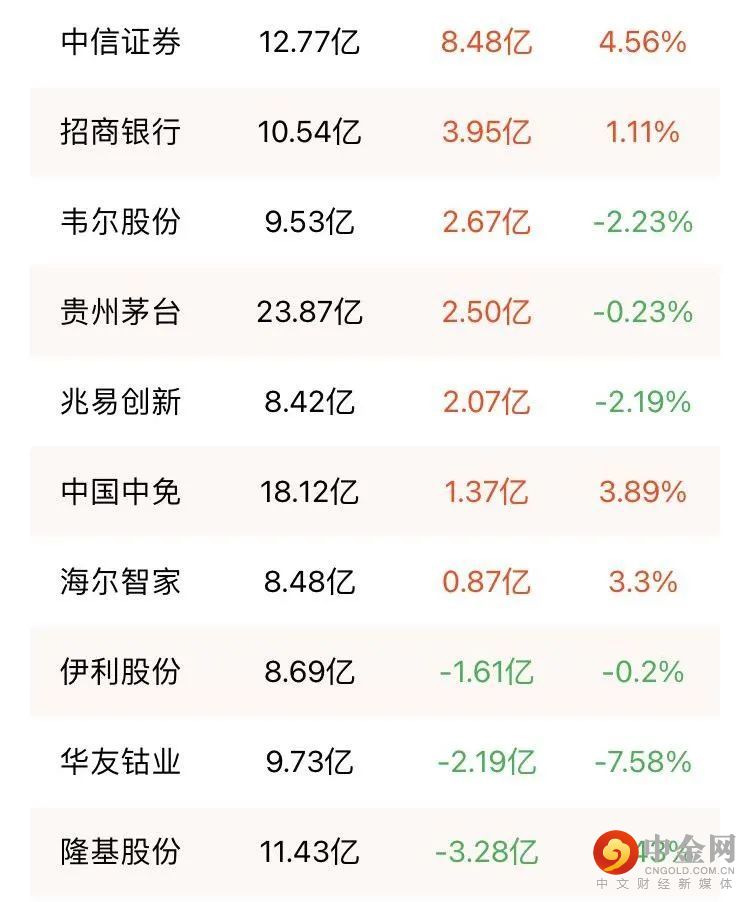
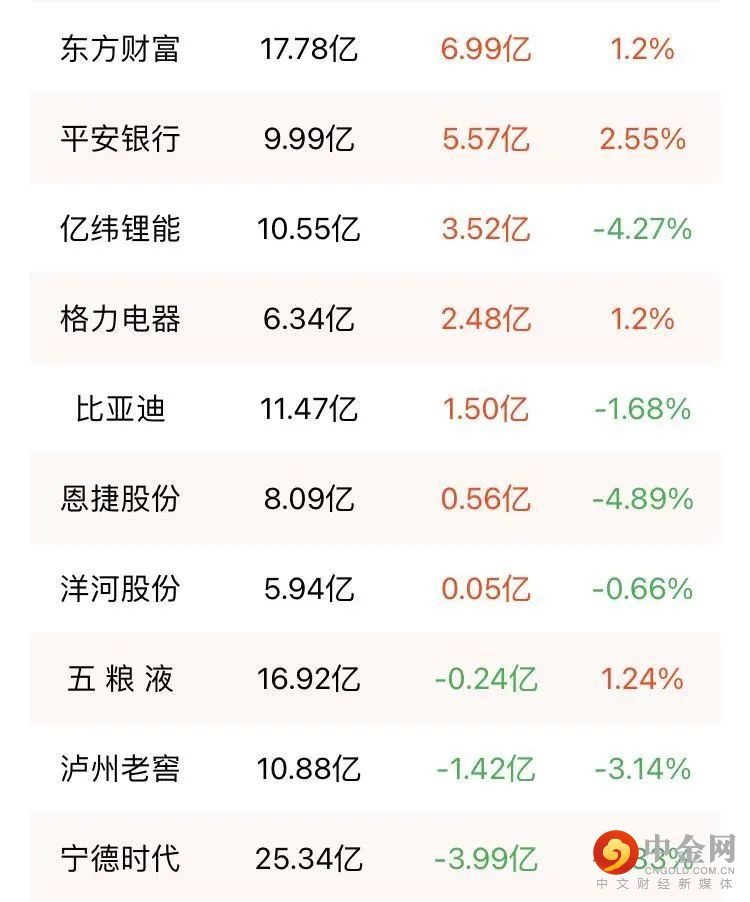
北向资金12月6日净买入3.95亿元,其中沪股通净买入21.23亿元,深股通净卖出17.28亿元。中信证券、东方财富、平安银行分别获净买入8.48亿元、6.99亿元、5.57亿元。宁德时代净卖出额居首,金额为3.99亿元。
明月镜片:申购代码301101,顶格申购需配市值8.50万元,申购上限0.85万股,申购价格26.91元,公司主营综合类眼镜镜片的研发、设计、生产和销售。
(以上资讯来源自第三方媒体,本公司对信息的准确性或完整性不作保证,亦不对因使用该等信息而引发或可能引发的损失承担任何责任)
重要声明:
本栏目刊载的信息不构成任何投资建议,投资者不应以该等信息取代其独立判断或仅根据该等信息做出决策。我们力求本栏目刊载的信息准确可靠,但对这些信息的准确性或完整性不作保证,亦不对因使用该等信息而引发或可能引发的损失承担任何责任。






举报电话: 13816368049
