

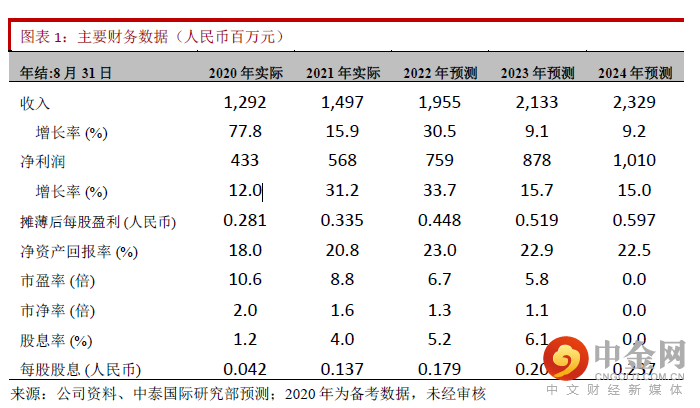
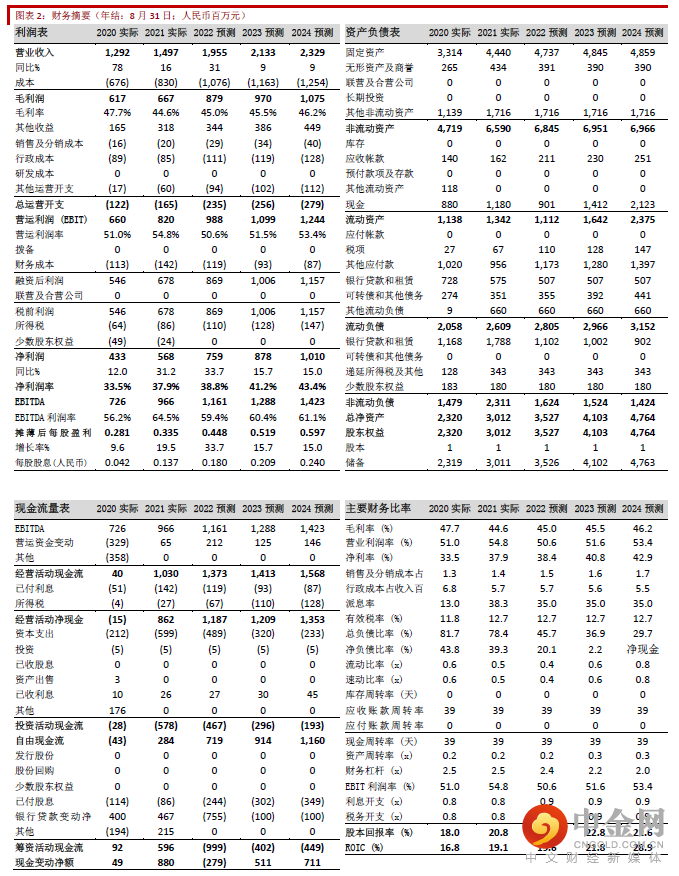
新高教于2021年4月并表甘肃学校,FY21收入增长15.9%,至14.9亿人民币(下同)。期内由于教师工资福利和校园开支增加,导致毛利率下跌3.1百分点至44.6%,低于预期。期内有息贷款同比增加至24%至23.6亿,财务费用相应增加25%至1.4亿元。受益于公司收购广西学院少数股权,FY21净利润5.7亿,同比增长31.2%。期内公司已经完成甘肃学校和河北学校的转设,相信有利于以后打开学费提升空间。公司派发期末股息每股0.083元,股息率约4%。
FY22E郑州学校并表;内生为主趋动力
2021/22学年在校生14.4万人,增加1.8万人。我们预计FY22E公司收入为19.6亿元,同比增长30.5%,主要上升动力为:1) 甘肃学校在FY21年度只并表2个月的业绩,在下年度将全年并表,预计贡献2.0亿元收入;2)2021年9月底郑州学校已经并表,将反应全年业绩,预计将贡献1.6亿元收入;3)学校平均学费提升10%;4)公司于11月进一步收购东北学校剩余26%的少数股权,直接增厚净利润。至此,集团对旗下所有学校均实现全资控股,证明管理层持续看好学校未来增长潜力。2022年公司将聚焦内涵高质量发展,着力于提升办学质量,完善校园设备,优化课程设置和人才培养等,坚持做高质量的职业高教。由于要加大校园投入和建设,我们预计FY22E毛利率为45.0%,于FY21大致持平。
下调FY22E净利润预测6%
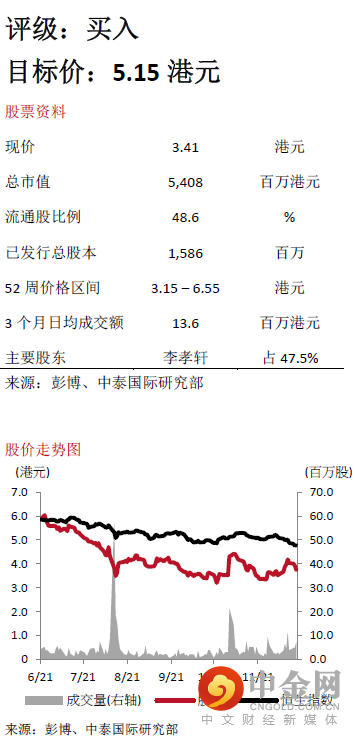
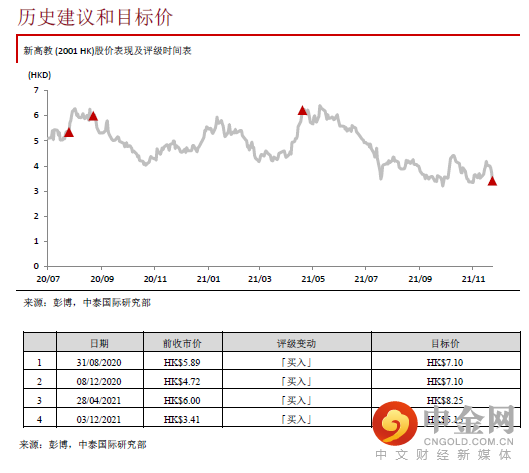
我们认为新高教专注内生发展,改善办学质量,短期将抑制毛利率扩张,但有利于学校长期发展。我们将FY22E净利润预测从8.1亿下调至7.6亿元,同比增长33.7%。由于投资者对教育行业的风险胃纳缩小,将目标估值前瞻市盈率下调到10倍,新目标价下调至5.15港元。
投资风险
1.民办学选择校成为“营利性”学校后,有效税率将提升至双位数,将影响净利润增长;2.新学校整合操作风险;3. 招生低于预期。
中泰国际证券有限公司






举报电话: 13816368049
