

上周市场概况
美国11月份新增210,000个非农就业职位
本周市场展望
本周公布的美国和中国消费物价指数通胀,以及英国国内生产总值将成为焦点
市场变动
股票:环球股市下跌,受奥米克戎变种病毒、联储局收紧货币政策,以及美国就业数据未达预期所拖累
债券:美国国库券曲线继续趋平,受加息预期及增长忧虑影响
商品:油价下跌,市场担心需求,且油组决定按计划增产
市场走势
市场走势及主要变动
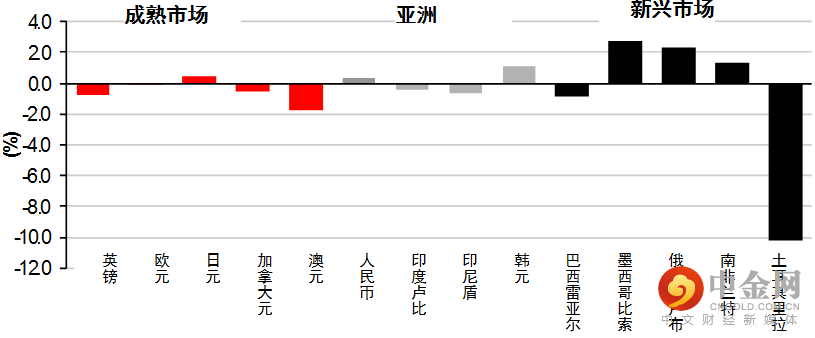
货币(兑美元)
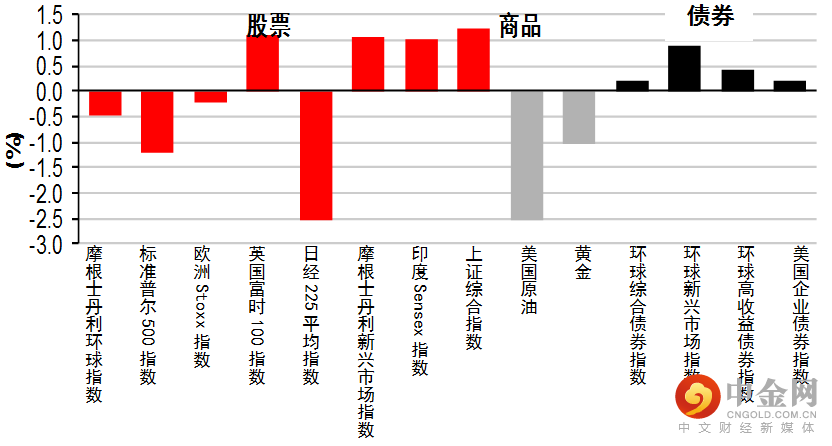
股票
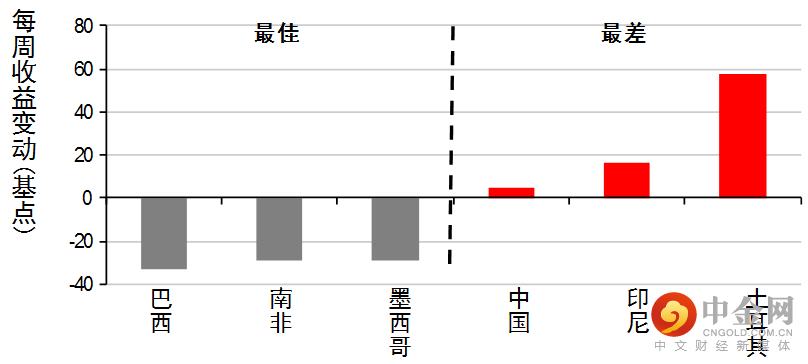
债券(十年期息率)

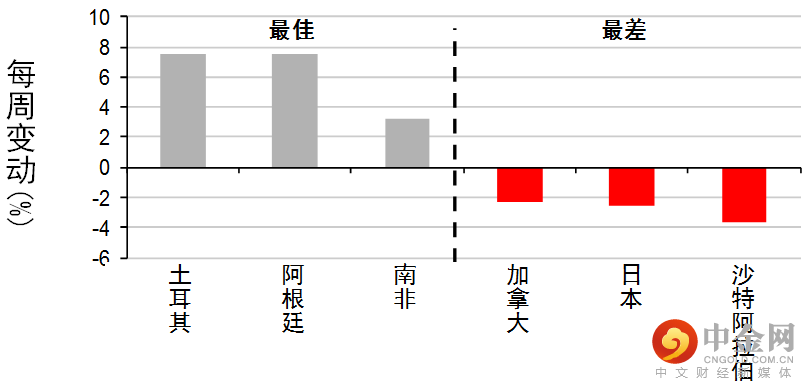
上周市场概况

宏观经济数据及市场事件
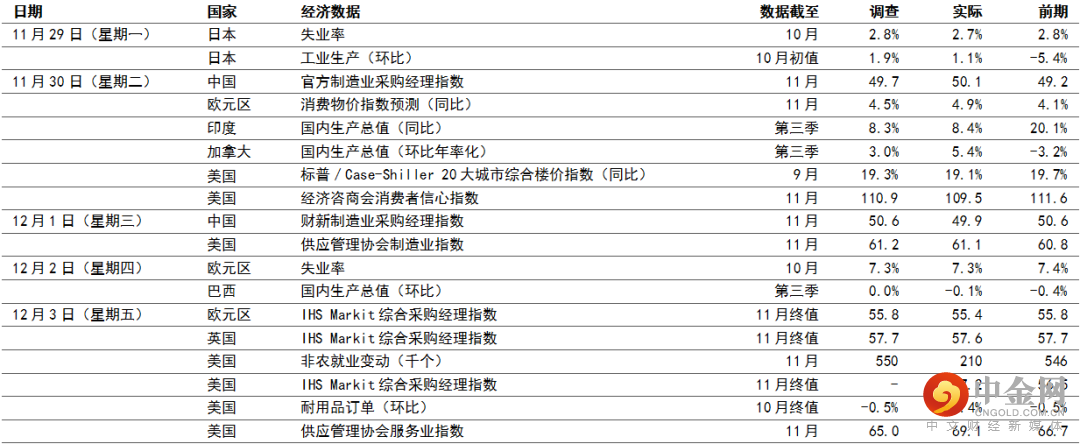
美国11月份新增210,000个非农就业职位
近90%受访美国制造经理表示,供应交付时间有所增加
美国消费信心微跌,受通胀和增长担忧拖累
欧元区11月份消费物价指数通胀升至4.9%(同比)的历史新高
美国11月份新增210,000个非农就业职位,为2021年以来最慢增长,雇主需继续应付招聘困难。疫情下的季节性数据调整,亦可能是另一项影响因素。例如零售业新增332,000个就业职位(未经季节性调整),但经季节性调整后,数字为减少20,000个。月内跨行业的统计调整合计超过500,000个职位。报告确实反映劳动市场继续迅速复苏,失业率降至4.2%(预期为4.5%),参与率轻微扩大至61.8%(预期为61.7%)。最后,月度和年度平均时薪增长为0.3%(预期为环比0.4%)和4.8%(预期为同比5.0%)。
据美国联邦储备局(联储局)最新的商业观察褐皮书显示,在10月份及11月份首数周,多数地区的经济可能保持温和至适度增长率。然而,受访者指扩张继续因供应链受阻和劳动力短缺而受限制,因此,工资增长继续步伐「强劲」。同样地,相关瓶颈和强劲需求使物价普遍出现「适度至强劲」变化,但半导体和若干钢铁产品的供应增加,使一些细分市场的物价纾缓。
美国11月份供应管理协会制造业采购经理指数为61.1,略高于上月的60.8,受生产、新订单及就业增加推动。供应链积存情况略为改善,但89%企业仍然指供应交付时间较长,显示供应链受阻可能持续一段时间。另一方面,美国供应管理协会服务业采购经理指数升至69.1的新高(预期为65.0),受商业活动和就业大增推动。新订单保持在69.7的高位。
11月份美国经济咨商会消费者信心指数微跌至109.5,低于预期的110.9。受通胀忧虑持续和预期增长略为放缓影响,数字为2月份以来的新低。月内「现况」及「预期」分项指数均有所回落。虽然整体数字令人失望,但调查继续反映劳动市场强劲,调查的劳动力差异指标(受访者表示「职位充裕」与「难以获得」的差异)达到46.9的历史新高。
加拿大第三季的国内生产总值增长5.4%(环比年率化),超出预期的3.0%(环比年率化)。数字较2021年第二季经修正后的收缩3.2%(环比年率化,先前为跌环比1.1%)有所反弹,乃受家庭开支和出口推动。加拿大与其他国家一样,复苏并不平均且表现波动,但预期到了2021年底或2022年第一季,整体活动将达到疫情前水平。
巴西第三季国内生产总值微跌0.1%(环比),与预期持平。数字连续第二季收缩,反映经济陷入技术性衰退,其出口和投资开支的跌幅,高于家庭消费的复苏幅度。数据曾在2021年第一季重返疫情前水平,但最新公布显示整体活动稍为偏离疫情前水平。
欧元区11月份消费物价指数通胀由4.1%(同比)升至4.9%(同比),高于预期的4.5%。数字创欧元时代的历史新高,并受到能源成本急升和一次性的统计效应推动。展望未来,由于德国临时削减销售税的影响将跌出按年比较数字的计算,加上能源价格下降,预期通胀数据将在2022年开始回落。
日本工业生产继连续三个月下跌后,10月份升1.1%(环比),乃受惠于全球供应链短缺问题缓和,惟复苏仍未达预期的1.9%(环比)升幅。在紧急状态解除后,10月份失业率由9月的2.8%微跌至2.7%。
宏观经济数据及市场事件
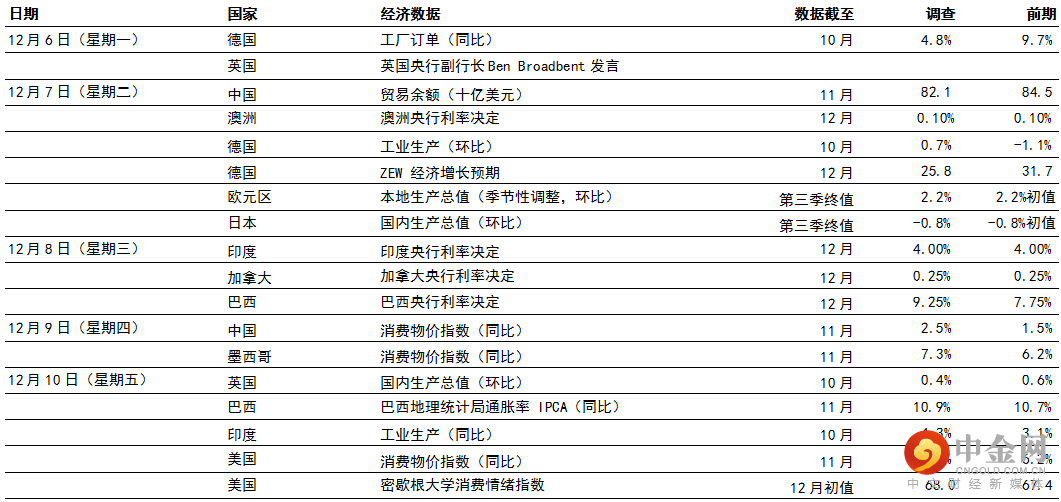
本周公布的美国和中国消费物价指数通胀,以及英国国内生产总值将成为焦点
英国的经济增长在9月份急升后,升势可能稍为放缓
预期中国消费物价指数通胀将急升至2.5%(同比),受食品价格推动
美洲
预期本周公布的11月份美国消费物价指数通胀将升至6.7%(同比),市场上周预期联储局将宣布减少购买资产的步伐会较原订快。供应链问题持续及商品需求强劲,仍然是通胀高企的主因,而官员确认物价压力正扩大至其他类别。按月变动和细分项目将成为焦点,预期数字将增长0.6%(环比),10月份为急升0.9%(环比)。
预期本周后期公布的12月份密歇根大学消费情绪指数将升至68.0(上月为67.4),家庭继续担心通胀增长较收入快。
预期加拿大央行将把隔夜政策利率维持在0.25%。截至上周五早上,部分市场预测首次加息最早可能在明年3月份,但具体主要视乎央行的产出缺口估算。当局在最后一次更新表示,产出缺口将在2022年中达致平衡。
巴西央行货币政策委员会在上一次10月份会议上,曾表示12月份将再次加息1.5个百分点以应付通胀急升。虽然近期增长放缓,但分析师仍预期利率会上调至9.25%。
欧洲
德国方面,预期10月份工厂订单将变动不大,其需求持续强劲,较疫情前水平高出约9%。10月份工业生产则可能微升,但由于供应链短缺继续构成影响,水平应会远低于2020年2月份。汽车生产一直拖累整体产出,数据将受密切关注。
英国国内生产总值继上月急升后,预期10月份的增长动力可能稍为放缓。11月份服务业和制造业的调查活动数据仍然强劲,但预期奥米克戎变种病毒传播可能削弱2022年第一季的消费信心和供应。
亚洲
根据调查数据,加上韩国和越南的出口数据强劲,预期中国11月份的出口可能保持强势。此外,海外港口瓶颈有缓和迹象。进口增长亦可能受全球商品价格仍然高企支持。整体而言,11月份中国贸易结余可能稍为下降。
预期中国11月份消费物价指数通胀将由上月的1.5%(同比)跃升至2.5%(同比),主要受猪肉、蔬菜和水果价格急升推动。非食品和核心通胀也可能略升,但幅度温和,个别地区的疫情继续拖累服务业消费。此外,如调查价格数据所示,11月份生产者价格指数通胀可能缓和,乃因当局采取政策措施解决电力短缺,并控制有色金属、化石、建材和煤炭的商品价格升幅。
预期印度央行将保持其政策回购利率不变,并维持宽松政策立场,因新奥米克戎变种病毒增加了经济不确定性。随着过剩流动性逐步收紧,当局已开始政策正常化。
印度10月份工业生产可能增加,受惠于节日效应和出口强劲。此亦与核心基建行业的生产复苏一致。然而,供应短缺和物流困难可能继续拖累汽车等行业的产出。
市场变动
股票:环球股市下跌,受奥米克戎变种病毒、联储局收紧货币政策,以及美国就业数据未达预期所拖累
美股上周表现疲弱,承接了再上一周的跌势,因奥米克戎新变种病毒带来担忧,且联储局主席鲍威尔发表鹰派言论,暗示将提早结束缩减政策。股市在上周五大跌,因非农就业数据低于预期。标普500指数上周跌1.2%。
欧洲股市上周表现波动,收市报跌,投资者评估美国就业数据、货币政策及奥米克戎变种病毒引致的风险。股市在上周三受支持,世界卫生组织首席科学家表示,疫苗可预防奥米克戎变种病毒引发的重症,消息提振了对疫情风险敏感的股票。然而,道琼斯欧洲50指数上周仍跌0.2%。
多数亚洲股市上周下跌,市场担心联储局将加快缩减刺激政策,奥米克戎变种病毒亦造成潜在经济影响。日本股市上周下跌,当局暂停外国游客入境。港股亦因中国科技股疲弱而报跌,市场担心股票在美国退市的可能性和监管压力。然而,中国股市受政策宽松预期支持,上周上行。另一方面,半导体行业上扬,支持韩国和台湾股市在区内录得升幅。印度录得首宗奥米克戎变种病毒个案,股市在上周五下跌,但近期数据(包括国内生产总值、制造业采购经理指数、税收和高频指针)继续显示复苏重拾动力,上周整体仍录得升幅。
债券:美国国库券曲线继续趋平,受加息预期及增长忧虑影响
美国国库券息率曲线继续趋平,投资者评估联储局可能比预期更快缩减政策的时间表,以及奥米克戎变种病毒带来的威胁。十年期和三十年期国库券息率分别跌12个和14个基点至1.35%和1.68%,上周五公布的非农就业数据令人失望,亦使息率走低。此外,两年期息率升9个基点至0.59%,市场预期联储局将加快启动下一个加息周期。
欧元区方面,长期政府债券上升(息率下跌),消费物价指数通胀高于预期;多个国家的每日新增个案亦高企,令区内奥米克戎变种病毒的担忧加深。基准的德国十年期政府债券券息率上周低收5个基点至-0.39%。非核心债券息差变动不大,意大利十年期政府债券息率跌6个基点至0.91%。
商品:油价下跌,市场担心需求,且油组决定按计划增产
欧洲油价上周微跌,市场担心奥米克戎变种病毒将削弱需求,而油组及其盟友决定1月份按计划增产。整体而言,欧洲油价跌2.1%至70.1美元。另一方面,通胀担忧加剧,但由于美元转强,金价上周跌1.0%。






举报电话: 13816368049
