

物管行业
碧桂园服务 (6098 HK)
◆ ◆ ◆ ◆
碧桂园服务 (6098 HK):助推行业变革与整合的龙头
◆ ◆ ◆ ◆
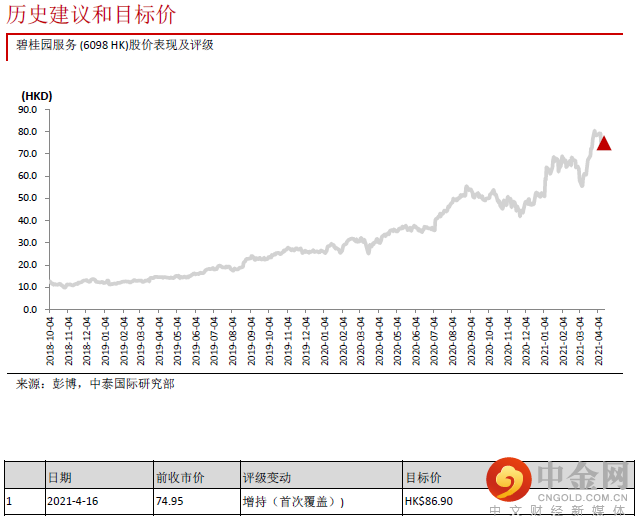
首次覆盖,给予86.90港元的目标价与“增持”评级
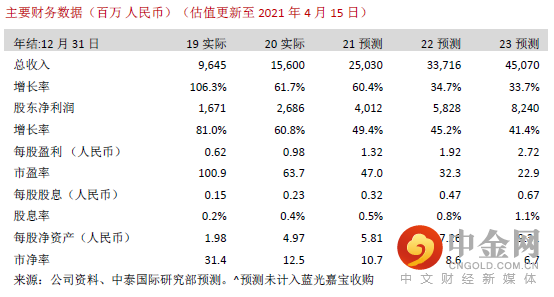
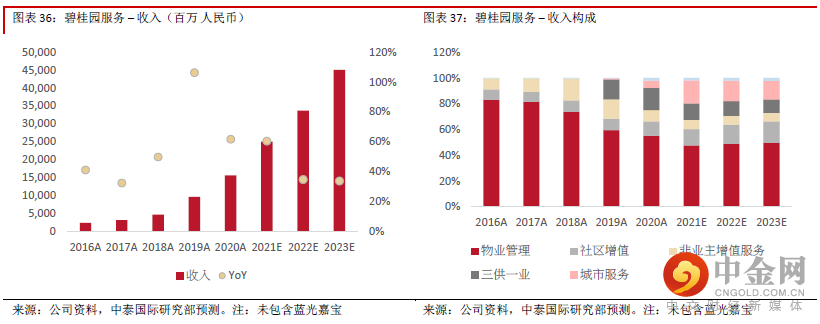
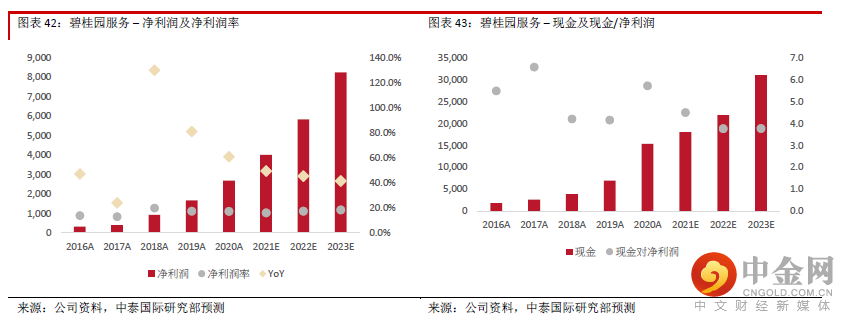
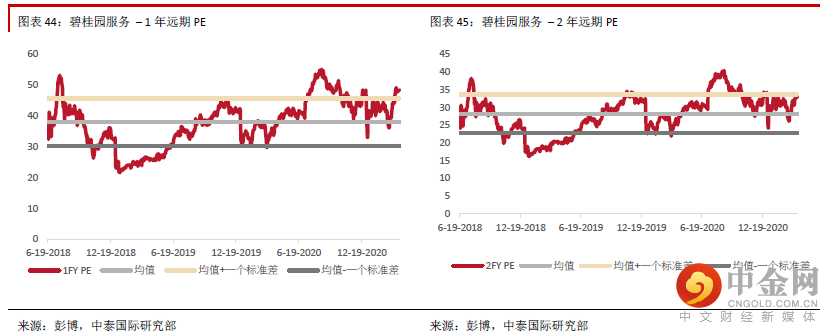
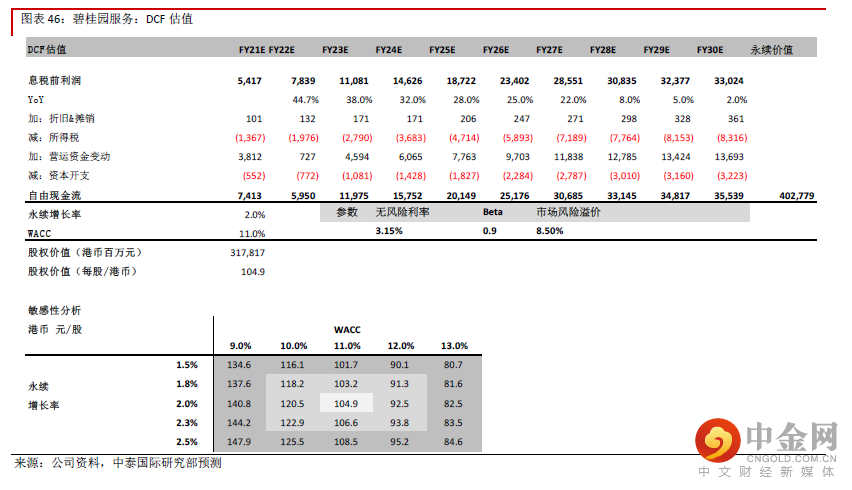
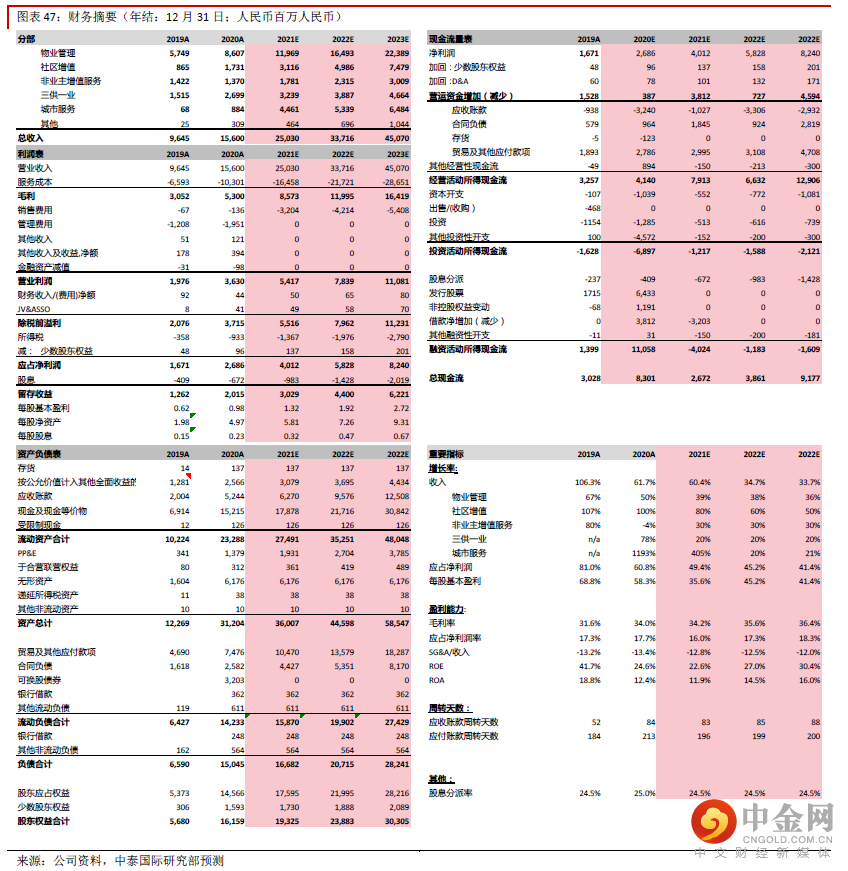
作为行业龙头、潜在的标准制定者,碧桂园服务有望在“十四五”进一步显著提升物管市场的市占率;公司亦体现出强大的上下游资源整合能力,增值服务与城市服务有望实现商业模式的突破,2025年千亿营收可期。展望21-23年,不考虑蓝光嘉宝收购,我们预计公司收入由156亿人民币增至451亿,CAGR 42%;净利润由26.9亿增至23年的82.4亿元,3年CAGR45.3%。相对估值法估值,给予86.90港元的目标价,对应37.5x的22年PE。我们用绝对估值法交叉检验,采用1.5%-2.5%的永续增长率,与9.0-13.0%的WACC,得出公司的估值区间在80.7-147.9港元,目标价位于合理偏保守估值区间。目标价对应现价有15.9%的上升空间,我们给予“增持”评级。
行业领军地位稳固,积极增长势头不减
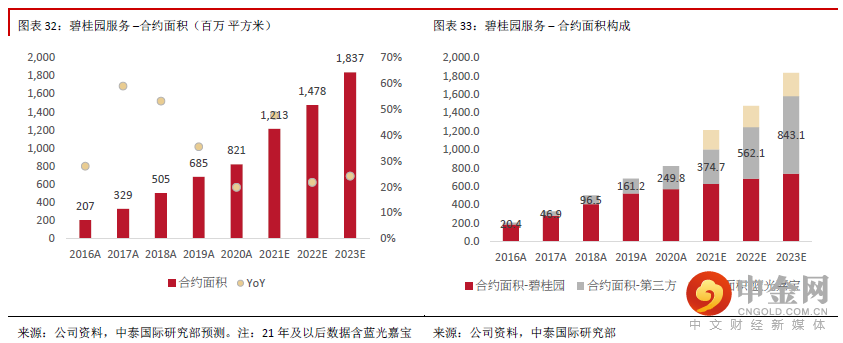
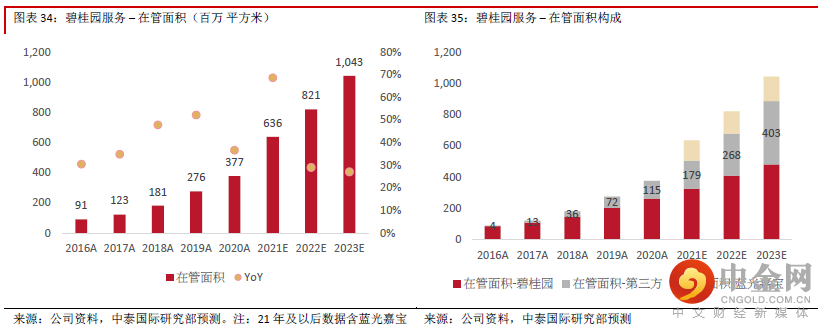
公司合约面积于20年末达8.2亿平方米,位列上市物管企业第一,较排名第二/第三的保利物业/恒大物业高44%/43%。20年公司品牌拓展发力,全年新增合约面积1.3亿平方米,其中品牌拓展、碧桂园、收并购分别贡献53.3%、35.1%、11.5%,品牌拓展新增面积首次超过碧桂园渠道新增面积。2021年3月23日,公司向蓝光嘉宝发起全面收购要约,以51.06港元/股收购蓝光嘉宝所有上市H股,预计总作价75亿元,交易规模创行业记录;收购将扩大公司合约/在管面积约26%/34%,快速完善公司全国布局。“十四五”政府推动物业管理行业标准化发展,作为行业龙头、潜在的标准制定者,我们认为行业环境利好碧桂园服务外拓、收并购,规模持续积极增长概率较高。
整合上下游资源,向千亿营收进发
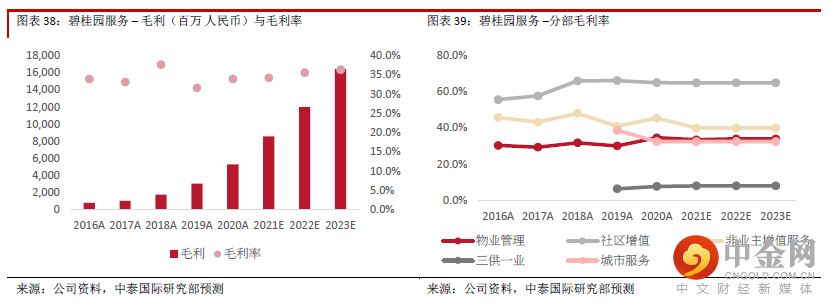
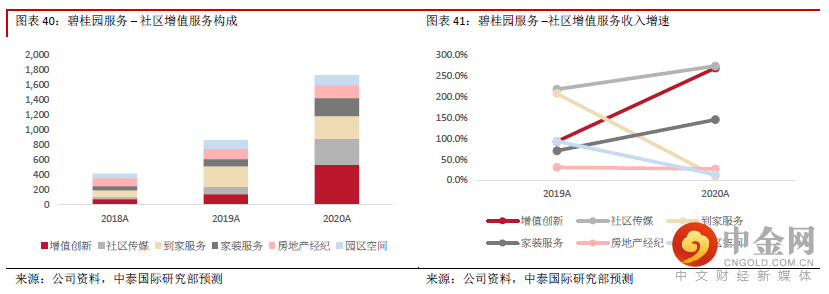
公司目标于2025年实现千亿营收(隐含45%的5年CAGR),其中物管/增值服务(包括社区团购)/商业商写/城市服务收入分别达500亿 (42% CAGR)/ 300亿(57% CAGR)/ 150亿(n/a)/ 200亿(87% CAGR)。我们认为收购上下游优质标的是扩大营收、变现社区流量的重要途径,2020年公司已展示了其行业内资源整合的能力。通过收购文津国际、城市纵横、满国康洁和福建东飞,建立了社区增值服务与城市服务领域专业能力(保险服务、电梯广告、城乡环卫服务)。2020年社区增值服务收入同比增100.1%至17.3亿,占收入比重由19年的9.0%上升至11.1%;毛利率65.1%;单方增值服务收入同比增40%至5.3元/平/年。城市服务收入达8亿,毛利率32.5%。增值服务利润率保持基本稳定。我们相信公司是最有潜力实现增值服务商业模式突破的物管企业。
风险提示:
1)收并购市场价格过高;2)增值服务增长不及预期;3)人力成本上升超预期
重要
声明
台端对本报告读取时,即视为同意接受下列各项之约束。
本报告只供参考之用,并不构成要约、招揽或邀请、诱使、任何不论种类或形式之申述或订立任何建议及推荐,读者务请运用个人独立思考能力自行作出投资决定,如因相关建议招致损失,概与中泰国际证券有限公司无涉。
报告中部份内容及数据发放可能于部份地区受到法律上限制,而此报告并非提供予置身于该等在法律上限制我们发放此等数据之地区的人士使用。翻阅此等报告之人士,须自行负责了解有关限制。
此报告之相关内容如在任何地区向任何人士招引或游说出售投资或接受存款乃属违法时,则此等报告之内容不应视为于该等地区作出该等招引或游说。
本报告之内容,包括但不限于文字、图表、版面、设计、相关网站或其它项目只备作一般参考用途。虽然数据已力求准确,唯本公司对上述数据之正确性、充足性或完整性不予保证,并表明不会对该数据内之错误或遗漏负任何赔偿责任。关于上述数据并不提供任何种类之保证、明示或法定保证, 包括但不限于不侵犯第三者权利、所有权、可商售性、对某特定用途的适用性等保证。
中泰国际证券有限公司
立即开户
识别二维码






举报电话: 13816368049
