zxjtzdx
中信建投优问,数十万资深股民的共同选择! 每日为您提供大盘分析、热点解读、新股动态、操作指南等精选内容,为您的投资决策提供专业指导。 祝您投资顺利!
北京
加关注
点击名字,来交个朋友~
2023年2月重点回顾:
1、2月外资流入放缓:2月受美国经济数据和中美关系影响,北向资金暂停了1月的大幅流入态势,2月全月合计净流入不足百亿。
2、内资活跃度提升,热点博弈激烈:2月市场炒作两会政策,叠加基本面数据真空期,主题热点投资活跃,行业风格轮动迅速!
3、PMI数据大超预期,经济持续复苏:2月PMI数据继续扩张至52.6,创近10年来最高值,经济持续复苏中。
2023年3月核心观点:
1、经济和政策:2023年是重拾信心的复苏之年,外需走弱的环境下,内需将成为替代出口的核心驱动力!上半年大概率都将延续修复态势,同时整体估值水平中等偏低,盈利方向向好,风险偏好回升,市场环境十分友好。
2、长期配置观点(6个月以上):复苏初期股票占优,基于中长期大类资产性价比,对股票类资产继续维持乐观,其中更看好与内需消费和政策驱动相关的领域,相对回避出口拉动且估值较高的制造业板块。
3、短期跟踪视角(6个月以内):当前市场环境友好,资金不敢轻易看空,市场很难出现深度回调。两会前后,热点博弈趋于激烈,市场呈现热点和情绪快速轮动的特征。一是密切关注两会和一季报后,市场的主线方向选择。二是密切跟踪经济数据和市场情绪的变化,做好大类资产配置或仓位管理。
★
大类资产配置观点
1、权益:★★★★(持有)
以股票风险溢价(说明:股票风险溢价=1/市盈率-10年期国债收益率)来反映权益资产的投资价值。这一指标越高,反映权益资产的性价比越高。
下图清楚地表明,股票资产风险溢价处于中位数水平,表面上看既不贵也不便宜。但是,考虑到市盈率指标的滞后性,今年的盈利方向向上概率非常大,所以股票资产的性价比仍优于债券。
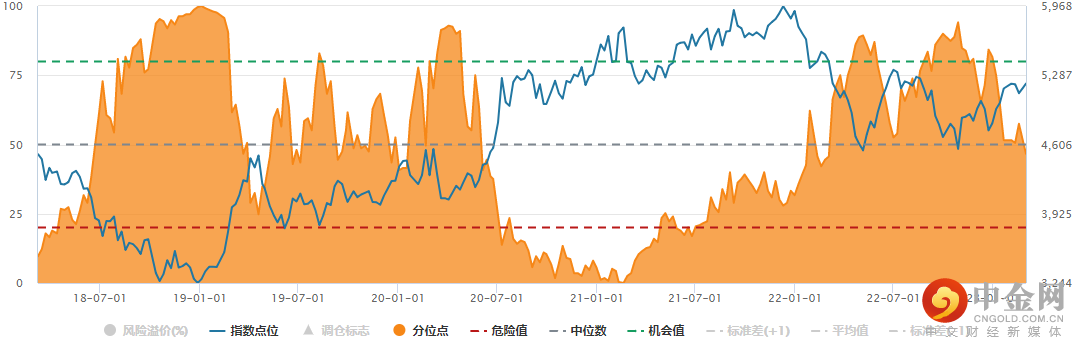
来源wind,wind全A近5年风险溢价
中长期视角看,目前仍是本轮国内经济上行周期的起步阶段,经济复苏期股票资产性价比最优。美国处于衰退初期,美联储加息进程有望在今年年中结束,降息进程有望在2024年开启。全球权益资产2023年表现会明显强于2022年。
当前的位置,对于左侧交易的投资者,早已完成建仓,继续持有即可。对于右侧交易的投资者,是股价不贵,同时趋势初成,也不失为很好的布局时机。
2、债券:★★★☆(中性)
以中美1年、10年期国债收益率水平变化,反映债券资产所处的利率环境。
美国10年国债收益率自2022年10月后宽幅震荡,1年国债收益率2月继续有所上行。国内长短期国债收益率自2022年11月后均有所上行,短端上行更明显,但2月国债长端平稳,短端上行,或反映复苏初期实体吸纳超额流动性。
展望未来,美债收益率高位熬顶,国债收益率上有顶下有底,或有波段性机会,而难有趋势性机会,既不恐慌也不贪婪。关注国内经济复苏的情况,如果通胀超预期上行,则要注意债市风险。
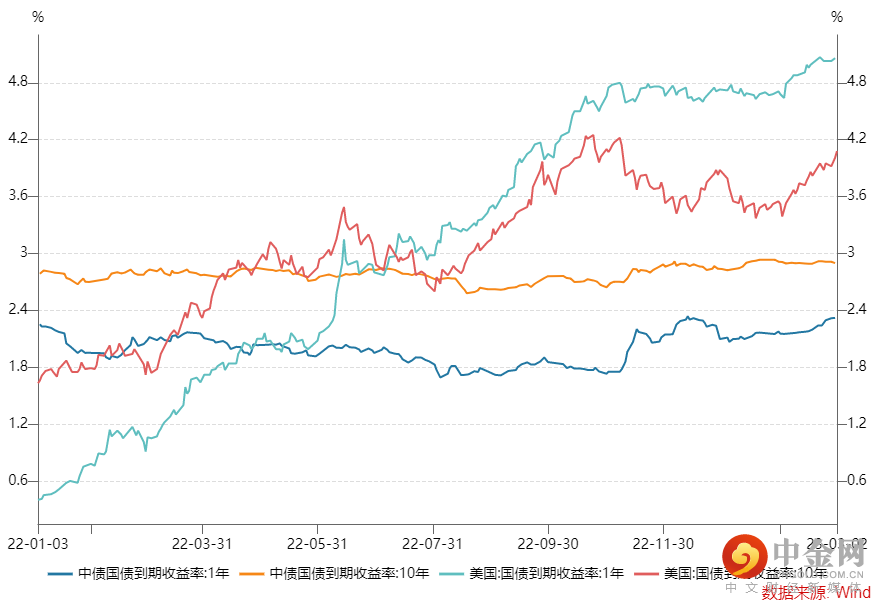
来源wind,20220101-20230303
3、商品:★★★☆(中性)
2022年上半年,伴随着美国通胀上行,叠加国际局势动荡对供应链的影响,商品类资产表现十分突出。2022年下半年,伴随着美联储持续快速加息,周期运行从过热向衰退过渡,商品行情进入中长期震荡格局中。波动率不断降低,导致CTA策略多数表现不佳。
2023年,海外衰退同时,中国经济或将迎来复苏,与中国复苏相关可能带来相应的投资机会。同时2023年地缘压力仍存,美元转向可期,从逻辑上看,或将为黄金带来投资机会。
★
国内复苏进行,海外仍有扰动
1、2月份采购经理指数持续扩张
2月后,出行和消费持续回暖,超越2019年同期水平,经济活动的持续恢复如火如荼的展开。反映经济景气水平的PMI指数2月继续扩张,制造业PMI在1月50.1的基础上,进一步扩张至52.6,创近10年新高,呈现供需两端同步扩张的良好态势。
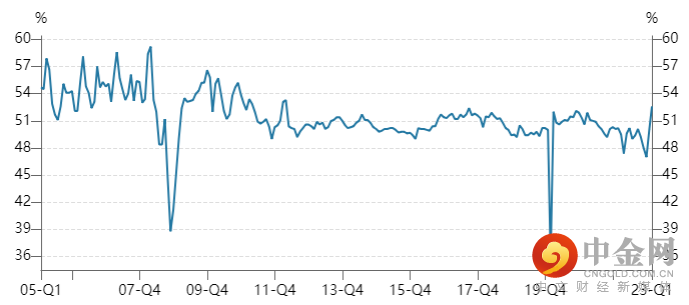
中国制造业PMI,来源wind,截止202303
2、美国通胀再次抬头
2023年1月,美国PCE通胀数据同比环比均有所上行,超出市场预期。同时,美国非农就业人数也超出预期,就业仍旧强劲。这两个指标意味着美国经济软着陆的预期增强,也指向了更高的利率水平,以及更长的高利率持续时间。
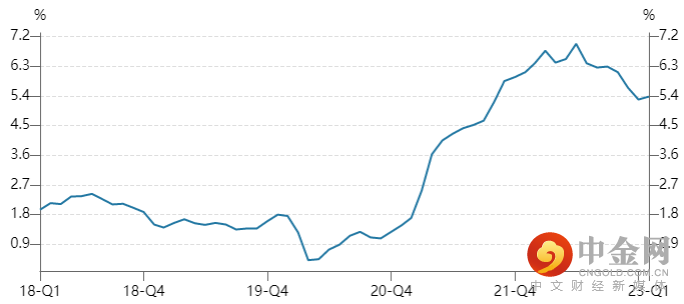
美国PCE同比,来源wind,截止202301
3、北上资金2月流入放缓
2023年以来,北向资金持续大幅流入,1月北向资金合计流入1412亿,外资态度非常坚决。但2月后,外资流入速度有所放缓,2月合计流入仅约93亿。一方面源于美国经济软着陆带来资金回流美国,另一方面是中美自流浪气球时间后,外交舆论上的针锋相对延续了整个2月。
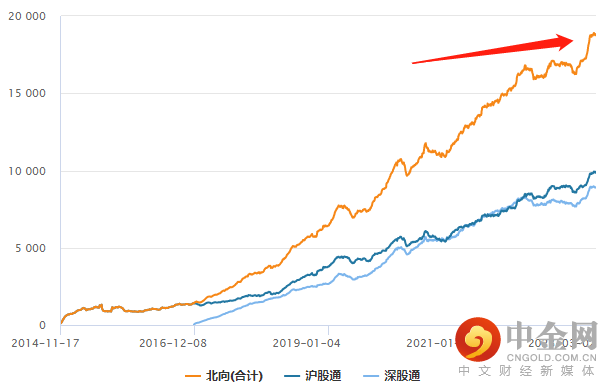
北向资金流入,来源wind,截止202303
4、内资持续活跃,主题快速轮动
虽然外资流入放缓,但内资在2月接力并持续活跃。叠加数据真空期和两会召开在即,主题投资和政策博弈特征非常明显,chatgpt和数字中国成为市场资金暂时选择的主线。但市场风格高频的轮动,投资者赚到钱也并不容易。
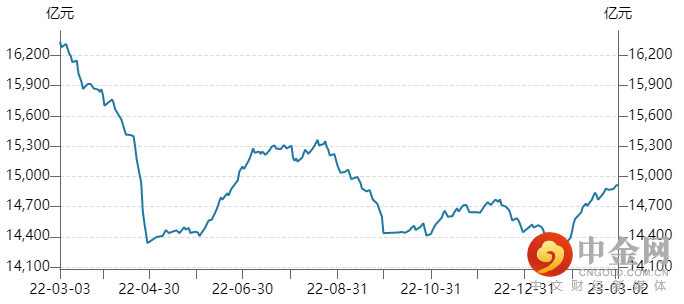
A股融资余额,来源wind,截止202303
展望后市,经历了2021年以来,持续两年的震荡,2023年中国经济将迎来复苏,这是中国政治和经济周期的叠加向上,投资者不宜轻易看空,要坚定持有基础仓位,才能避免未来被迫追高。
另外,市场风格轮动迅速,如果没有极强交易能力,建议保持均衡,逢低买入优质资产。
★
热点话题探讨
1、 “强复苏”还是“弱复苏”
前阵市场出现一定程度的调整时刻,被提到很高频次的逻辑是当下经济不是“强复苏”,而是“弱复苏”,其实这个问题,投资者不用过于纠结强弱,因为强弱本就是带有存在广阔的模糊地带,从当下披露的经济数据看,复苏还是很强劲,但也存在一定结构性问题。从全市场券商分析师预测的角度看,2023年上市公司的业绩将出现相当规模的修复增长,全年GDP运行区间或集中于5.5%-6%,我们对本次中国经济最终实现复苏充满信心,对当下证券市场在本次复苏过程中可能产生的丰富多彩的投资机会充满信心。
2、政策“超预期”还是“低于预期”
有市场分析人士指出“政策降息落空,低于预期”,其实,政策的本质是相机决策,我们不用特意的去预测这个政策,如果复苏强度比较强,政策力度可能会略微的弱,如果复苏情况一般则政策力度有可能加强,但是我们必须看到政策的核心是支持经济的健康复苏、健康发展的,万变不离其宗,近一两年来我们充分感受到政策释放的暖意,这些暖意也在持续发生效果,我们要对政策对经济的支持有信心。
3、关于美联储货币政策
我们依然认为,一个国家的利率,大概率贴合长期劳动生产率,就美国目前的劳动生产率,或许无法长期支撑当下4%以上的长期国债利率,高企的利率也引发的联合国秘书长的关切。因此,我们仍然判断,美联储货币政策转向仍是大概率发生的事件,但我们要对美联储货币政策转向的时间做足准备和风险防控。毕竟在人工智能领域,美国遥遥领先,并可能带动美国自身劳动生产率的提升,从而提升对高利率的容忍度。
4、关于人工智能的风格是否可能延续
我们人工智能定位为“第四次工业革命”,是比肩蒸汽机革命、电力革命、计算机革命对人类劳动生产率产生深远影响的技术革命。当下的ChatGPT才是刚刚开头,从长期看,人工智能将会逐渐渗透到各行各业,改变各行各业。从市场交易角度,该主题也会在未来几年,或许持续释放活力,而估值和实际业务模式增长将构成制约。
5、关于国企估值提升
我们认为当下,国有企业上市公司存在重要投资机会。这个机会来自于“否极泰来”的业绩修复,随着疫情因素的转变,国企上市公司利润有望出现全局性修复,特别是与经济景气度相关的行业;这个机会还来源于“举国创新”,在当下,集中力量解决卡脖子工程,国企仍要发挥重要力量;这个机会还来源于改革,国企改革将持续推进,一批国企将以崭新面目迎来新的发展阶段。相信随着中国特色估值体系的建设,原有国企过分低估值的状态将得到相当程度的修复。
数据来自wind,截止20230301
指数表现不代表个股收益,历史数据不带表未来
选好产品,到中信建投!
权唐 S1440611030014
刘辰琛 :S1440619120040
风险提示:本文不代表中信建投证券观点,仅属于基金投资策略讨论,不作为投资建议,本报告的调研内容为后续整理,不保证整理内容与调研原文完全一致,另外基金经理观点可能发生变更;文中信息均来源于本公司认为可信的公开资料,但本公司及其撰写人员对这些信息的准确性和完整性不作任何保证,也不保证所包含的信息和建议不会发生任何变更;我们已力求内容的客观、公正,但文中的观点、结论和建议仅供参考,文中所提具体基金、股票等证券仅用于举例,不构成投资者在投资、法律、会计或税务等方面的最终操作建议;历史业绩不代表未来,不作为同管理人/基金经理/投资策略其他产品未来收益水平的保证,任何人据此做出的任何投资决策与中信建投证券以及作者无关,基金产品详情请阅读基金法律文件,并以之为准,基金投资有风险,决策须谨慎;第三方不得以商业目的对本文所载内容进行复制、转载,如需复制、转载的,应申请授权并注明来源,且不得对文中内容进行任何有悖原意的引用、删节和修改。
举报电话: 13816368049