一、往期观点回顾
我们在上期策略中认为,两会政策指出的重要经济部署将为市场提供更多方向,有助于推动各板块持续接力,为结构化行情提供支撑。但是,海外方面,美联储加息政策、地缘政治等也将持续扰动市场节奏。同时3月即将进入业绩披露期,也会对市场有一定影响。所以,3月可能是重要的方向选择时间节点,市场运行节奏可能伴有反复震荡。
操作层面建议仍以结构化行情的节奏应对,个股高抛低吸、波段为主,短线重点把握数字经济、储能、医药、消费、新老基建等的轮动机会。中线配置方向上:一、成长主线。重点关注高端制造和既有“政策底”又具有基本面逻辑自主可控方向如:智能制造、电气设备、新能源设备、计算机、半导体设备及医疗器械等;二、稳增长主线。当前经济恢复基础尚不稳固,宏观政策还有继续发力的必要性,可持续关注在“稳增长”持续加码下有望受益的新老基建、地产产业链、建材等板块;三、左侧逢低布局出现基本面回暖迹象的消费服务行业,随着防疫政策宽松化,大消费市场潜力被一定程度释放;包括:社会服务、医药生物、黑色家电、商贸零售、食品饮料、券商等。四、央企估值回归方向。如中字头、央企资产整合等。五、重视大周期趋势,重点看好黄金和船舶等。长远来看,赛道股和核心资产都是资产配置的重要组成部分,可逢低均衡配置。
二、一周市场回顾及走势分析
(一)市场整体表现
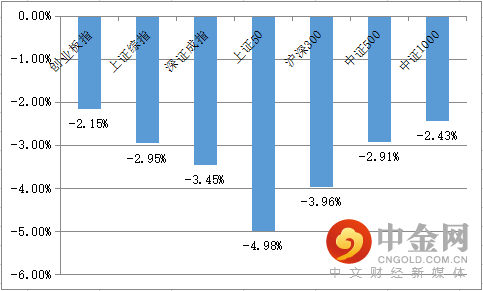
本周大盘震荡调整,各主要指数均录得一定跌幅,其中上证50指数以4.98%的周跌幅表现最差,创业板指和中小盘指数跌幅相对缓和。
本周重要指数涨跌幅:
资料来源:中信建投通达信
(二)板块表现
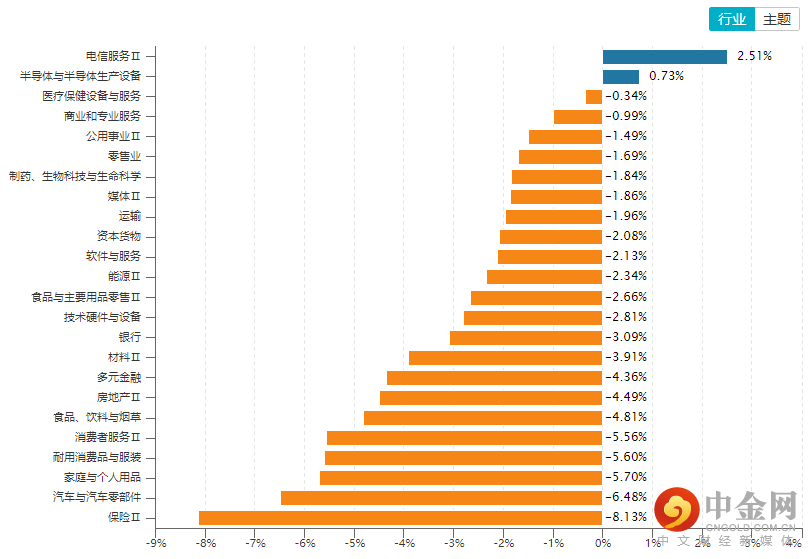
从行业板块表现来看,仅电信服务和半导体录得一定涨幅,其余板块尽墨,其中保险、汽车、消费跌幅居前。
资料来源:wind资讯
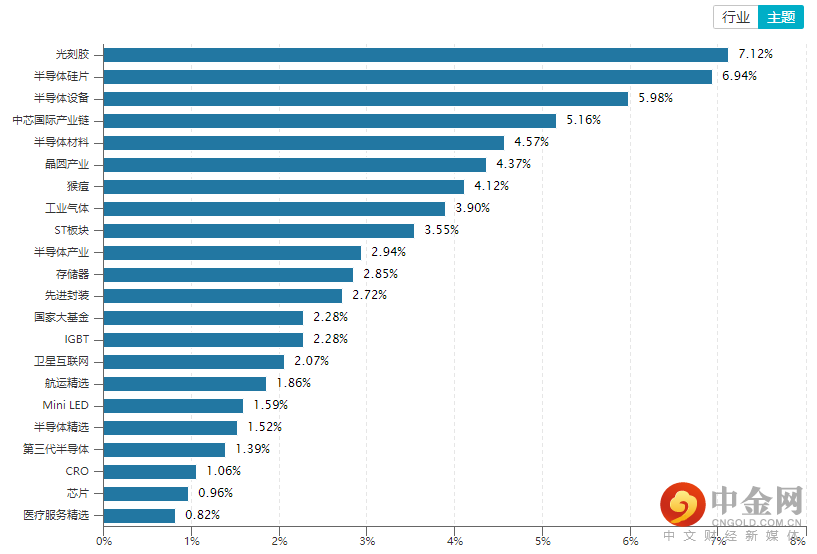
从概念主题板块的表现看,与半导体相关的各细分板块均有不错的表现。
资料来源:wind资讯
(三)市场资金流向
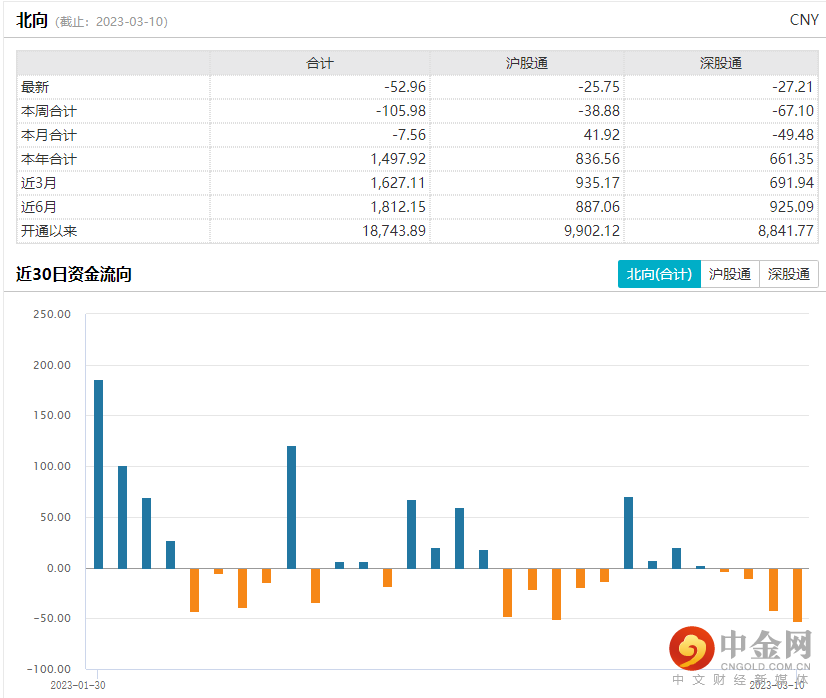
北向资金本周呈现净流出,全周流出超100亿,从而使本月也呈现了流出态势,全月流出7.56亿。
资料来源:wind资讯
(四)宏观经济数据
1、PMI
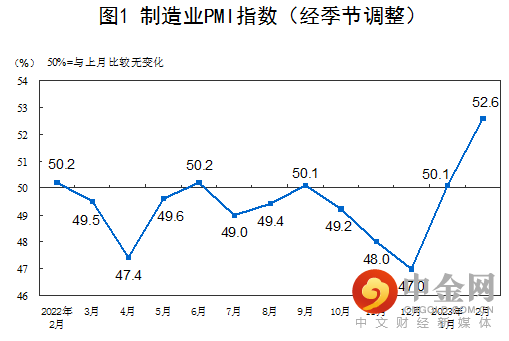
2月份,制造业采购经理指数(PMI)为52.6%,比上月上升2.5个百分点,高于临界点,制造业景气水平继续上升。
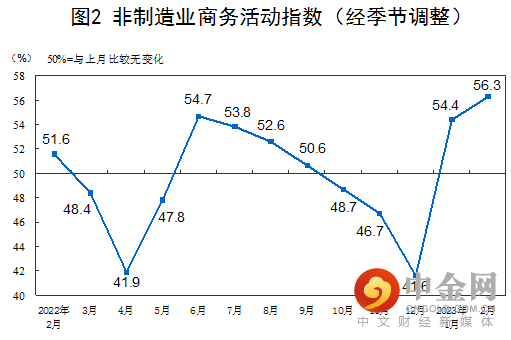
2月份,非制造业商务活动指数为56.3%,比上月上升1.9个百分点,高于临界点,非制造业恢复发展态势向好。
资料来源:国家统计局
2、通胀数据
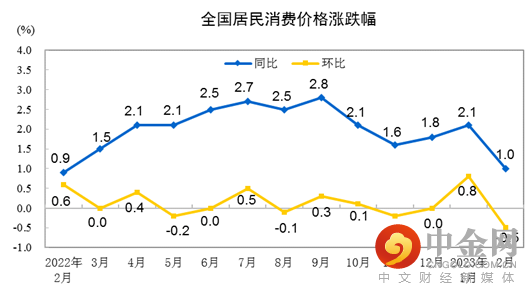
2023年2月份,全国居民消费价格同比上涨1.0%。1—2月平均,全国居民消费价格比上年同期上涨1.5%。2月份,全国居民消费价格环比下降0.5%。
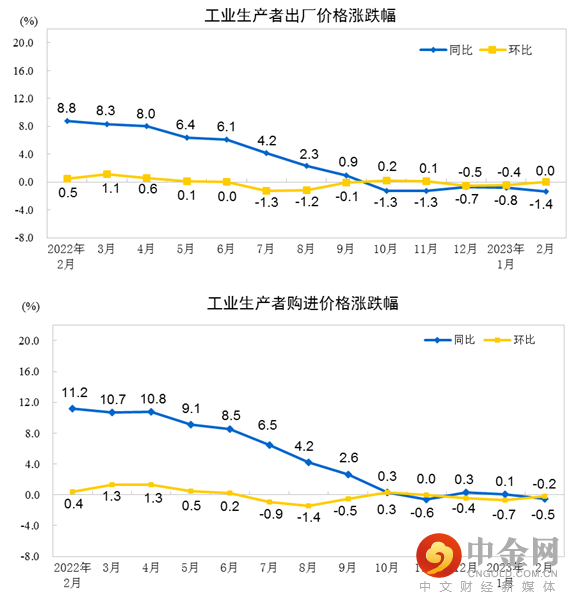
2023年2月份,全国工业生产者出厂价格同比下降1.4%,环比持平;工业生产者购进价格同比下降0.5%,环比下降0.2%。1—2月平均,工业生产者出厂价格比去年同期下降1.1%,工业生产者购进价格下降0.2%。
资料来源:国家统计局
3、金融数据
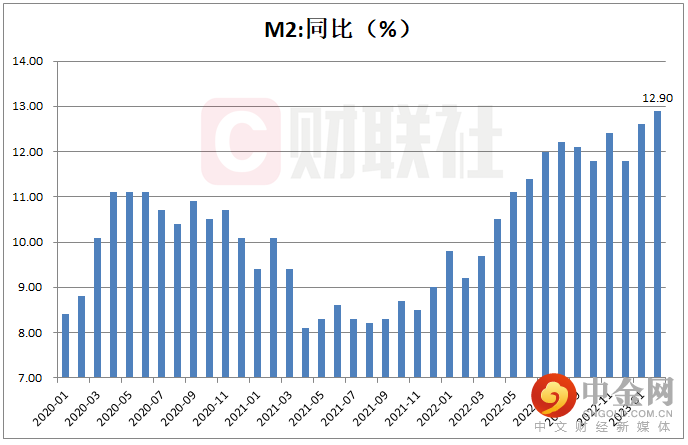
中国2月货币供应量M2同比增长12.9%,预估为12.5%,前值为12.6%。
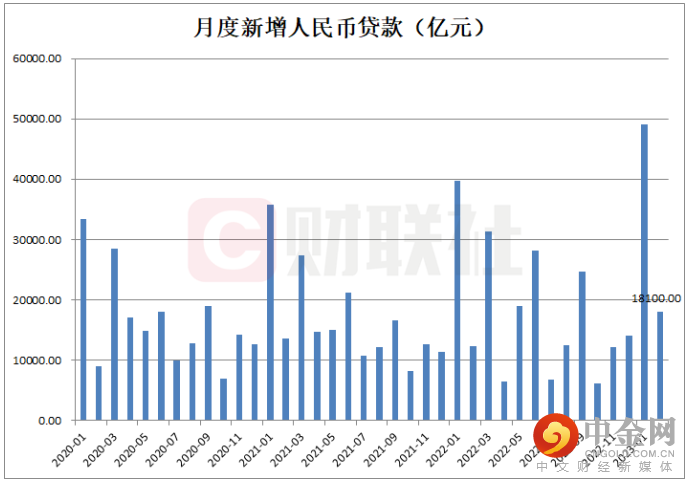
中国2月新增人民币贷款18100亿元,同比多增5928亿元,预估为15000亿元,前值为49000亿元。
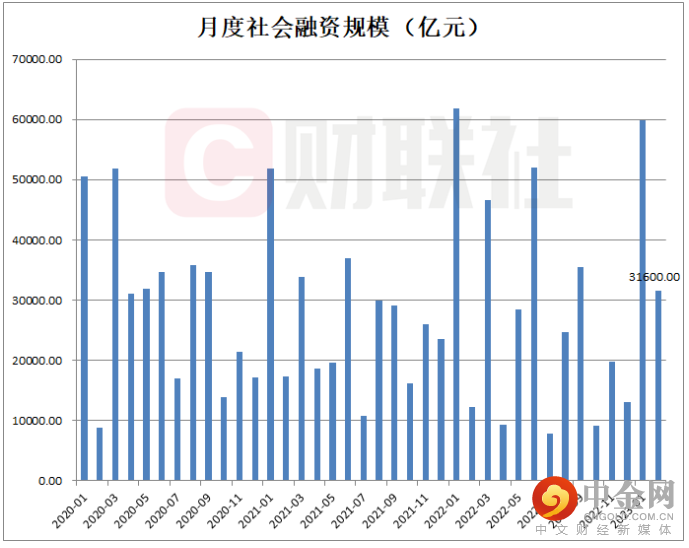
中国2月社会融资规模增量3.16万亿元,比上年同期多1.95万亿元,预估为23000亿元,前值为59840亿元。
2月末社会融资规模存量为353.97万亿元,同比增长9.9%。
资料来源:财联社
4、进出口
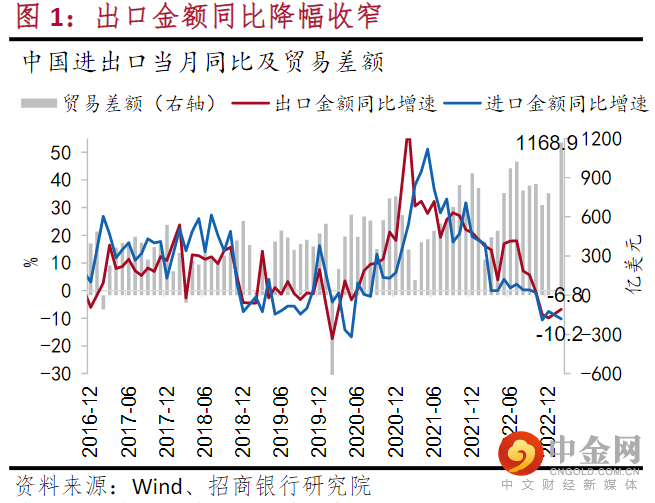
今年前2个月,我国进出口总值6.18万亿元人民币,同比微降0.8%,其中,出口3.5万亿元,同比增长0.9%;进口2.68万亿元,同比下降2.9%;贸易顺差8103.2亿元,同比扩大16.2%。按美元计价,今年前2个月我国进出口总值8957.2亿美元,同比下降8.3%。其中,出口5063亿美元,同比下降6.8%;进口3894.2亿美元,同比下降10.2%;贸易顺差1168.8亿美元,同比扩大6.8%。
作者:
赵程华(首席投顾):S1440610120001
李殿龙(首席投顾):S1440610120288
李建芸(首席投顾):S1440610120356
重要提示:本栏目刊载的信息不构成任何投资建议,投资者不应以该等信息取代其独立判断或仅根据该等信息做出决策。我们力求本栏目刊载的信息准确可靠,但对这些信息的准确性或完整性不作保证,亦不对因使用该等信息而引发或可能引发的损失承担任何责任。市场有风险,投资需谨慎。请您务必通过正规渠道参与投资交易,远离非法证券活动。
举报电话: 13816368049