投资要点
8月规上工业企业利润当月同比跌幅收窄至-9.2%,这主要是由于去年8月的低基数,实际上企业利润边际修复程度有限,需求仍较疲弱、经营成本压力较大。从结构来看,中游利润占比继续升高,其中汽车、电气机械、电力热力等政策利好、需求旺盛的行业增速较快。下一阶段,内外需均面临一定压力,政策上或仍将以落实前期出台措施为主,对于政策利好、需求有支撑的行业,利润或将进一步修复。
工业企业利润当月同比降幅收窄,但压力仍大。2022年1-8月规上工业企业利润累计同比下降2.1%,较1-7月跌幅扩大,不过8月当月同比下降9.2%,较7月跌幅收窄了4.2个百分点,这主要是由于去年8月的低基数,如果剔除掉基数效应,企业利润边际改善程度仍有限,经营仍面临一定压力。
从量价分解看,量升价减。8月规上工业增加值同比增长4.2%,较前一月回升0.4个百分点,量的贡献有小幅增加。但是,价的贡献持续减小,8月PPI环比下跌1.2%,同比涨幅从4.2%回落至2.3%,已是连续10个月回落,这主要是受内外需双双走弱影响,能源化工、黑金、煤炭等产业链价格均下行,对利润形成不小拖累。
单位成本仍高,挤压利润空间。从单位成本和费用来看,每百元营收中的成本继续抬升至84.8元,续创2020年5月以来的最高值,这使得营收利润率累计值连续第二个月回落至6.29%,当月值仍为5.58%,不过由于去年同期基数偏低,同比小幅收窄,对利润有正向贡献。
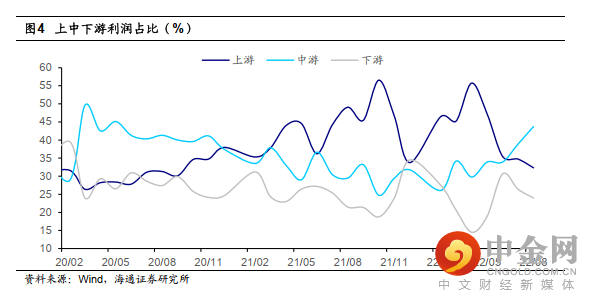
中游利润占比继续升高。由于原材料价格持续回落,上游行业利润占比连续第二个月下降,8月占比为32.3%;中游和下游利润则存在分化,下游行业需求偏弱,利润占比回落至24.0%,而中游行业受益于成本减少、需求改善和供应链修复,利润占比上升至43.7%,为2020年5月以来的最高值。
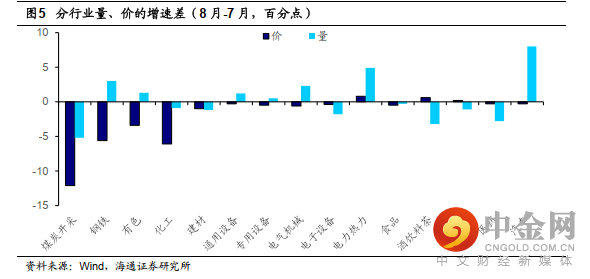
分具体行业来看,在上游行业中,仅煤炭开采保持利润同比正增长,不过由于高温季结束,煤炭需求减少、价格下跌,行业利润增速也从前一月的75.6%大幅回落至8.9%。其他上游行业利润同比均负增,主要是受到上游价格下降的影响,价格对利润造成较大拖累,其中钢铁行业已经连续两个月亏损,不过8月同比跌幅略有收窄,这主要是由于多地高炉检修陆续结束,下游基建加速开工、地产保交付,供需两端均有改善,带来量的边际回升。
在中下游行业中,政策利好、需求较旺的电气机械、电力热力、汽车等行业利润增速较高。其中汽车行业供销两旺,利润增速从前一月的78.2%进一步升高至100.1%;电力热力行业受持续复工和高温天气影响,发电量需求高增,行业利润增速大幅上升至160.0%。促消费政策颇见成效,叠加节假日临近,酒饮料茶需求增加,利润同比增长较快。
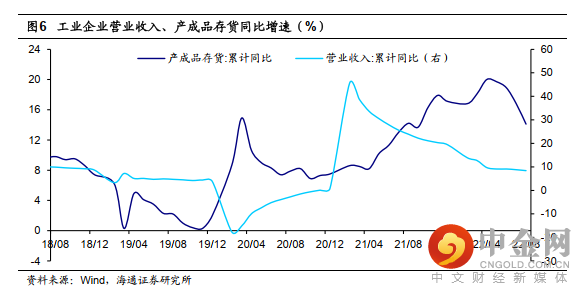
仍在主动去库存。1-8月工业产成品存货增速为14.1%,较1-7月下降2.7个百分点,连续第四个月去库,去库速度进一步加快。企业营收累计同比和当月同比均较前一月有所下降,其中当月同比从7月的7.1%下降至5.8%,虽然仍保持正增长,但当月增速已连续两个月放缓,显示总体需求仍较低迷。需求增速和库存增速双双下降,说明当前仍处于主动去库存阶段,延续前一月的趋势。
8月利润增速同比跌幅收窄,但主要是由于低基数问题,实际利润改善程度有限。下一阶段,内外需均面临一定压力,海外高通胀背景下需求回落,对我国出口形成拖累;国内房地产基本面仍较疲弱,出清仍处于初期阶段,难以带动相关产业链需求改善。政策上或仍将以落实前期出台措施为主,对于政策利好、需求有支撑的行业,利润或将进一步修复。
举报电话: 13816368049