一、本周要点提示
(一)发改委:9月23日中央储备冻猪肉出库投放竞价交易有关事,本次竞价交易 1.44 万吨。
(二)9月19日,农业农村部召开豆粕替代行动工作推进视频会,全面推进豆粕减量替代行动,促进养殖业节能降耗,保障国家粮食安全。
二、行情回顾
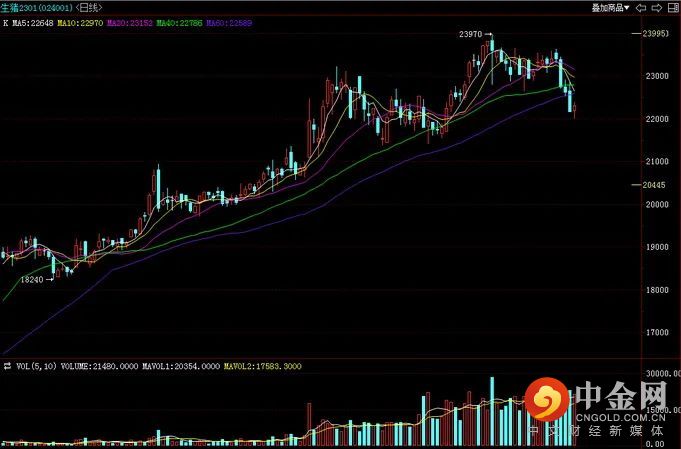
上周主力01合约出现大幅增仓下跌,周一开始盘面出现下跌,周二增仓下行出现大阴线,周四进一步加深跌幅。01出现下跌,一方面前期冲击24000压力位无力,多头在十一长假之前选择提前撤退;另一方面,现货受到二次育肥和压栏影响持续坚挺,也表明后市供给会出现增多,加上01节后合约属性较强,开始出现多转空及套保进场。周内最高点在周一23620,最低点在周五22015。
图1:
生猪01合约
资料来源:文华财经、中期研究院
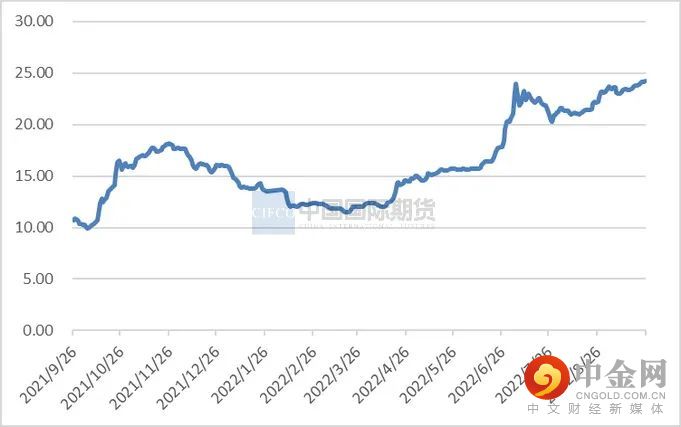
上周生猪价格小幅走强,周内外三元出栏均价23.99/公斤,较前一周上涨2.22%。上周猪价上涨明显,主要受到二次育肥和压栏的影响,短期供应减少,支撑猪价走高;同时天气转暖,对于猪肉尤其是大猪需求增多,也对猪价造成利好。需求方面,虽然临近十一小长假,陆续开始有备货需求,但是疫情防控会抑制一定消费;加上政策性抛储持续,猪价现货高点受限。
图2:
生猪现货价格
资料来源:涌益咨询、中期研究院
三、基本面分析
(一)供给方面
1、出栏体重
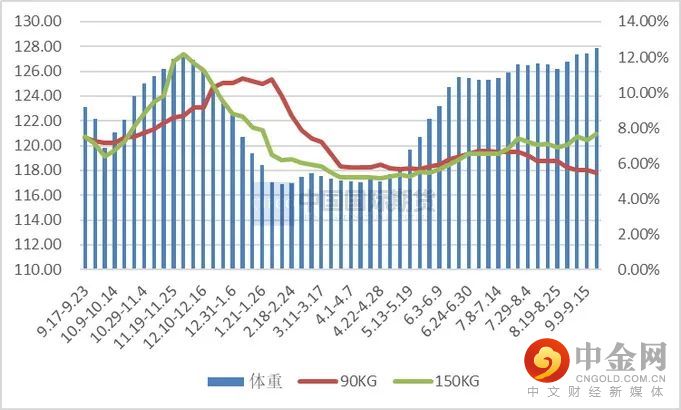
图3:生猪出栏体重
资料来源:涌益咨询、中期研究院
2、补栏情况
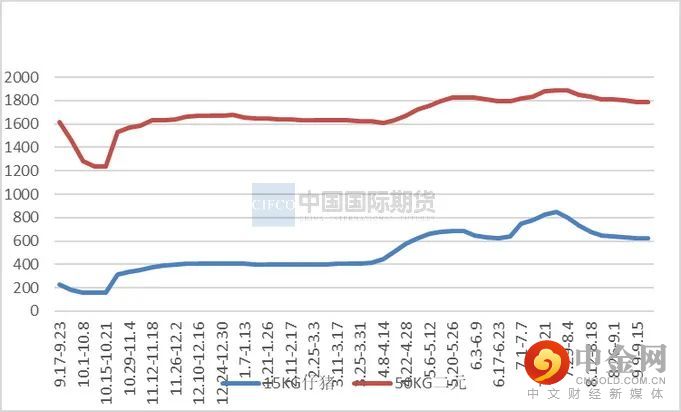
上周外三元仔猪出栏均价为626元/头,持平。二元母猪市场销售价为1784元/头,较前一周跌5元。由个别地区仔猪报价仍偏弱势,当前补栏仔猪积极性较差,市场实际成交疲软,下周仔猪价格或偏弱调整;市场补栏二元母猪积极性一般,集团公司多自留为主,母猪正常轮换,短期市场二元母猪价格或无较大调整。
图4:
仔猪、二元母猪价格
资料来源:涌益咨询、中期研究院
(二)需求方面
1、生猪屠企屠宰量
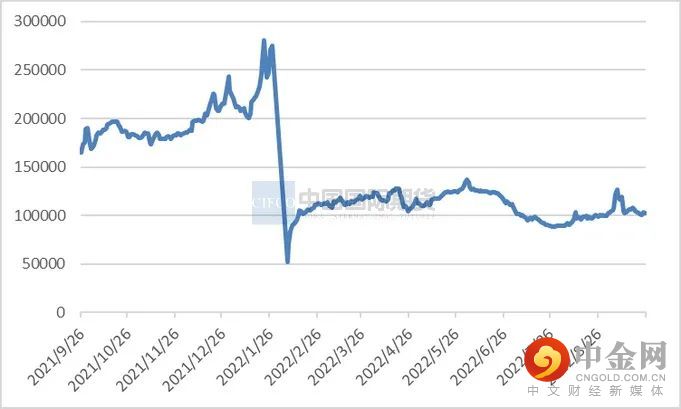
上周屠宰企业合计平均屠宰量在104788头/日,较上周下降3.07%。周内猪价持续上涨,但终端肉价涨幅有限,屠企为保量被动接受高价,亏损严重,故部分屠企减量,甚至个别小宰企停宰避险。十一小长假备货将开启,预计屠宰量出现提升。
图5:
屠企屠宰量
资料来源:涌益咨询、中期研究院
2、猪肉需求情况
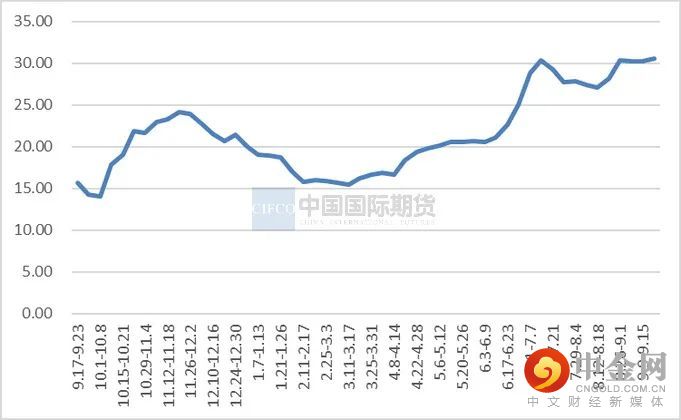
上周全国白条均价为30.62元/公斤,较上涨1.29%。上周毛猪价格持续走高,但终端消费疲软跟不上,导致白条价格涨幅不及毛猪涨价幅度。
图6:猪肉价格
资料来源:涌益咨询、中期研究院
(三)行业利润
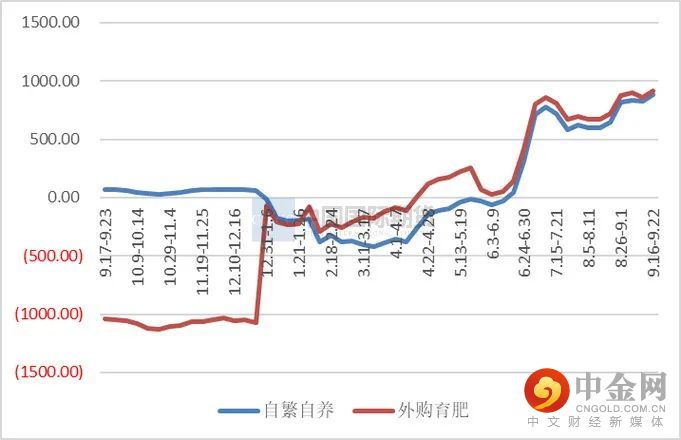
上周自繁自养周均盈利886.99元/头,外购仔猪盈利918.11元/头。周内饲料原料豆粕价格上涨幅度明显,养殖成本增加;但生猪价格受二次育肥热情高涨的影响,价格上涨幅度更大,使之养殖盈利并未受到原料涨价影响出现下降,而呈现了增长态势。
图7:养殖利润
资料来源:涌益咨询
四、操作建议
上周主力01合约出现增仓下跌,提前开始走节后回落逻辑。即将开始十一小长假,建议暂且观望,持仓者注意仓位。
风险点:政策、天气、疫病。
中期研究院 农产品研究团队
2022年9月26日
中期研究院
中期研究院,根植于国际期货30年以来对大量产业客户服务经验的积累和总结,专注于期货及金融衍生品领域的广度、深度和创新性研究,是中国期货及金融衍生品领域优秀的大型综合性研究机构。
中期研究院定位为公司及客户提供前瞻性、实用性的投资及研究报告,逐步形成以宏观、产业、策略、创新、应用研究为研发主线,通过对宏观经济、相关产业深度研究,基于创新业务模式和实战应用为重点的研究发展方向。通过以市场需求为导向,以市场化研究为目标,深入产业、贴近市场,以独特敏锐的视角把握全球最新动态,提供快速、高效、极具深度的咨询服务,呈现高价值投资报告,全方位管理客户资产风险,服务实体经济。
免责声明
分析师承诺:本人(或研究团队)以勤勉的职业态度,独立、客观地出具本报告。本报告清晰准确地反映了本人(或研究团队)的研究观点。本人(或研究团队)不曾因,不因,也将不会因本报告中的具体推荐意见或观点而直接或间接接收到任何形式的报酬。
免责声明:客户不应视本报告为作出投资决策的惟一因素。本报告中所指的投资及服务可能不适合个别客户,不构成客户私人咨询建议。本公司未确保本报告充分考虑到个别客户特殊的投资目标、财务状况或需要。本公司建议客户应考虑本报告的任何意见或建议是否符合其特定状况,以及(若有必要)咨询独立投资顾问。在任何情况下,本报告中的信息或所表述的意见并不构成对任何人的投资建议。在任何情况下,本公司不对任何人因使用本报告中的任何内容所引致的任何损失负任何责任。若本报告的接收人非本公司的客户,应在基于本报告作出任何投资决定或就本报告要求任何解释前咨询独立投资顾问。
举报电话: 13816368049