金融日报
多空交织,难以趋势合力
1)
债期本周先扬后抑,收盘与上周基本持平,十年期主力合约收于
101.275,五年期主力合约收于101.820。前半周市场情绪较好,核心支撑来自央行的公开市场操作。本周央行连续5天投放7天资金20亿/每天,贯彻今年以来操作基调,同时重启14天资金投放呵护资金跨季,周一至周五分别投放100亿、240亿、190亿、160亿和210亿。尽管资金价格中枢小幅上行20BP左右,但市场倾向解读为短期扰动。此外,权益市场弱势运行,对债期略有支撑。
后半周债期小幅回落。随着美联储议息会议后半周落地,美债、美元和人民币成为市场关注焦点。美联储加息
75BP并释放鹰派信号并不超市场预期,加息的终点在哪更受市场关注,目前市场已修正了今年底至明年初利率见顶、货币政策转向宽松的错误预期。美债收益率快速走高,2年期美债站上4.2%,5年期美债盘中触及4%。叠加英国财政公告引发英镑信任危机,英债和英镑大幅走弱,推升美元站上113高位,非美货币明显走贬,人民币汇率流畅贬至7.13。无论是美债收益率的上行还是人民币汇率走贬,都使得债期承压。此外,财政部将于11月下达明年专项债额度,财政发力加码。
2)
展望未来,国债期货表现依旧可期,一方面是宽松的流动性环境有望保持,市场对持续性的担忧引发的调整反而是加仓的机会,另一方面是新冠疫情延续,社会活动不确定性仍存,经济恢复偏弱。此外,观察到十年期债期当季和次季合约价差拉大至
5毛,为历史上较高水平,期货也较现券活跃券深度贴水,这或隐含了对于资金价格的乐观预期,做多国债期货不如持有现券(损失carry),与市场情绪相左。因此,在没有数据验证或增量政策的有力拉动下,“宽货币+紧信用+弱经济”的格局不变,债牛的确定性较高,做多仍是主方向。
宽货币和宽信用预期反复。逢低做多,已入场多单继续持有
★★★★★
短期保持谨慎,关注国内增量政策推出带来机会
★★★★
中长线中性偏多看待
★★★
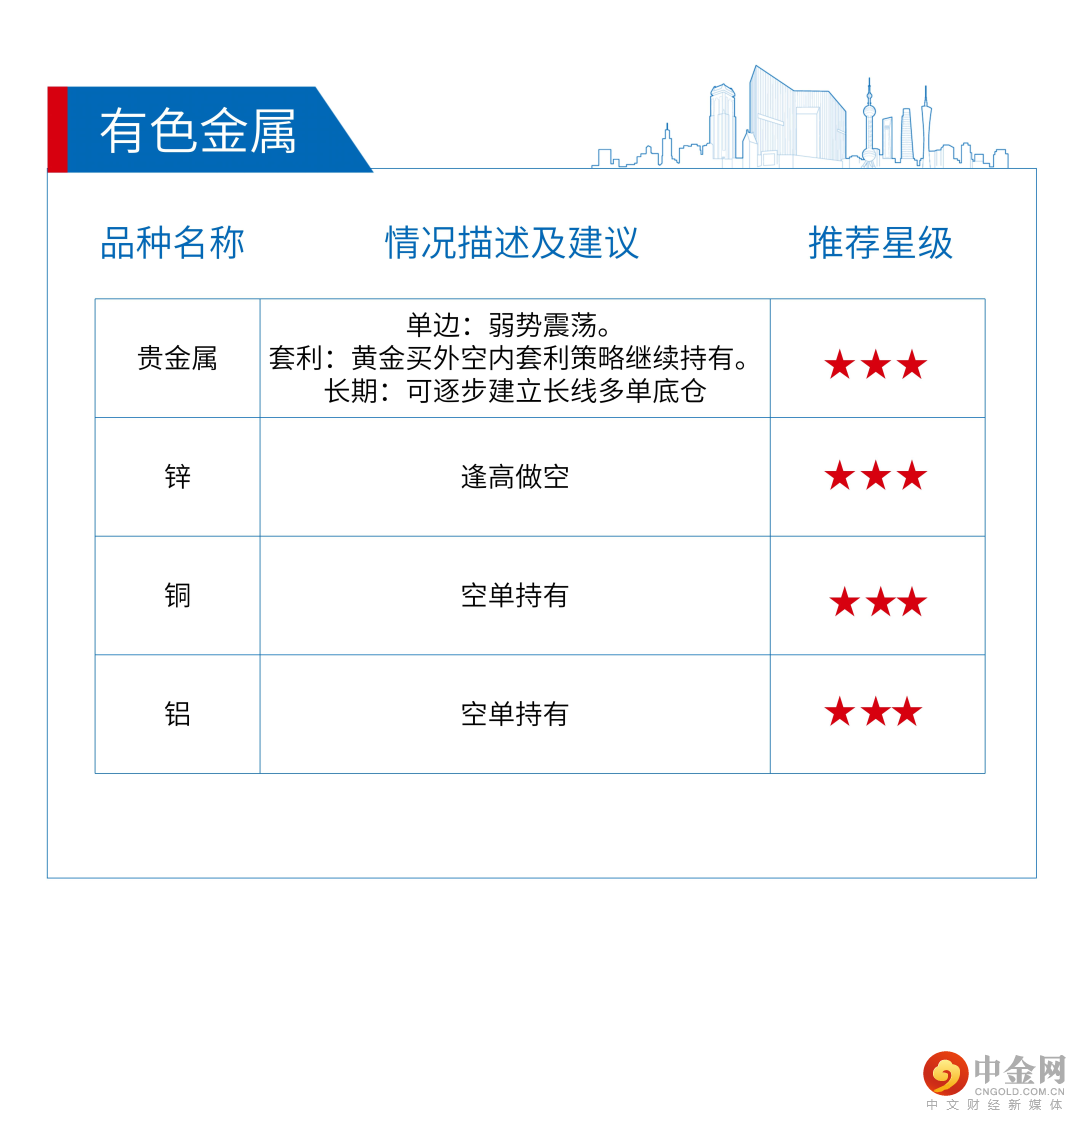
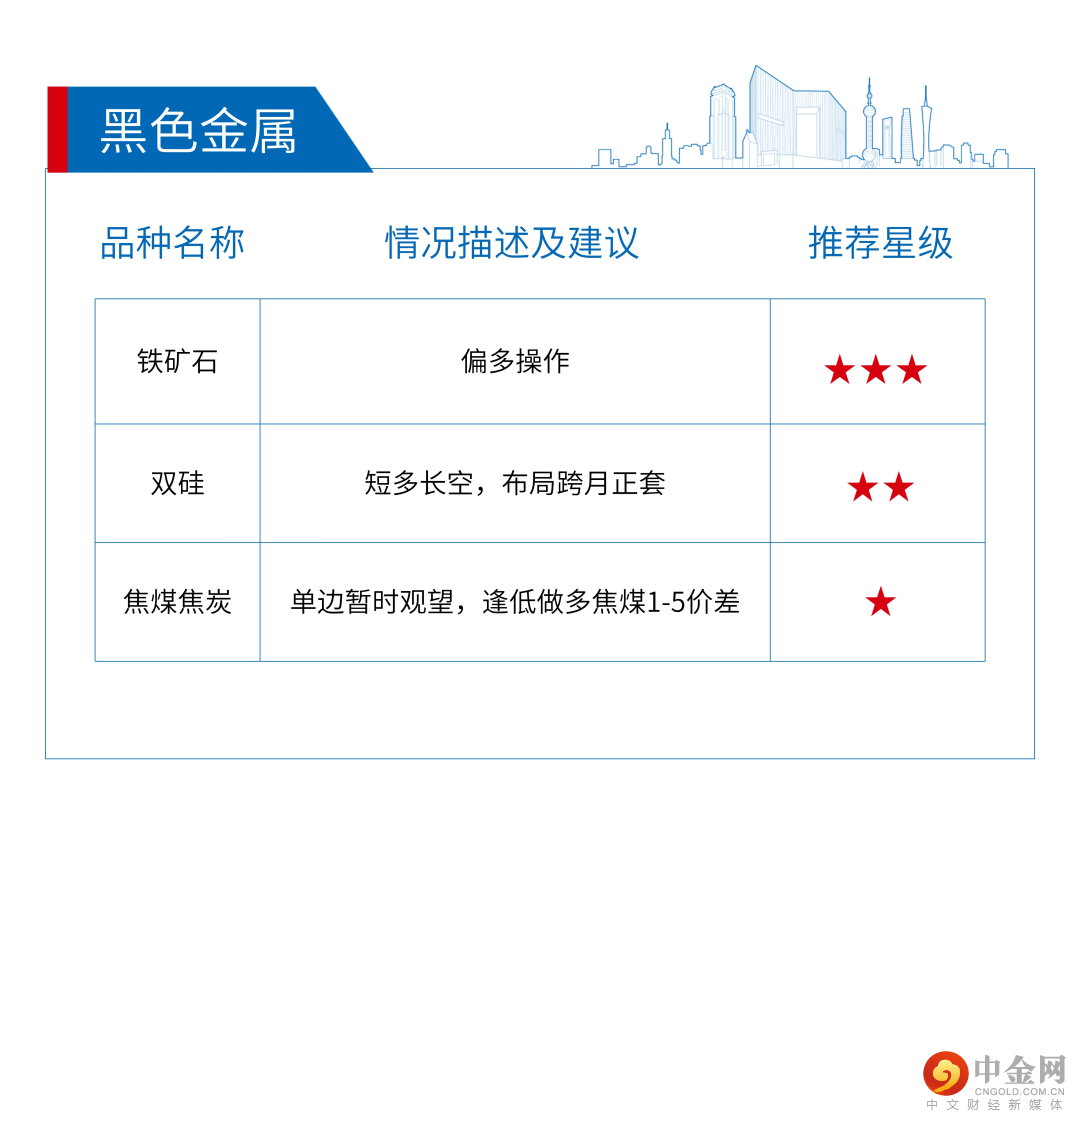
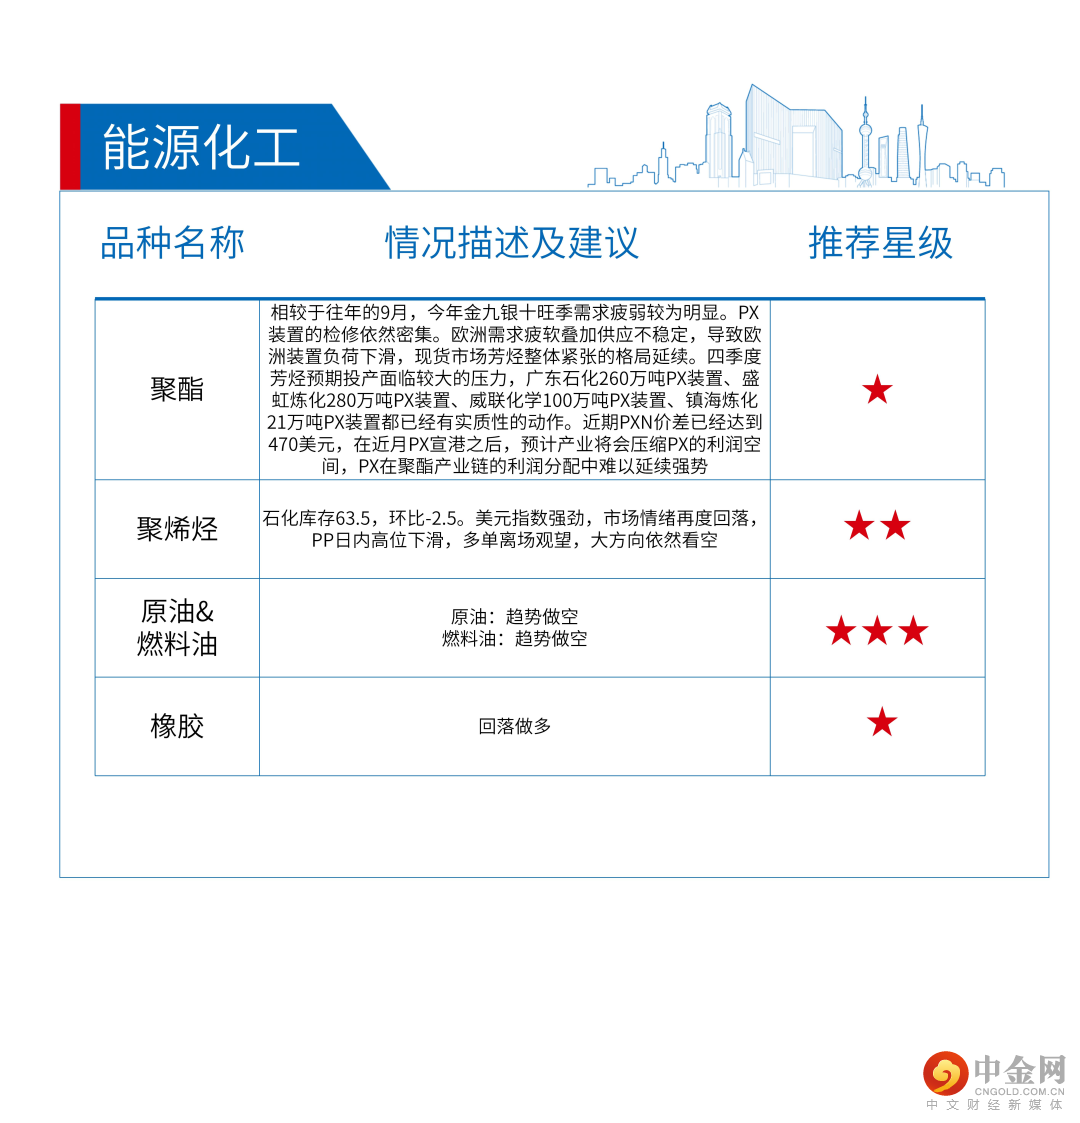
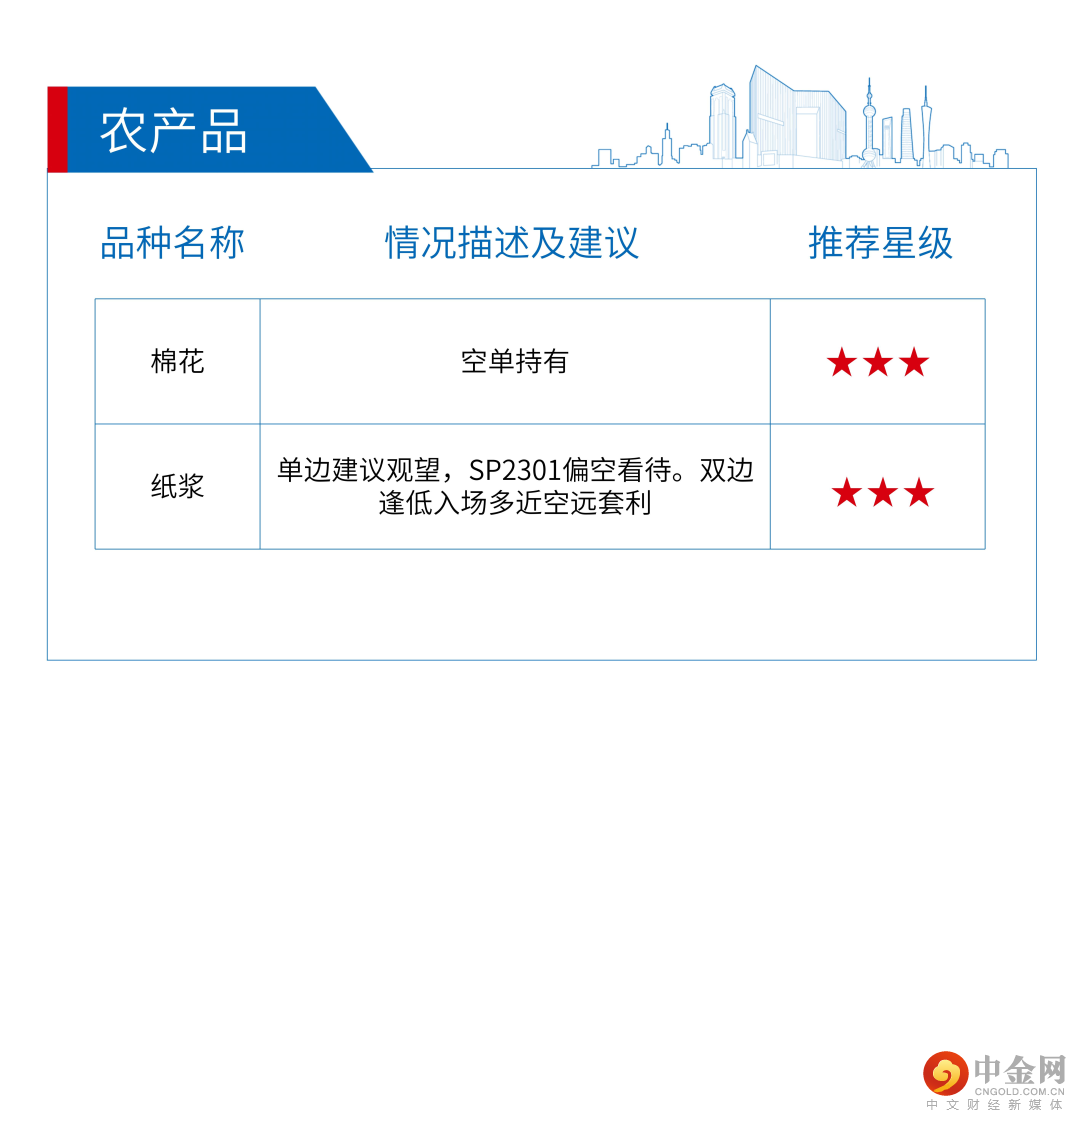
推荐星级说明
★★★★★:核心推荐
★★★★:重点推荐
★★★:中性推荐
★★:弱推荐
★:不推荐
举报电话: 13816368049