上周市场概况
联储局在9月份会议上将联邦基金利率目标区间上调75个基点至3.00%-3.25%
本周市场展望
本周公布的美国8月份核心个人消费开支通胀将备受关注
市场变动
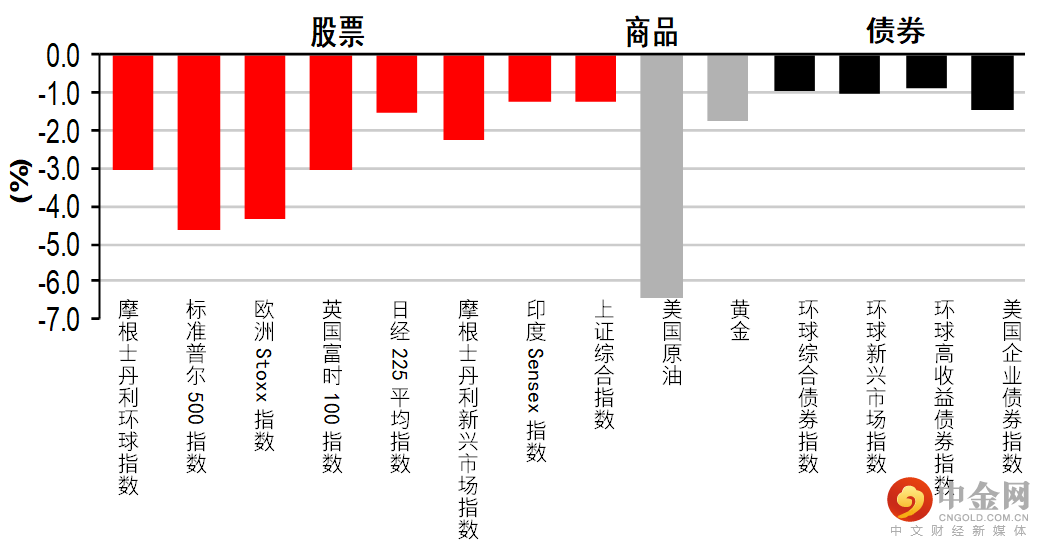
股票:环球股市连续第二周大幅下挫,受经济衰退担忧拖累
债券:环球政府债券息率急升,因央行采取鹰派行动
商品:油价下跌,经济衰退的担忧加剧
市场走势
市场走势及主要变动
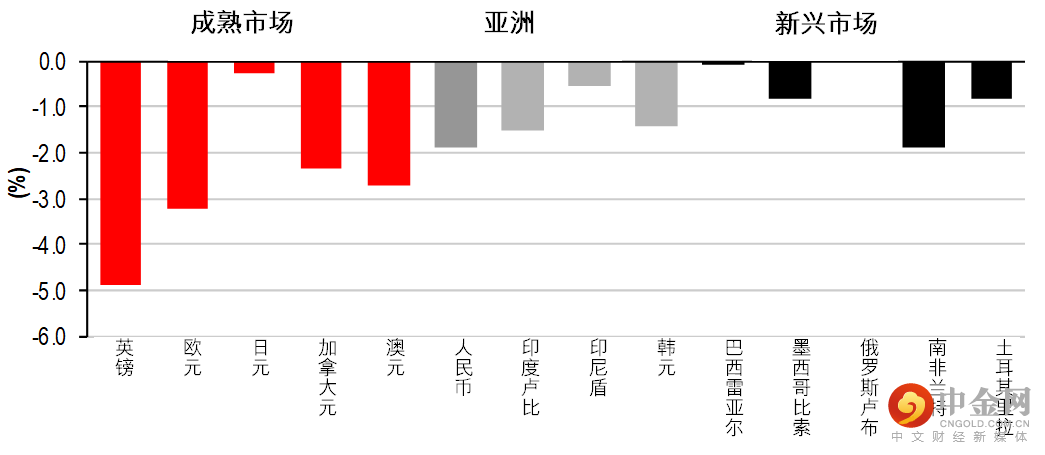
货币(兑美元)
股票
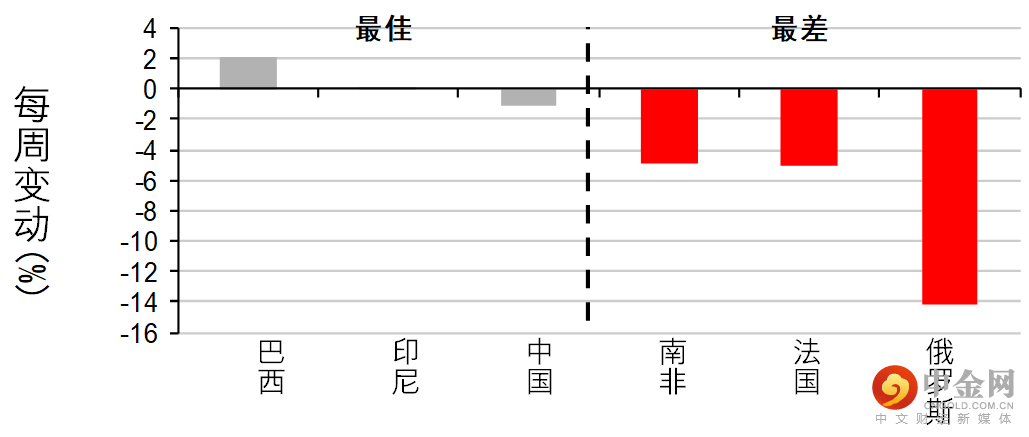
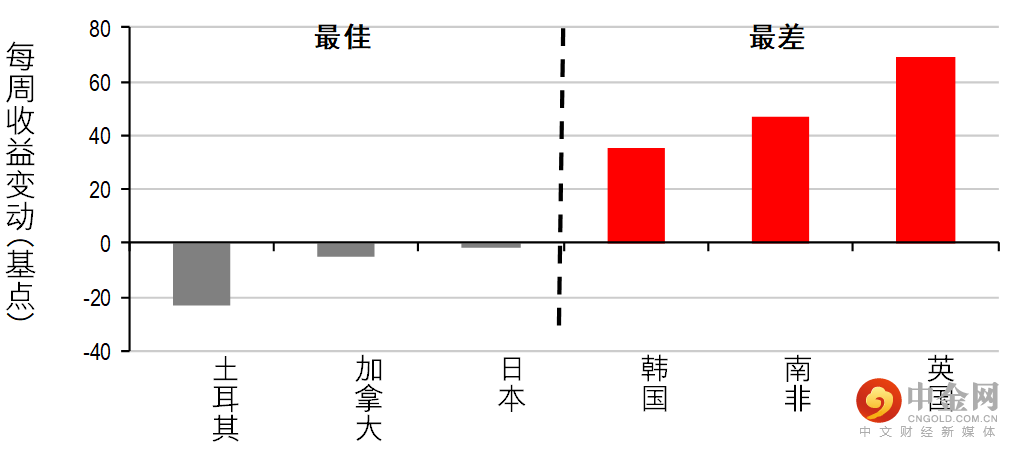
债券(十年期息率)

上周市场概况

宏观经济数据及市场事件
联储局在9月份会议上将联邦基金利率目标区间上调75个基点至3.00%-3.25%
英国央行货币政策委员会将政策利率上调50个基点至2.25%
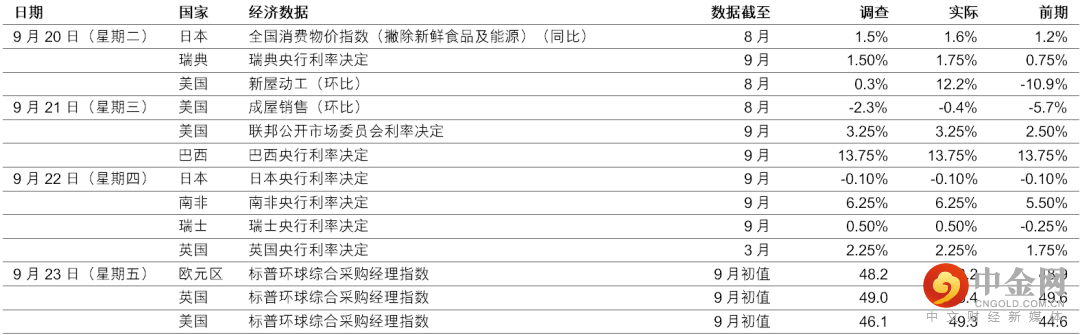
美国联邦储备局(联储局)联邦公开市场委员会(FOMC)举行9月份会议,会上把联邦基金利率的目标区间上调75个基点至3.00-3.25%。FOMC预期联邦基金利率将在约4.50%见顶,并在2023年底前维持在该水平,其后逐步降至在2025年底的约3.00%。这可能使利率维持在限制性的区间一段长时间 ─ 联储局主席鲍威尔在记者会上强调,这是减慢经济速度和使通胀受控的必要行动。美国8月份新屋动工出乎预期急升12.2%至158万间(年率化),这主要受多户型房屋项目大增所推动。然而,建筑许可大跌10.0%(环比),反映高建筑成本和按揭贷款利率上升,使美国房屋市场承受更大压力。美国8月份成屋销售跌0.4%(环比),为连续第7个月收缩。然而,最新数据反映库存持续偏低。标普环球美国综合采购经理指数在9月份升4.7点至49.3,高于预期的46.1。调查机构表示,供应链有改善和需求显著疲弱,有助整体投入成本通胀放缓至2021年初以来的最低水平。
英国央行货币政策委员会(MPC)将政策利率上调50个基点至2.25%。MPC的九名成员之中有五人投票支持行动,三人则投票支持更大幅度的75个基点。会议结束后,MPC亦修改了通胀高位的预测,由13%更改至约11%。委员会重申其鹰派立场,并准备好在物价压力似乎持续时作出有力响应。未来,新首相卓慧思的扩张财政政策措施,怎样影响英国物价将受到密切关注。
亚洲方面,日本8月份全国核心消费物价指数通胀(不包括新鲜食品和能源)升0.4个百分点至1.6%(同比),稍高于市场预期,主要反映了基数效应的影响,因去年手机费用降低的影响从计算中消退。消费物价指数(不包括新鲜食品)亦升至2.8%(同比),7月份为2.4%(同比)。日本央行在9月份货币政策会议上维持所有货币政策不变。日本央行亦确认,多次延长的特殊疫情援助计划将在9月底结束。
如预期所料,巴西央行货币政策委员会把其Selic利率维持在13.75%。是次决定是在本紧缩周期加息11.75百分点后作出,这让Selic利率较主要发达国家的政策利率有更大缓冲空间。官员表示,当局现时将暂停行动,进一步评估早前加息的作用,以及影响环球宏观环境的持续不确定性,倘通胀未有放缓,他们将毫不犹豫地再次收紧政策。
宏观经济数据及市场事件
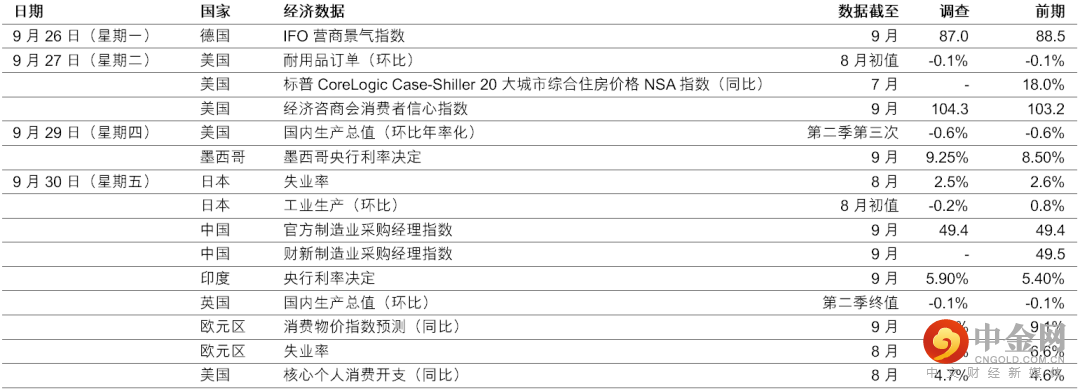
本周公布的美国8月份个人消费开支通胀将备受关注
预期欧元区9月份消费物价指数通胀将加快至9.7%(同比)
美国
预期8月份核心个人消费开支通胀(联储局偏好的通胀衡量指标)升0.5%(环比),与核心消费物价指数由0.3%升至0.6%一致。整体而言,汽油价格下跌,物价可能升0.1%。核心通胀数据仍然偏高,这使联储局采取数十年来最为鹰派的立场;虽然月度数据波动,但投资者仍可能密切留意未来利率方向的线索。
9月份经济咨商会消费者信心指数可能从103.2升至104.3,与其他市场情绪指标一致。油价从高位回落,整体通胀下降,数据上升可能反映家庭财务状况有轻微改善。
预期美国8月份耐用品订单微跌0.1%(环比),跟7月份的跌幅相同。经济重新平衡至服务业,商品范畴已开始放缓。
欧洲
预期9月份欧元区消费物价指数通胀将加快至9.7%(同比),原因为批发天然气和电力价格上涨,且德国的9欧元运输计划结束。
印度
预期印度央行将在9月份会议上把利率进一步提高50个基点(预期介乎35至50个基点),因通胀前景的不确定性持续,且环球央行日趋鹰派。近期商品价格回落,且家庭通胀预期稍为放缓,但食品价格和外汇传导仍可能带来上行风险,未来数月,通胀数据可能继续高于印度央行4%+/-2%的目标范围。
日本
预期8月份工业生产将由7月份的0.8%(环比),收缩0.2%(环比)。电子零件和设备的预期收缩,可能被汽车业持续复苏抵销。经季节性调整后,8月份失业率可能由7月份的2.6%,稍为下跌至2.5%。日本经济复苏持续,或可支持失业率下降,但由于劳动市场紧张,改善的步伐可能减慢。
市场变动
股票:环球股市连续第二周大幅下挫,受经济衰退担忧拖累
美股连续第二周大跌,市场预期货币政策将收紧,使经济衰退的前景日益受关注。联储局FOMC上周三将联邦基金利率上调75个基点,并暗示紧缩路径将更加坚定,今年会进一步加息125个基点。新公布的经济预测亦显示增长放缓、失业率上升和核心个人消费开支通胀升温。联储局主席鲍威尔亦指出,达致软着陆的机会下降。整体而言,标普500指数跌4.6%,科技股主导的纳斯达克指数跌5.1%。加拿大S&P/TSX综合指数跌4.7%。
欧洲股市上周亦报跌,因货币政策大幅收紧,且俄乌冲突再次升级的担忧加剧。联储局上周三的鹰派决定促成市场抛售,而英国、瑞士和挪威进一步加息加剧了跌势。欧洲道琼斯50指数跌4.3%。意大利富时MIB指数在周日选举前夕跌4.7%,中右翼民粹主义政党在民调领先。所有欧洲股市上周也大跌。
亚洲股市上周低收,央行采取鹰派政策和债息上升,使投资者日益担心环球经济衰退的风险。地缘政治担忧和地区外汇疲弱,也使市场气氛受压。北亚市场表现欠佳,而东盟部分国家(如泰国和印度尼西亚)则相对稳健。
债券:环球政府债券息率急升,因央行采取鹰派行动
美国国库券息率上周急升。受联储局在上周三货币政策会议上加息75个基点,以及联储局主席鲍威尔进一步发出鹰派讯号推动。市场继续预期更高的联邦基金利率顶点,目前达到4.50%-4.75%。整体而言,息率曲线趋平,两年期息率升32个基点至4.19%,而十年期息率升23个基点至3.68%。
上周欧洲政府债券息率也急升,联储局造成的鹰派气氛,令市场预期欧洲利率将进一步上升。德国和法国十年期政府债券息率上周分别升27和29个基点。此外,英国十年期政府债券息率升69个基点,创40年来最大单周涨幅。英国央行上周将利率提高50个基点,藉此降低通胀,而英国财政大臣关浩霆亦公布一系列新的减税措施,提振经济需求。
商品:油价下跌,经济衰退的担忧加剧
油价上周大跌,环球央行继续大幅加息,使经济衰退的担忧加剧。美元走强亦使价格受压。11月份欧洲油价跌5.3%至每桶86.5美元。
金价上周也跌1.8%至每安士1,644美元,受美元转强和债息急升影响。
举报电话: 13816368049