

正荣服务(“公司”)为正荣地产(6158 HK)的关联物业管理企业。公司规模、利润在2017 年-21 年中均有强劲增长,其中第三方项目的拓展为面积扩张主要动力:1)在管面积3.5 年CAGR 为 66.4%:2)第三方在管面积3.5 年CAGR 为129%;3)截止21 年630,第三方在管面积占比达30%。考虑1)公司过往具备较好的第三方拓展记录(主要来自招标而非并购);2)现金充沛,支持公司 把握机遇收并购,我们预计公司在管面积将于24 年达1.66 亿平方米,20-24 年CAGR 为41.5%。
注入正荣商业优质资源,新增持续增长动力
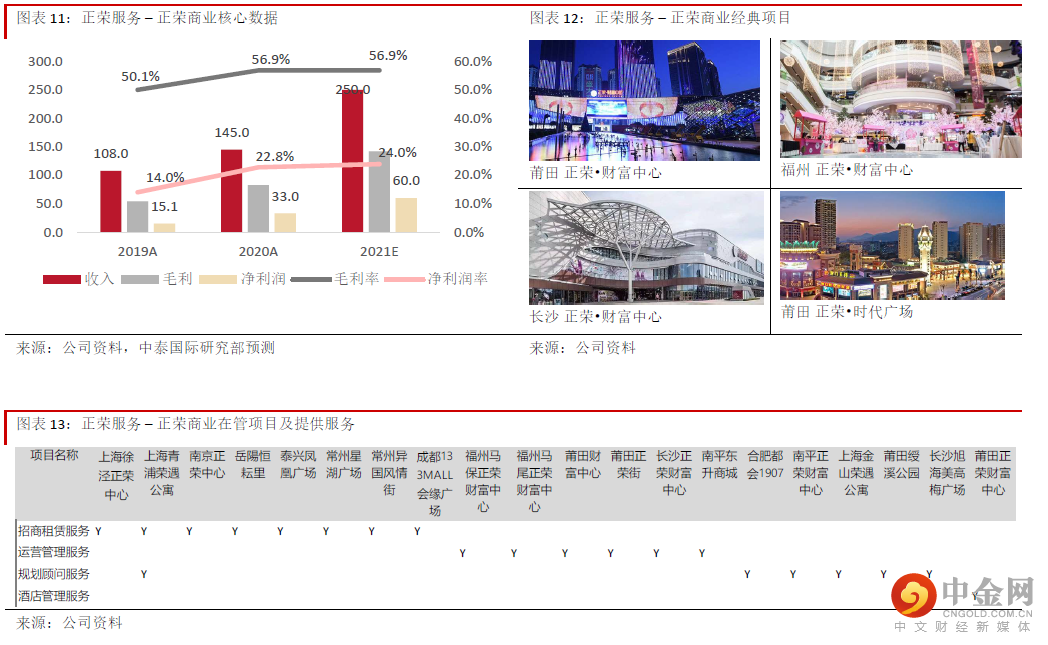
2021 年5 月,正荣服务以8.91 亿元的代价收购正荣地产(6158 HK)子公司正荣商管99%股权,收 购对价相当于27.2x 20 年PE。支付分两期,第一期对其59%股权的收购已于6 月30 日完成;其在 管面积 149 万方,储备面积 67 万方,预计正荣商管 2021 年将贡献收入 2.5 亿元,利润 6000 万元。正荣商管自2019 年起对外输出商管服务,目前在管23 个项目,其中12 个项目来自正荣,11 个项 目来自独立第三方;正荣商管另有22 个储备项目。成功的品牌输出验证了正荣商管的管理能力。我们预计正荣商管将成为公司一个新的利润增长点,我们预计正荣商管收入由2020 年的1.45 亿增 至2024 年的约5.7 亿,对正荣服务总收入贡献达11%,4 年CAGR 41%。
社区增值服务空间广阔
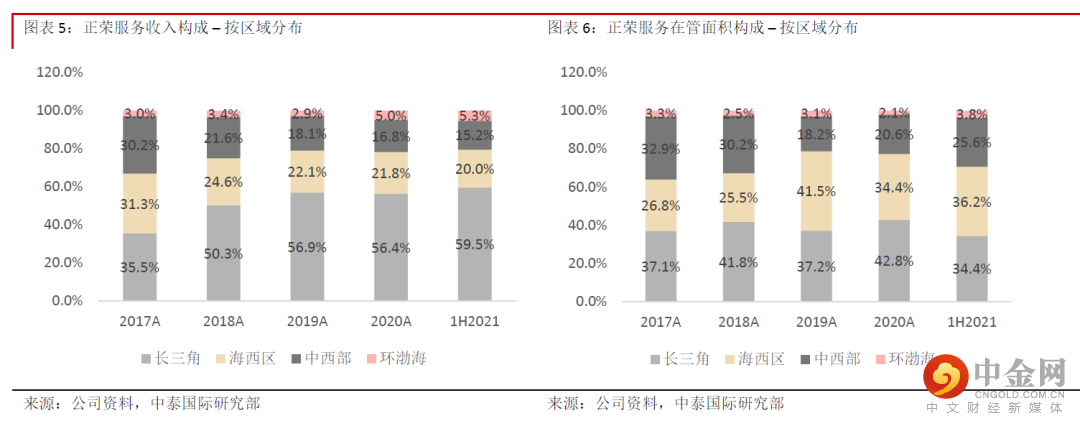
截止2021 年6 月30 日,公司总在管面积为5,624 万平方米,合约面积 9520 万方。长三角/海峡西 岸/中西部/环渤海四大区域收入占比分别为 59.5%/20.0%/15.2%/5.3%。2018-20 年。物业管理服务/ 非业主增值服务/社区增值收入分别实现了49.1%/55.5%/133.9%的3 年CAGR,20 年对总收入的贡献 分别为44.1%/37.7%/18.2%。18-20 年社区增值服务实现了快速的增长,主要增长动力来自家居生活 服务,其收入由17 年的200 万增至20 年1.19 亿,3 年CAGR 达279.3%。展望未来,我们认为美筑 美家(装修、改造)及邻舍(社区商贸)有望成为社区增值服务新的增长点。我们预计20-24 年社 区增值服务收入将实现51%的CAGR ,对总收入的贡献将上升至20.4%。
预计股东应占净利润20-24 年CAGR 44%
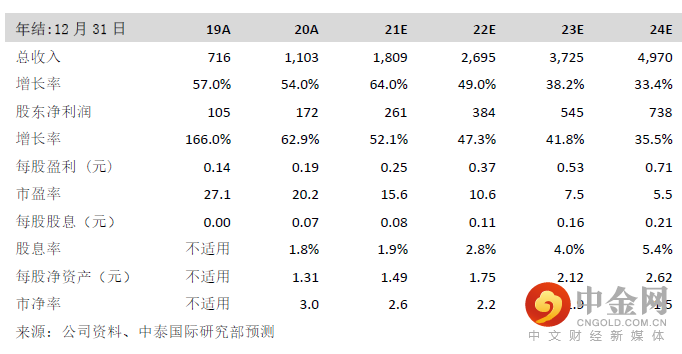
我们预计总收入于24 年增至49.70 亿,20-24 年CAGR45.7%;归母净利润于24 年增至7.38 亿,20-24 年CAGR 44%。预计公司持续录得经营现金净流入,现金余额将于24 年末上升至23.06 亿元。
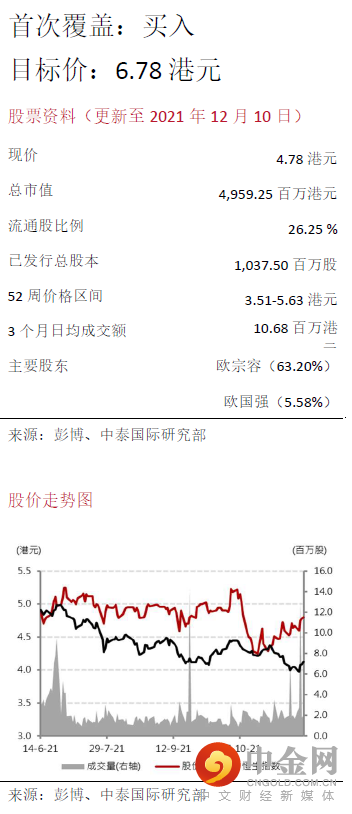
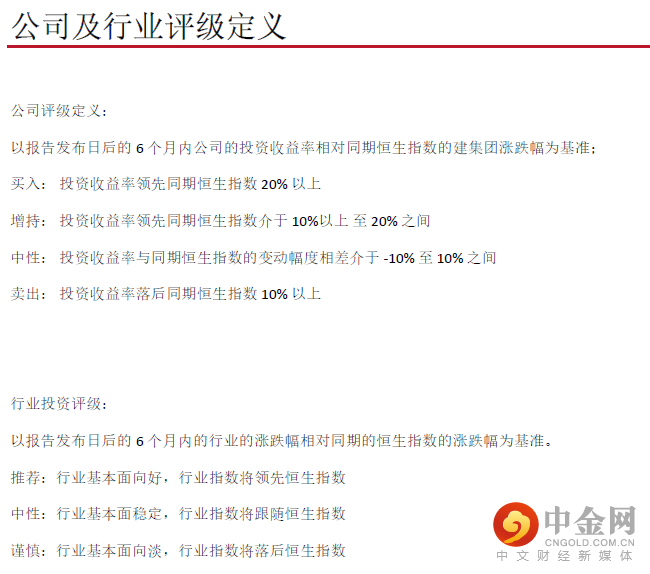
首次覆盖,给与买入评级,目标价6.78 港元
我们认为公司具备均衡的外拓能力及优秀的商业运营团队,区域优势明显,有望于十四五期间持续获得较快规模与利润增长。我们使用相对估值法对公司进行估值,展望未来6-12 月,我们用15x 的22 年PE 给与公司6.78 港元的目标价,目标价对应现价有41.8%的涨幅,给予买入评级。
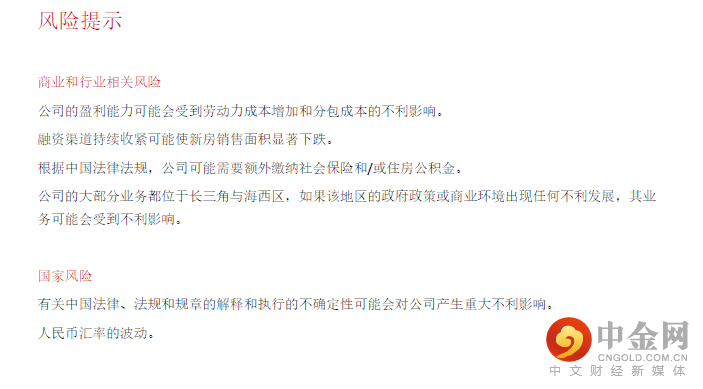
风险提示:(一)政策大幅收紧;(二)房地产销售大幅下降;(三)人民币汇率波动
投资要点一: 深耕城市群、均衡多业态的综合物业服务提供商
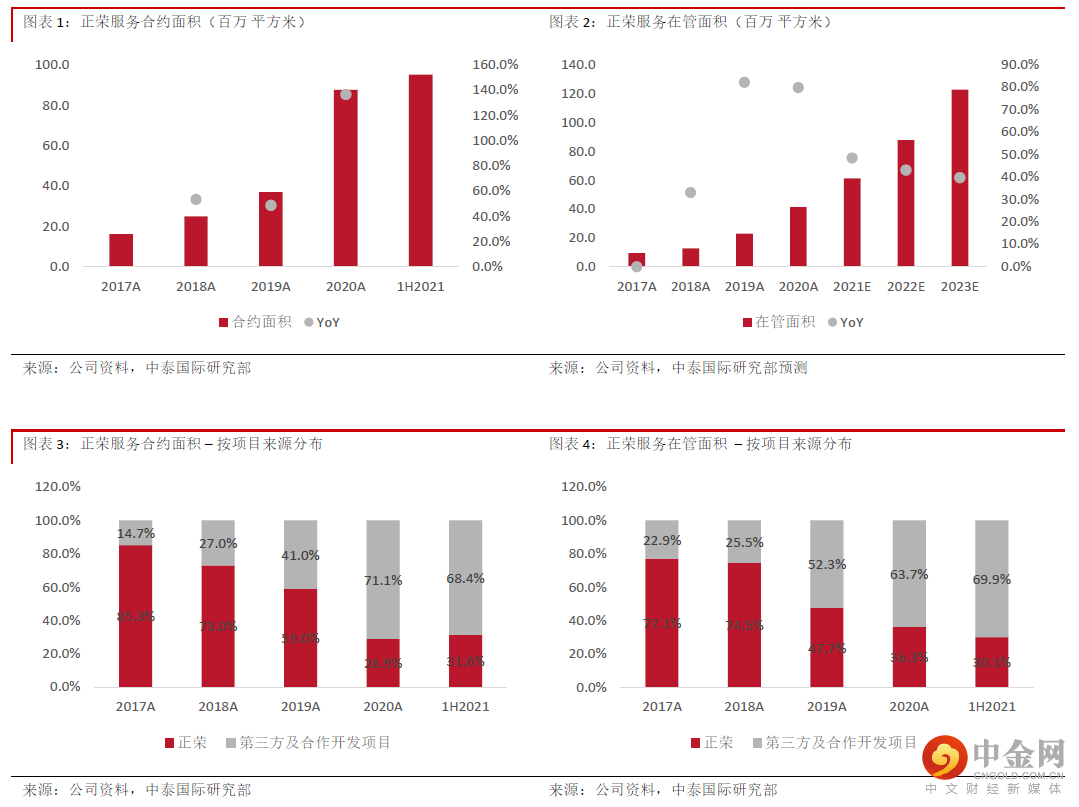
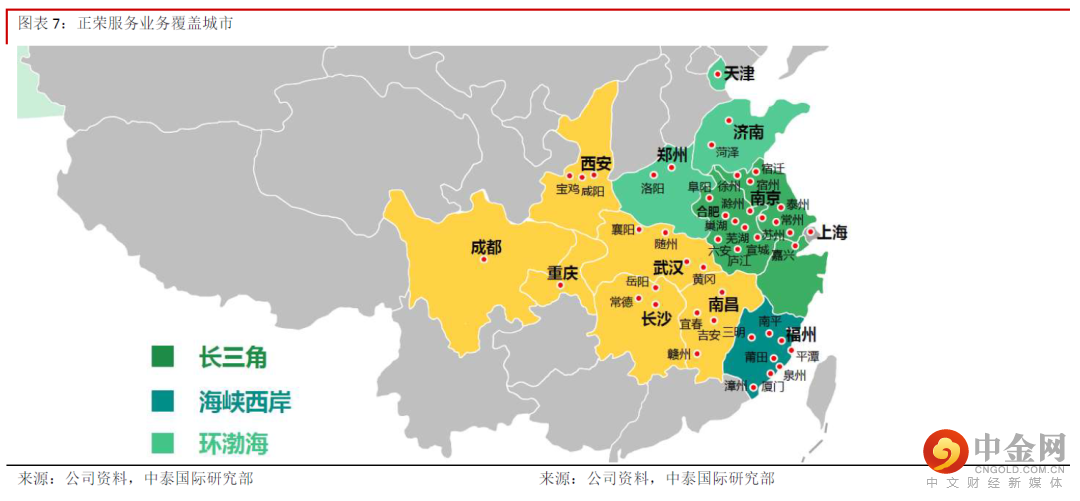
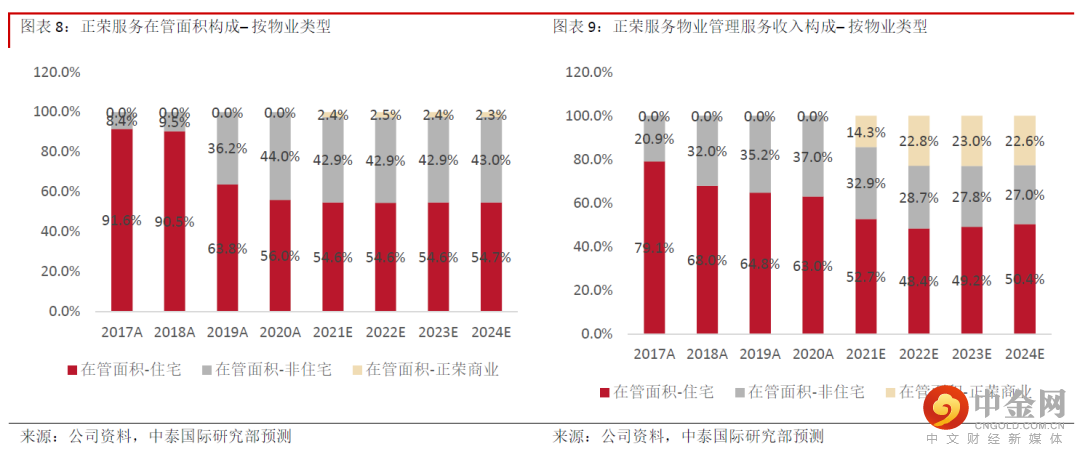
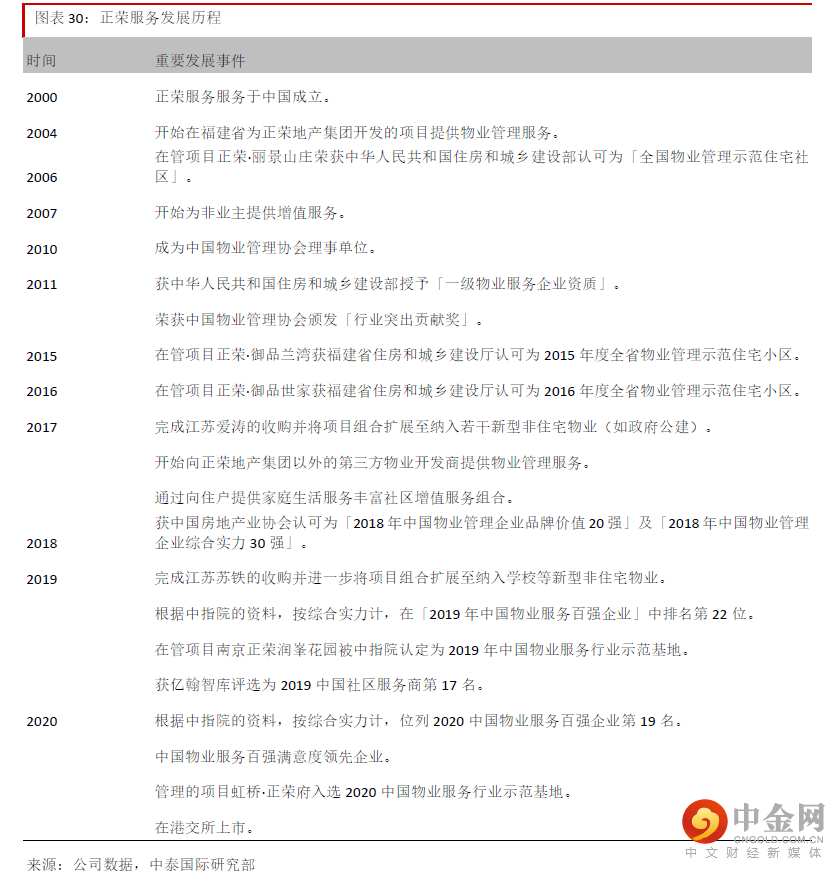
正荣服务(“公司”,6958 HK)为正荣地产(6158 HK)的关联物业管理企业,成立于2000 年;2017 年 起,公司开始向正荣地产以外的第三方物业开发商提供物业管理服务。凭借关联地产企业的发展、支持 以及公司本身的服务、外拓能力,公司完成核心城市群的布局,形成了住宅、非住宅等多业态均衡发展 的商业模式。2020 年,根据中指研究院,公司位列中国物业服务百强企业第19 位。截止2021 年6 月30 日,公司总在管面积为5,624 万平方米:按区域分布,其中 34.4%/36.2%/25.6%/3.8%分别位于长三角/海 峡西岸/中西部/环渤海;按项目来源,其中来自正荣地产/第三方项目(含合作项目)的在管面积分别占 比70%/30%;按物业类型分,其中住宅/非住宅(包括正荣商业)在管面积分别占52.7%/47.3%。2017 年以来公司实现了快速的面积扩张:1)合约面积由17 年的16.2 百万平方米增至21 年中的95.2 百 万平方米,3.5 年CAGR 为65.8%;2)在管面积由17 年的9.5 百万平方米增至21 年中的56.24 平方米, 3.5 年CAGR 为66.4%。第三方项目的拓展为17 年以来规模扩张的主要动力:1)第三方合约面积由17 年 的2.39 百万平方米增至21 年中的65.1 百万平方米,3.5 年CAGR 为157%;2)第三方在管面积由17 年的 2.16 百万平方米增至21 年中的39.3 百万平方米,3.5 年CAGR 为129%。公司第三方拓展主要来自于招 标,而非收并购,体现了公司的管理能力及品牌价值。考虑1)公司过往具备较好的第三方拓展记录;2)现金充沛,支持公司把握市场机遇进行收并购;3) 正荣地产发展稳健,我们预计公司在管面积将于2024 年达1.66 亿平方米,20-24 年CAGR 为41.5%。
投资要点二:
注入正荣商业优质资源,新增持续增长动力
2021 年5 月20 日,正荣地产(6158 HK)与正荣服务(6958 HK)联合发布公告,正荣服务以8.91 亿元 的代价收购正荣地产子公司正荣商管99%股权。根据代价支付协议,支付共分为两期完成:第一期已经 在6 月底前完成对正荣商管59%股权的收购,支付5.35 亿元;第二期预计将在2022 年6 月底前完成对 正荣商管99%的股权收购,支付剩余3.56 亿元;正荣商管若在2021 年全年的净利润低于6000 万元,正 荣服务将对应支付的尾款进行相应的调整。根据收购公告,正荣商业2020 年总收入1.45 亿元,毛利率 56.9%,净利润3300 万,收购对价相当于27.2x 20 年PE。
正荣商业自2019 年起对外输出商管服务,目前在管23 个项目,其中12 个项目来自正荣,11 个项目来 自独立第三方;总在管面积149 万平方米,其中85 万方来自正荣,64 万方来自第三方;正荣商业另有 22 个储备项目,总管理面积达67 万方。成功的品牌输出验证了正荣服务的管理能力。我们预计正荣商 业将成为公司一个新的利润增长点,我们预计正荣商业收入由2020 年的1.45 亿增至2024 年的约5.7 亿,4 年CAGR 41%,净利润率维持在20%左右的较高水平。
投资要点三:社区增值服务空间广阔
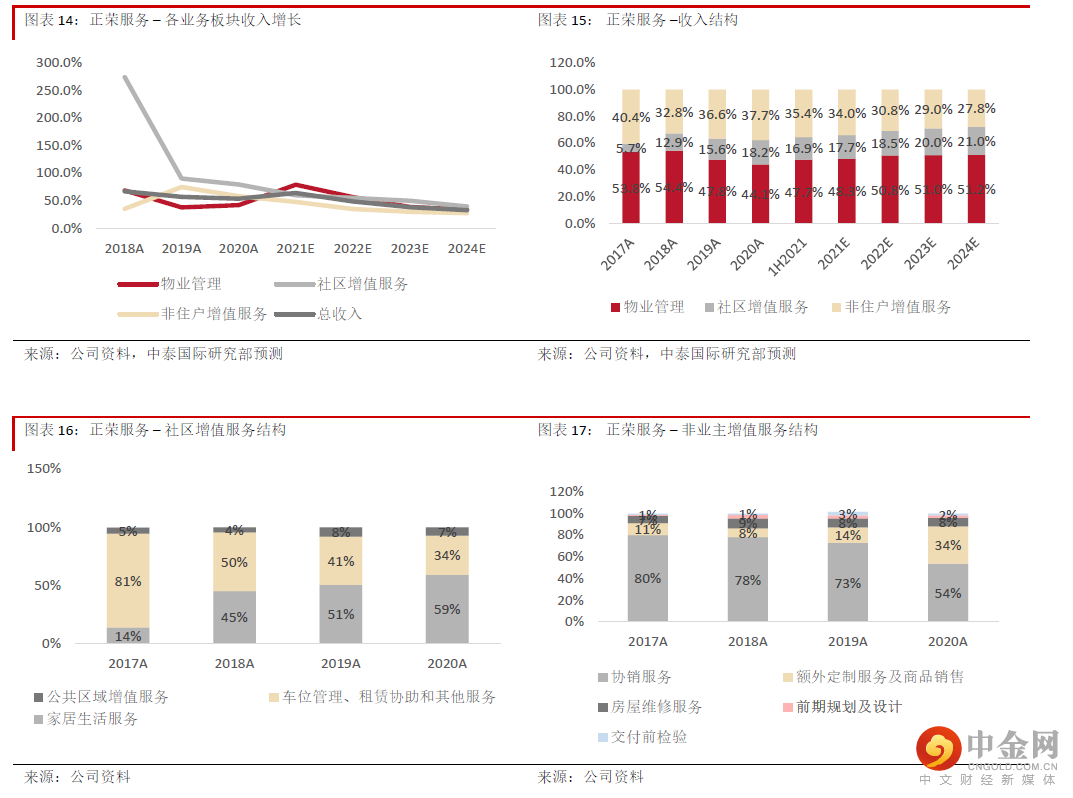
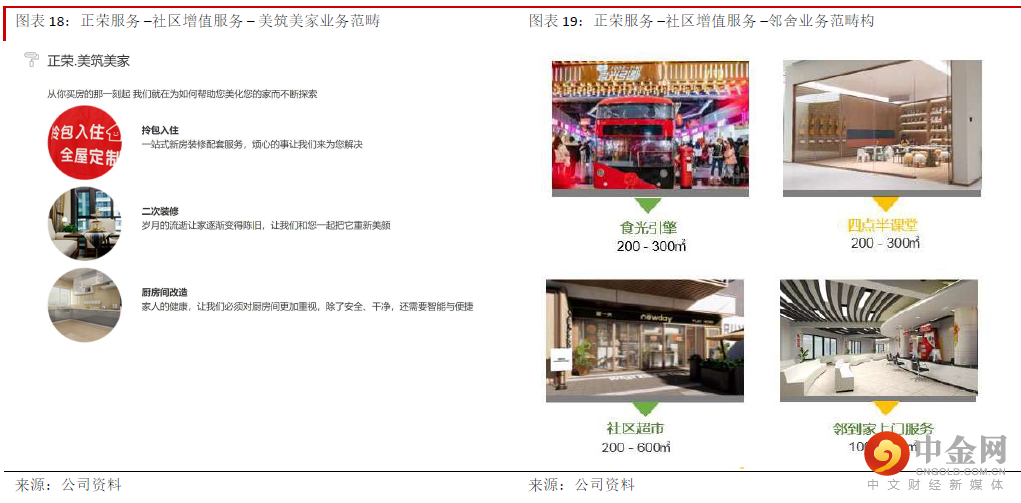
公司有三个业务板块:物业管理服务、非业主增值服务与社区增值服务。18-20 年,物业管理服务/非业 主增值服务/社区增值收入分别实现了49.1%/55.5%/133.9%的3 年CAGR,对总收入的贡献由17 年的 53.8%/40.4%/5.7%优化至44.1%/37.7%/18.2%。值得注意的是,18-20 年社区增值服务实现了快速的增 长,主要增长动力来自家居生活服务,其收入由17 年的200 万增至20 年1.19 亿,3 年CAGR 达 279.3%。对社区增值服务总收入的贡献由17 年的14%上升至20 年的59%。展望未来,我们认为美筑美 家(装修、改造)及邻舍(社区商贸)有望成为社区增值服务新的增长点:1)正荣服务在管167 个住宅 项目,业主户数达13 万户,按每户8 万的装修、改善需求粗略测算,总收入空间近百亿;2)邻舍将推 出“食光引擎”、“四点半课堂”、“社区超市”及“邻到家上门服务”,进一步挖掘社区流量价值。我们预计20-24 年社区增值服务收入将实现51%的CAGR ,对总收入的贡献将上升至21.0%
财务分析与盈利预测
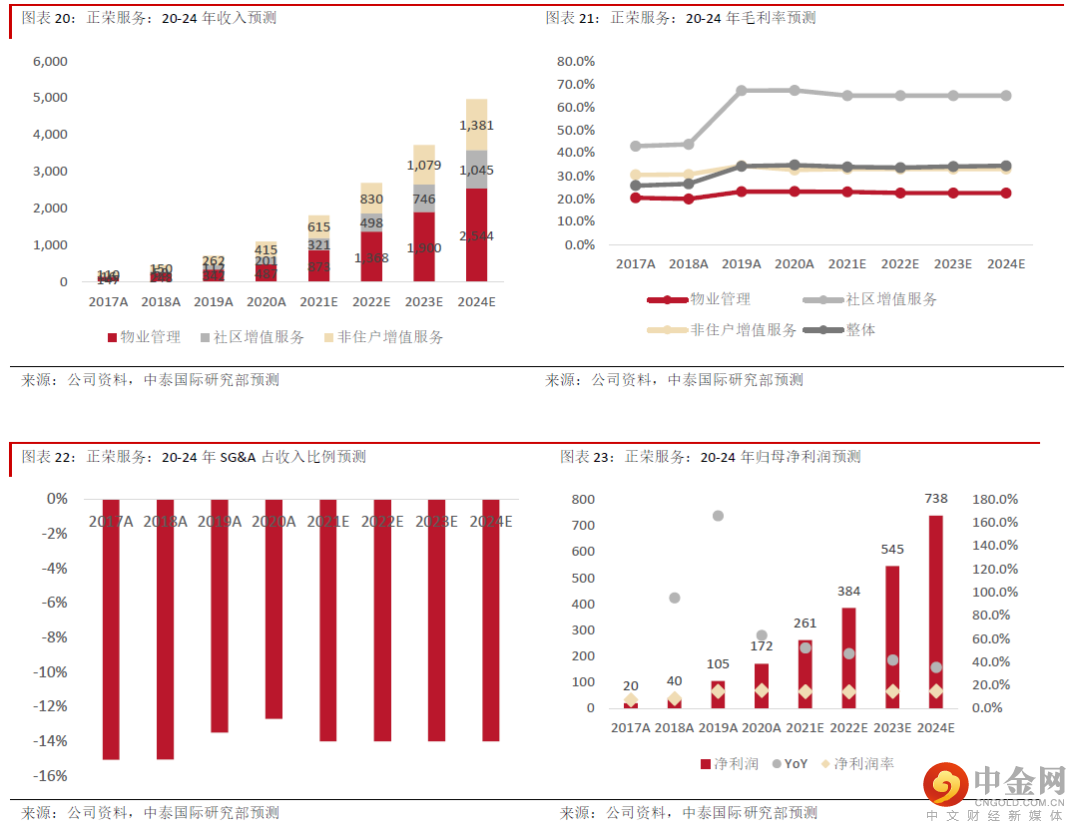
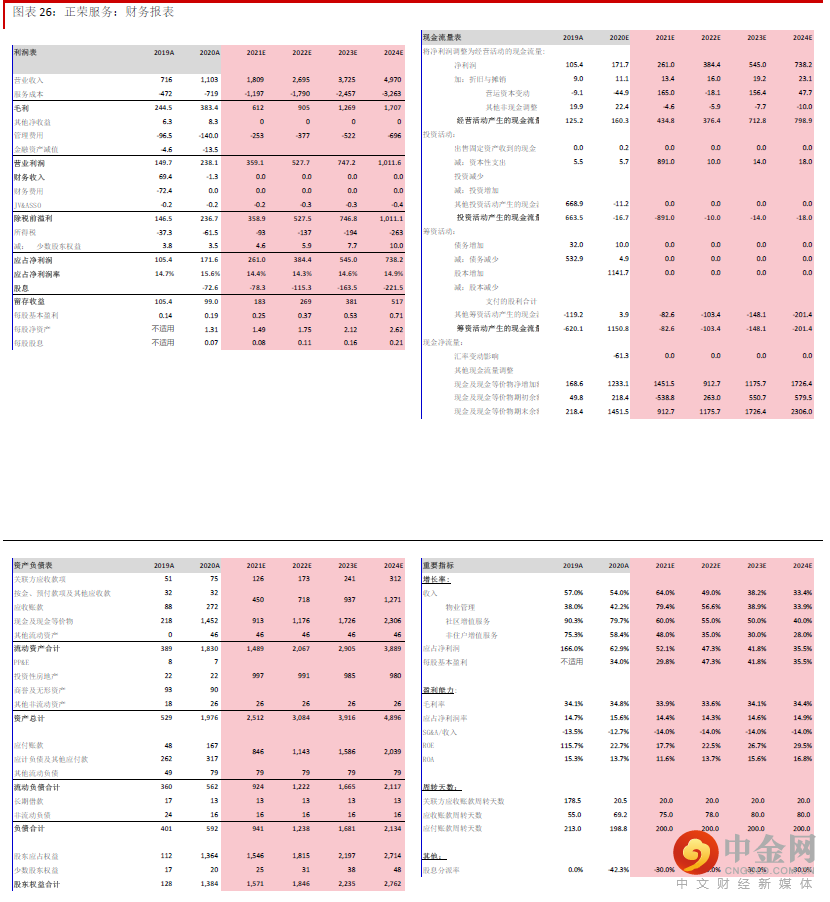
公司总收入由17 年的2.73 亿增至20 年的11.03 亿元, 3 年CAGR 59.3%,增长驱动力主要来自在管面积 的扩张(CAGR 63.5%)与社区增值服务高增长(CAGR 133.9%)。我们认为20-24 年公司仍将处于快速发 展期,预计公司总收入于24 年增至49.70 亿,20-24 年CAGR 达45.7%,主要驱动力包括:1)在管面积 预计由20 年的4130 万平方米增至24 年的1.66 亿平方米;2)增值服务占收入比重由20 年的18.2%增至 24 年的21.0%。公司整体毛利率由17 年的25.8%提升至20 年的34.8%,利润率提升的主要原因包括:1)高毛利的增值 服务的收入占比提高;2)社区增值服务毛利率显著改善,由17 年的43.0%提升至20 年的67.3%。展望 未来,我们认为公司的利润率面临人力成本上升的压力,然而考虑1)规模效应有利于优化整体利润率;2)商业运营毛利率较高,我们预计未来公司各板块毛利率可以基本保持稳定。公司的SG&A 占收入比重由17 年的15.0%稳步下降至20 年的12.7%,提现公司运营效率持续提升。考虑 20-24 年公司仍处于扩张期,我们保守预计SG&A 费用比率将维持在相对高的水平。公司的归母净利润由17 年的2,030 万元增至20 年的1.72 亿,3 年CAGR 103.7%。综合上述分析与预测, 我们预计公司归母净利润于24 年增至7.38 亿,20-24 年CAGR 44%。
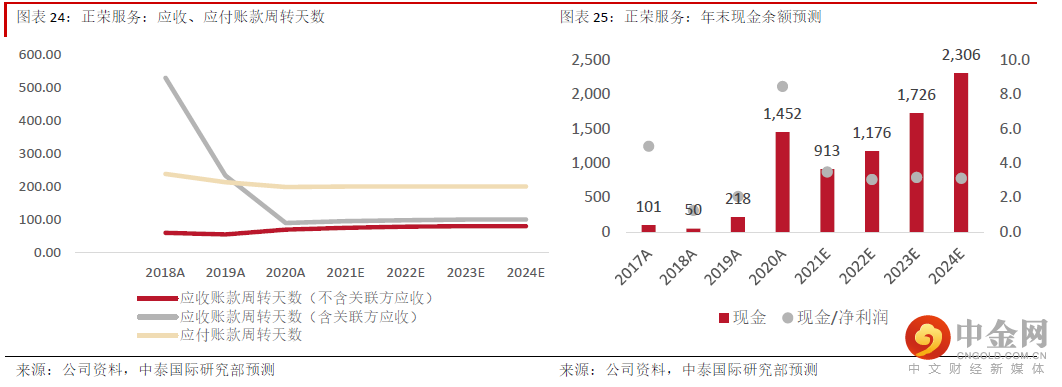
在手现金充沛公司应收账款周转天数由18 年的59.3 略升至20 年的69.2,在行业中属于较好水平;关联方应收账款周 转天数由18 年的470.8 显著下降至20 年的20.5,提现公司应收账款管理的显著加强。展望20-24 年,考 虑账期相对长的公建、城市服务项目占比增加,我们预计公司应收账款周转天数将略微上升至80。公司 应付账款周转天数于18-20 年在198.8 ~ 238.6。展望20-24 年,我们预计应收账款周转天数维持大致稳 定。
截止20 年末,公司现金余额达14.52 亿元,相当于20 年净利润的8.5 倍;借款仅130 万,展望20-24 年,我们预计公司将持续录得经营现金净流入,现金余额将于24 年末上升至23.06 亿元。
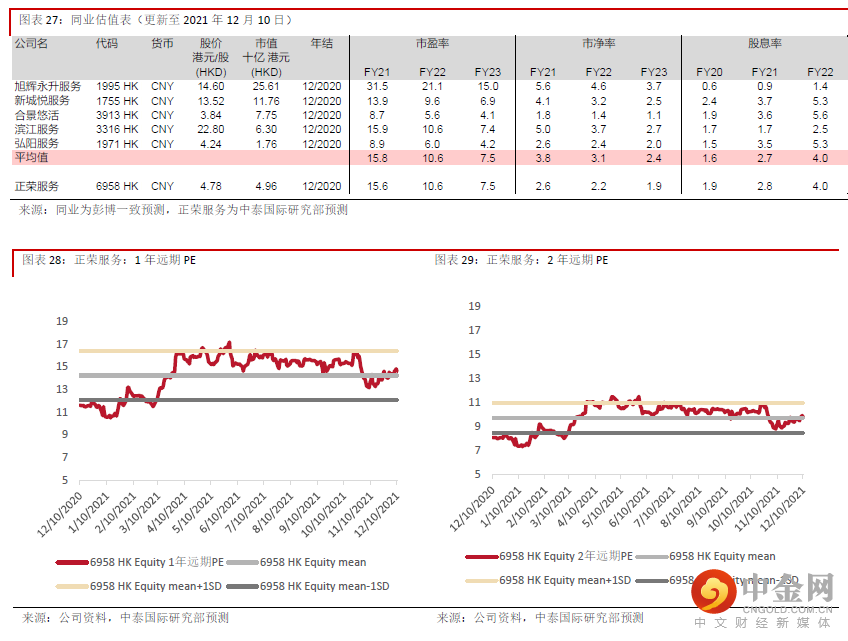
用相对估值法估值,订立6.78 港币的目标价,给予“买入”评级 我们使用相对估值法对公司进行估值,因为我们认为在十四五期间,物业管理行业将继续受到政策的支 持,行业持续较快增长同时行业集中度亦在加速提升,优质物管企业将继续实现较快利润增长。我们判 断每股盈利的上升仍是股价的主要驱动力之一 我们选取港股市场上5 家在长三角有扎实布局的物业管理企业与正荣服务作比较。12 月10 日收市价 4.78 港币,对应15.6x /10.6x 的2021/2022 年预测市盈率,略低于于同业15.8x /10.6x 的平均值。我们认 为具备公司均衡的外拓能力以及优秀的商业运营团队,有望于十四五期间持续获得较快规模与利润增 长。展望未来6-12 月,我们用15.0x(约等于一年远期PE 的历史均值)的22 年PE 给与公司6.78 港元的 目标价,目标价对应现价有41.8%的涨幅,我们给予买入评级。
重要
声明
台端对本报告读取时,即视为同意接受下列各项之约束。
本报告只供参考之用,并不构成要约、招揽或邀请、诱使、任何不论种类或形式之申述或订立任何建议及推荐,读者务请运用个人独立思考能力自行作出投资决定,如因相关建议招致损失,概与中泰国际证券有限公司无涉。
报告中部份内容及数据发放可能于部份地区受到法律上限制,而此报告并非提供予置身于该等在法律上限制我们发放此等数据之地区的人士使用。翻阅此等报告之人士,须自行负责了解有关限制。
此报告之相关内容如在任何地区向任何人士招引或游说出售投资或接受存款乃属违法时,则此等报告之内容不应视为于该等地区作出该等招引或游说。
本报告之内容,包括但不限于文字、图表、版面、设计、相关网站或其它项目只备作一般参考用途。虽然数据已力求准确,唯本公司对上述数据之正确性、充足性或完整性不予保证,并表明不会对该数据内之错误或遗漏负任何赔偿责任。关于上述数据并不提供任何种类之保证、明示或法定保证, 包括但不限于不侵犯第三者权利、所有权、可商售性、对某特定用途的适用性等保证。






举报电话: 13816368049
