

行业点评 | 中国房地产与物业管理
央行宣布全面降准,政治局提升对地产关注
12月6日宣布降准,时点提前超预期
央行宣布2021年12月15日下调金融机构存款准备金率0.5个百分点(不含已执行5%存款准备金率的金融机构)。本次下调后,金融机构加权平均存款准备金率为8.4%。此次降准共计释放长期资金约1.2万亿元。虽然12月3日李克强总理在会见IMF时提出适时降准,市场有部分降准预期,然而我们认为此次降准时点超预期提前,有助于房地产市场情绪边际改善。
12月6日召开政治局会议分析研究2022年经济工作
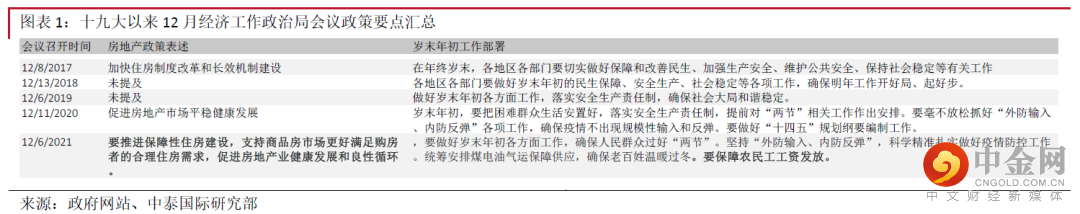
政治局会议上,对房地产提出:要推进保障性住房建设,支持商品房市场更好满足购房者的合理住房需求,促进房地产业健康发展和良性循环。我们观察到:1)此次会议房地产政策位于科技政策之前,体现高层对地产行业的重视;2)保障性住房建设居于首位,我们预计保障房建设有望于2022年成为基建的主要抓手之一;3)提出支持商品房市场更好满足购房者需求,我们预计按揭政策或进一步边际宽松以支持合理需求;4)未提到“房住不炒”。值得注意的是,十九大以来的年末政治局会议均未提“房住不炒”,故我们认为此次不提“房住不炒”并不意味着房地产政策大幅放松;4)首次提到促进房地产业良性循环。另外,此次政治局会议提出:要做好岁末年初各项工作,保障农民工工资发放。值得注意的是,相比以往几年笼统强调“生产安全、社会稳定”,此次为十九大以来首次年末政治局会议明确提出保农民工工资。因此我们认为保交付、保供应链付款或仍为此次房地产政策的首要目标。综上,我们预判地产政策或将小幅边际宽松以支持行业风险化解;更多政策细节预计将于年末中央经济工作会议公布。
十一月房企销售维持疲软
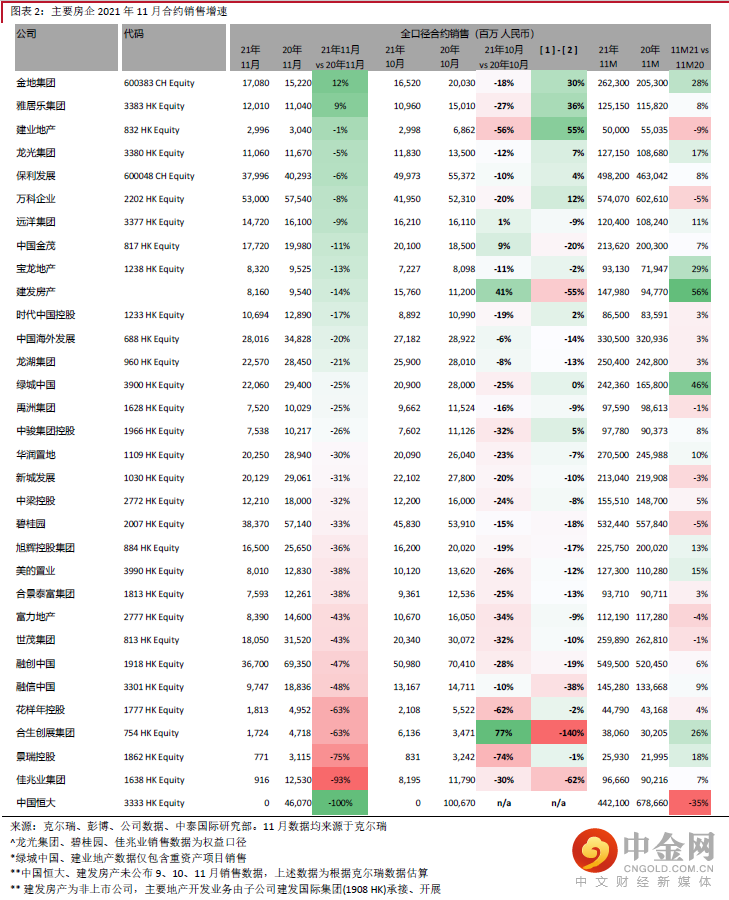
11月,百强房企单月操盘销售金额同比延续了自7月以来的下跌趋势,且降幅进一步扩大至37.6%。根据克尔瑞数据,累计业绩来看,截至11月末百强房企销售操盘金额较2019年和去年同期分别增长13.8%和1.4%,累计业绩增速进一步放缓。销售较好以SOE房企为主。值得注意的是,佳兆业集团(1638 HK,“未评级”)11月销售下降超预期,权益销售金额同比跌93%至9.16亿,较10月的-30% 大幅恶化。考虑1)2021年房企拿地节奏大幅放缓以及2)房地产投资预期发生负向变化,我们预计未来1-2个季度房地产市场仍会维持供需相对疲弱。
短期政策修复,中期“控负债、去风险”方向不变,行业集中度加速提升
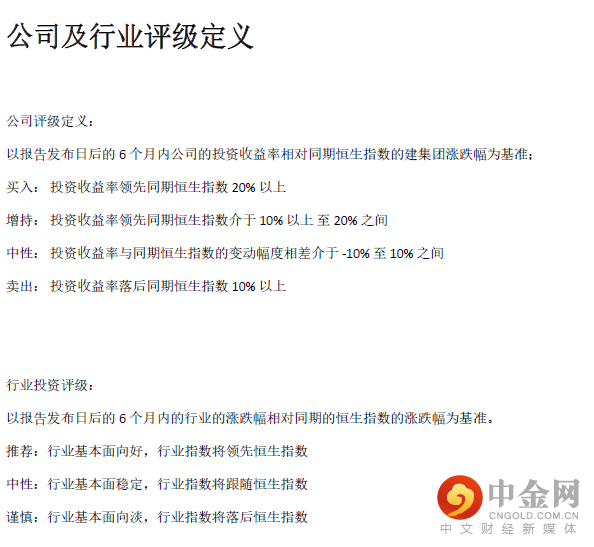
短期来看,我们认为3季度以来房地产销售、投资持续下滑,政策预计边际放松以托底经济,带来板块估值修复。中期来看,我们认为“控负债、去风险”这一政策方向并未改变,预计行业供给端风险化解、出清仍将持续1-2个季度。我们看好财务稳健、竞争力较强的房企,个股推荐华润置地(1109 HK,“未评级”),宝龙地产(1238 HK,“买入”,TP 8.58港元),建发国际集团(1908 HK,“买入”,TP 17.00港元)。此外,我们认为物管行业十四五期间仍将呈现较好成长性,目前特别是优质民营物管企业估值非常吸引,个股推荐碧桂园服务(6098 HK,“买入”,TP 86.90港元),旭辉永升服务(1995 HK,“未评级”),新城悦服务(1755 HK,“买入”,TP 32.00港元),宝龙商业(9909 HK,“买入”,TP 32.80港元),滨江服务(3316 HK,“买入”,TP 33.26港元)。






举报电话: 13816368049
