

香港股市|人工智能
商汤(20 HK)
申购意见:
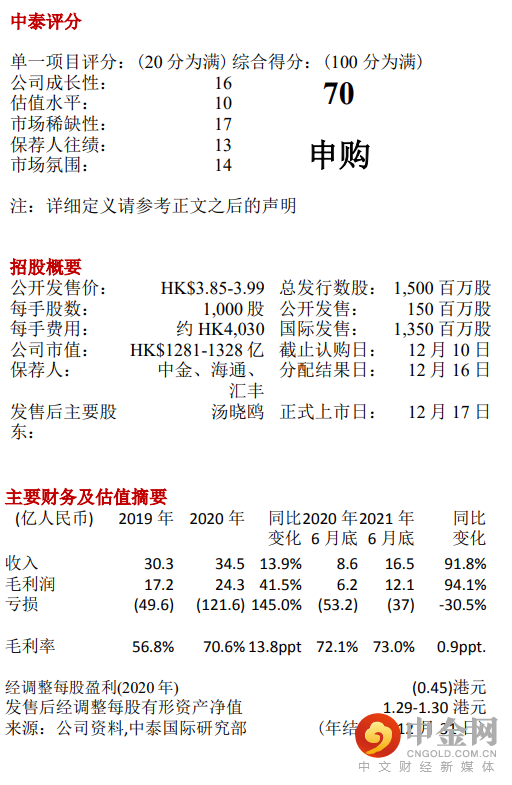
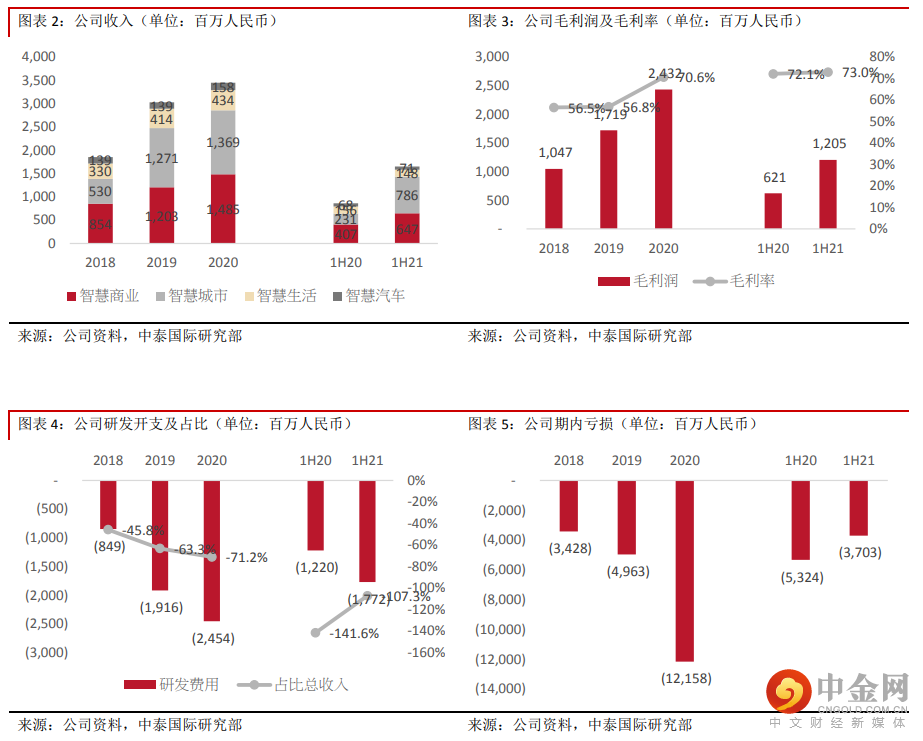
财务分析: 2018-2020财年及2021年前6个月,公司的收入分别为人民币18.5亿元、30.3亿元、34.5亿元及16.5亿元,其中按照收入场景分类,来自智慧城市的收入占比由28.6%增至47.6%,而智慧商业的收入占比由46.1%降至39.2%,剩余两个业务场景占比不足10%。智慧城市的收入增速相较于智慧商业更快,主因公司扩张国内城市覆盖范围及升级产品功能满足更全面的城市管理需求所致。若按照地区分类,超过8成收入来自中国内地,东北亚地区占比目前已超过10%;毛利率分别为56.5%、56.8%、70.6%及73%,毛利率有大幅提升,由于策略性优先推广软件产品所致;销售开支分别为 2 亿元、4.5亿元、5.4 亿元及 2.9 亿元,占比总收入分别为 11%、15%、15.6%及 17.7%;研发开支分别为8.5 亿元、19.2 亿元、24.5 亿元及 17.7 亿元,占比总收入分别为 45.9%、63.3%、71.3%及107.3%,研发方面持续扩张,截止 21 年上半年公司的研发人员已达 3,593 人,占比总员工数量高达 68%;亏损分别为-34.3 亿元、-49.6 亿元、-121.6 亿元、-37 亿元;贸易应收款项周转天数分别为 157 天、219 天、293 天及 342 天,公司回款周期持续升高由于大部分收入来自公共部门,一般特点为其内部财务管理及付款批核程序要求长付款周期;贸易应付款项周转天数分别为 92 天、152 天、228 天及 172 天;经营活动所用现金净额分别为-7.5 亿元、-28.7亿元、-12.3 亿元及-8.3 亿元;融资活动所得现金净额分别为 88 亿元、37.7 亿元、131.9 亿元及 35.4 亿元;期末现金及现金等价物分别为 72.3 亿元、66.7 亿元、114.3 亿元及 89.3 亿元。
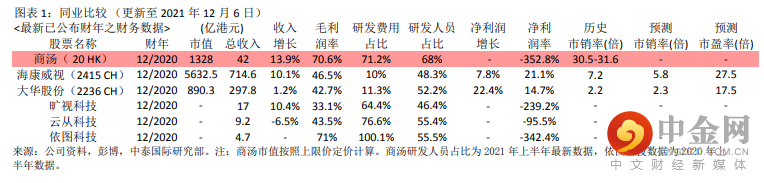
同业比较及估值水平:我们选取同类计算机视觉的两家上市公司:海康威视(2415 CH)、大华股份(2236 CH)及三家独角兽:旷视科技、云从科技、依图科技作为对标,毛利率方面,商汤的远高于同业水平,主要由于公司近年主动提高软件销售所致;研发配置方面,海康及大华的研发人员已达到万人级别,且研发占比总收入稳定在 10%左右(但由于两家拥有部分生产工人,而AI独角兽为外包生产模式),而公司的研发占比较重,体现仍处于发展初期;估值方面,两家上市同业的 2021 年预测市盈率平均约为 22.5 倍,2021 预测市销率平均约为4.1 倍。公司 2020 年的历史市销率约为 30.5-31.6 倍,公司按全球公开发售后的 332.8 亿股本计算,对应市值为 1,281-1,328 亿港元。
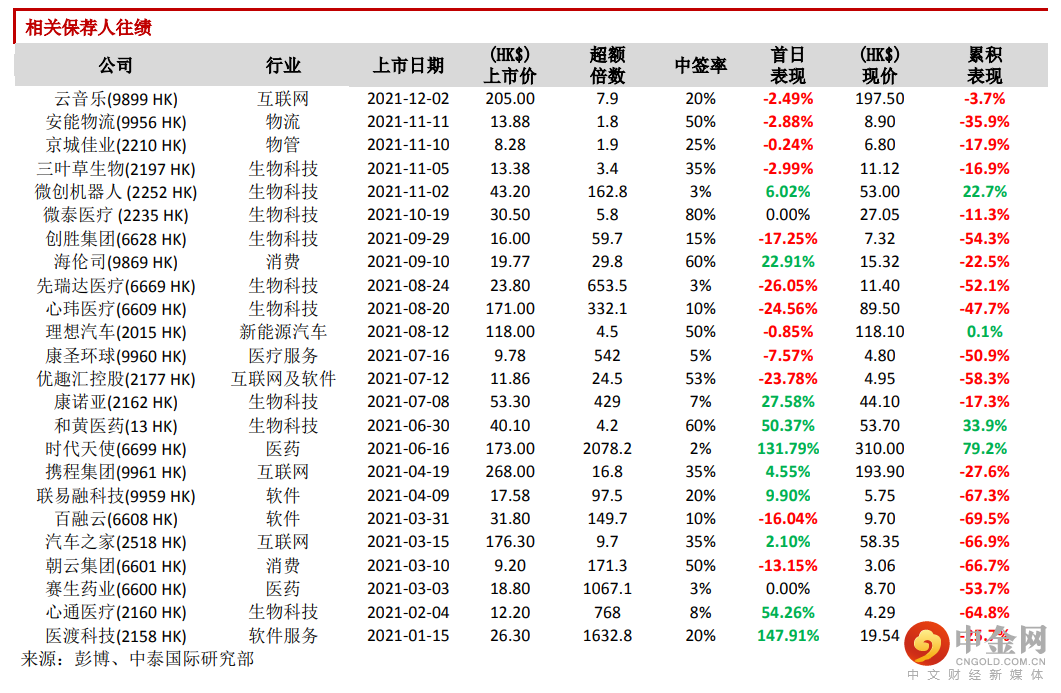
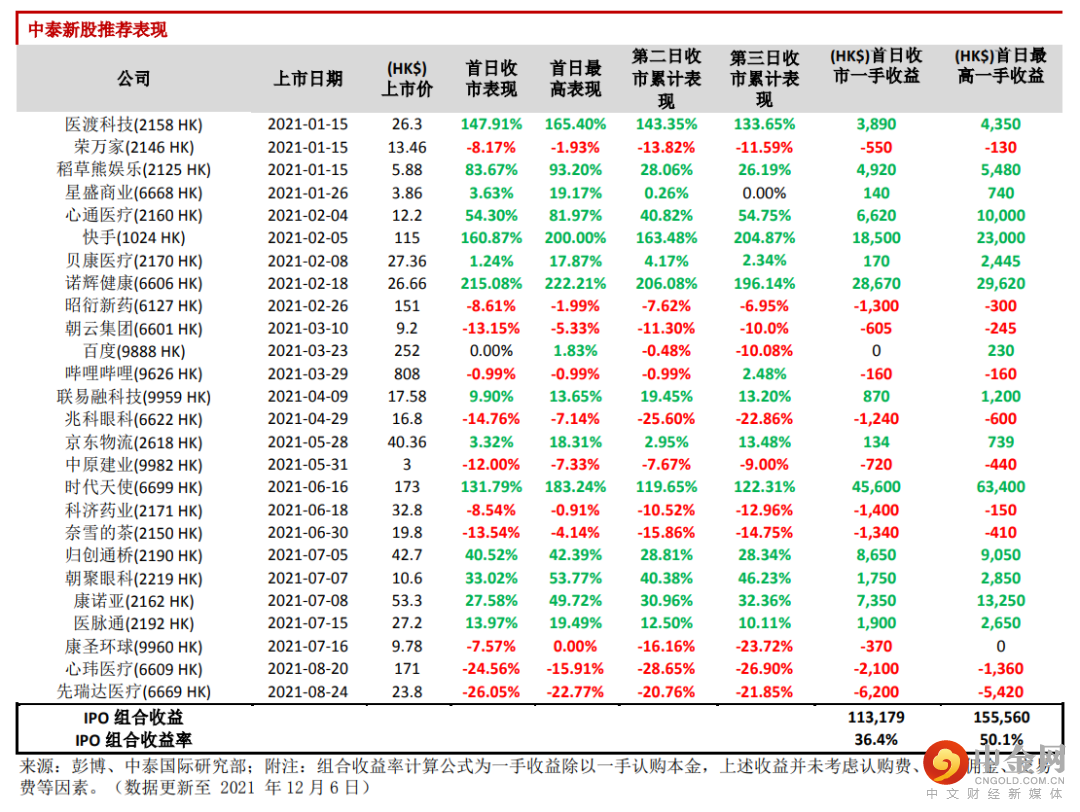
保荐人往绩:此次稳价人是中金,2021 年初至今共参与保荐项目 24 个,首日表现 10 涨 12跌 2 平。
基石投资者:基石方面,引入混合所有制改革基金、国盛海外香港、上海人工智能产业股权投资基金、上汽香港、广发基金、Pleiad 基金、WT、Focustar Capital 及 Focustar Fund、HelVed 九家作为投资者,认购约 4.5 亿美元,假设按照发售价范围上限定价且未行使超额配股权,合计占发售股份约 58.64%。
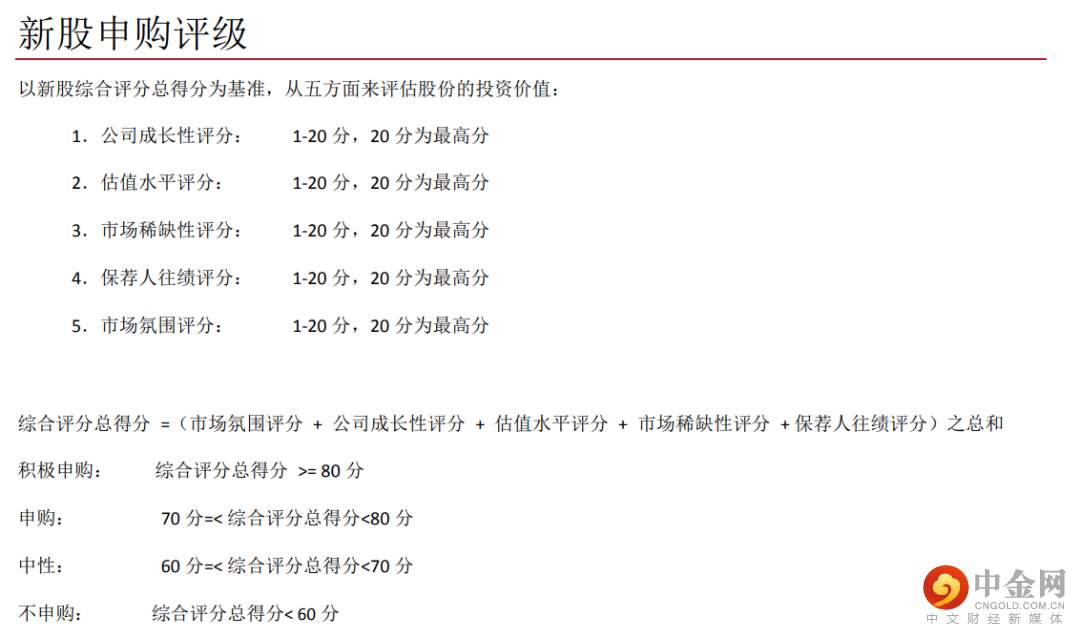
申购建议:公司相比于两家以传统安防行业起家、逐渐提升创新技术拓展至更多创新领域的海康及大华,在渠道覆盖,行业应用理解深度上相对薄弱;而相比于同样以 AI 技术为切入点的其他三家 AI 视觉独角兽(旷视、云从、依图),在收入规模、毛利率、研发规模等方面则具备较强优势。除此之外,公司的客户集中度较高,今年上半年前五大客户收入占比高达 6 成,且从公司客户收入构成来看,有接近 4 成来自 G 端客户,而其导致公司回款周期较长。未来客户拓展方面,由于人工智能应用场景较为分散,客户增长稳定性方面存在一定疑虑。此外公司仍处于发展初期,研发投入过重,亏损严重,且近期新股市场对于没有盈利的公司反映较为冷淡,但考虑公司属于港股人工智能稀缺标的,因此综上所述建议可谨慎申购,给予其 70 分,评级为“申购”。
集资用途: 假设公司最终并无行使超额配股权及假设发售价为每股发售股份中位数 3.92 港元,集资约 56.6 亿港元,其中约 60%用于增强研发能力;约 15%将投资新兴商业机会以及提高产品及服务在国内外各垂直行业及企业层面的采用率及渗透率;约 15%将用于战略投资及收购;约 10%将用作营运资金及其他一般公司用途。
风险提示:(1)市场竞争风险、(2)研发持续扩张,持续亏损、(3)市场监管政策变化






举报电话: 13816368049
