中信建投优问,数十万资深股民的共同选择! 每日为您提供大盘分析、热点解读、新股动态、操作指南等精选内容,为您的投资决策提供专业指导。 祝您投资顺利!
中欧基金的周应波是点金基金典藏篇的年轻基金经理之一,公募投资经验刚过点金池5年的基准线便被纳入,同时还是入选点金小组合中的“点金典藏”、“中欧权益天团”、“核心赛道之科技三剑客”三个组合,“出镜率”如此之高,他究竟有何过人之处?
有实业经验的成长股捕手。周应波是北京大学控制理论与控制工程专业硕士,学生时代曾获世界机器人大赛特等奖;毕业后任腾讯核心部门产品经理,转型做投资后曾任平安证券研究员、华夏基金研究员,2014年10月加入中欧基金公司,历任研究员、基金经理助理、基金经理;8年证券从业经验,超5年基金投资经验,现任中欧基金成长策略组组长、投资总监,在管5只公募基金,总规模486.88亿元。(Wind,20210426)。
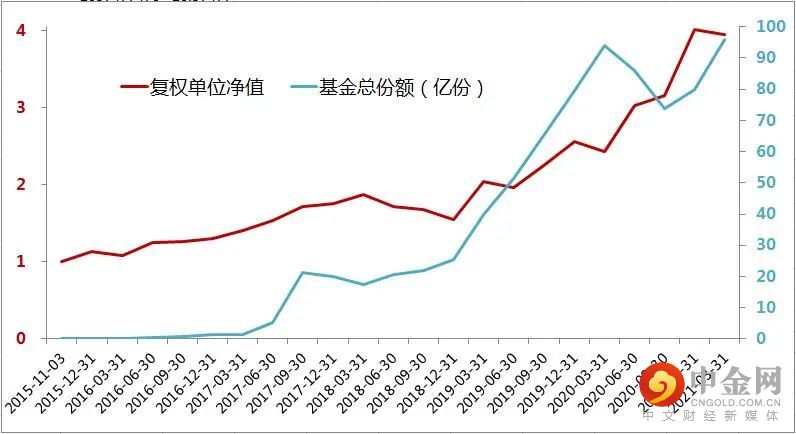
超强的规模扩张适应能力。周应波对基金规模扩张的适应能力是非常强的,以他管理时间最长的基金为例,自2015年11月成立,建仓期后基本保持80%以上的高仓位运作,基本无仓位择时的情况下,基金份额从最初的2千多万不断增长到近百亿,基金份额持有人户数增长近300倍,这个过程中基金份额净值稳步上升,收益率295.25%,同期业绩比较基准收益率-5.73%,并因出色的表现获得中国证券报2019年度“三年期开放式股票型持续优胜金牛基金”奖,也收获了明星基金奖(证券时报,2016、2018)、金基金奖(上海证券报,2019),达成业界奖项大满贯。
周应波管理时间最长的产品规模增长及净值变化
数据来源:基金定期报告
历史业绩不代表预期收益,不作为其管理产品业绩保证
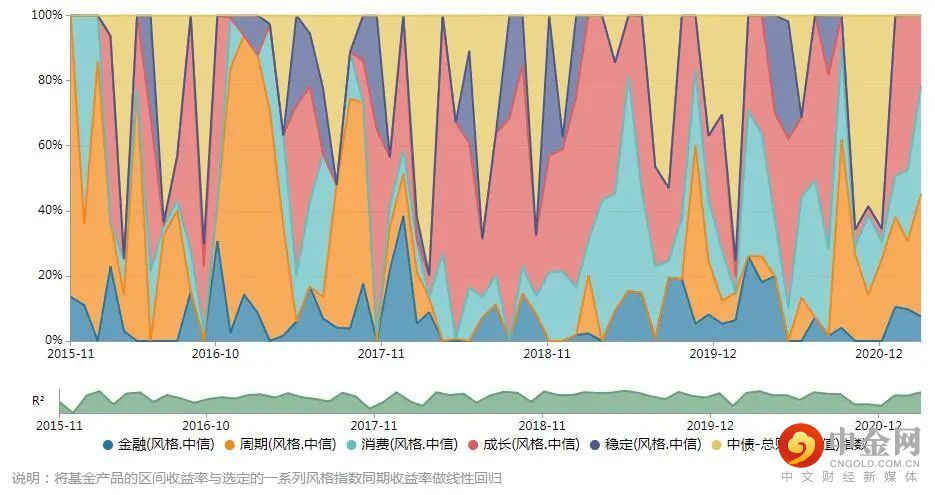
敏锐感应市场风格变化。周应波的投资风格对市场变化的敏锐度是比较高的,2017年之前周期风格相明显,2017年三季度之后成长风格开始占优、同时消费风格加大配置比重,2020年下半年开始,顺周期板块占比有所提升,顺应市场变化对风格的把握比较灵活。
周应波管理时间最长的产品风格分析
数据来源:Wind据中欧时代先锋定期报告测算,20210426
高质量成长选股法
投资做减法、聚焦研究,主动放弃看不懂、看不透的公司,重点把握研究深入的投资机会,并在仓位上适当保持较高集中度。
周应波的投资方法经经历了从中观视角行业轮动到从长期视角精选成长个股的转变:
管理公募基金之初,周应波的投资会做一些行业轮动,随着市场风格的变化加快,逐步加入对宏观经济变化的思考,增加选股中自下而上的决策比重,从更加长期的视角选择优质的好企业。
具体的选股上,首先从景气度角度,选择导入期和成长期的子行业;再选择行业空间大、增长潜力大且确定性高的公司,认为龙头公司具备核心竞争力,商业模式上议价权高、抗风险能力强;最后从业务布局、管理效率、财务分析三维度确定标的;总体上行业配置较均衡,看好的部分板块也会集中持有。
一季报观点
《中欧时代先锋A:2021年一季度报告》
周应波:
一季度A股市场经历了过山车行情,农历新年之前的市场延续了2020年底的狂热,核心资产泡沫化加剧(也伴随着基金销售的短期过热),而2月下旬以来在核心资产估值去泡沫带动下市场开始普遍调整。对此次市场所谓“核心资产”的调整,我们认为是“开始的结束”。
第一,“核心资产”都需要放在时代发展的背景下观察定义,在人口结构、宏观经济、社会风格、技术变革各种变化推动下,历史上不同国家在不同年代的上市公司中都出现了差异化的“核心资产”,2020年以来僵化的“核心赛道投资”行为是严重的不负责任类赌博投资。
第二,一季度开启的调整,是过去几年提估值的“基本结束”,这个结束的过程可能会比较痛苦,伴随着一部分基本面可靠公司的估值收缩,和另一部分基本面不可靠公司的估值、业绩双杀。
第三,站在比较长期的视角(3年以上)来思考,过去几年给予“核心资产”估值溢价的方向是正确的,是A股市场成熟化的“开始”,未来如果经历一段时间的去泡沫过程,长期来看A股投资依然会以各行业优质公司为中枢。
一季度,我们围绕“看好宏观,聚焦好生意、好团队”的思路,一是继续观察跟踪全球后疫情的经济和社会复苏情况,可以明确下结论的是随着疫苗的普遍接种,各国相继会启动复苏,但可能部分线下服务(例如国际旅游交流)可能需要较长时间。二是在宏观背景假设下,继续在“好生意、好团队”的投资框架下耐心选股,寻找好的经济特征,寻找能够持续产生“差异化”的公司。
基金投资人(“基民”)本身的投资行为和投资久期,对基金投资结果影响相当巨大,在相对高位买入基金的持有人,短期承受了不小的回撤,我们强烈建议基金投资人更多地采用“定投”(开放式基金),或者在市场较为平淡(甚至低迷)的时候买入带封闭期的基金产品,相比在开放式基金里做短期交易(几天至几个月),有耐心的两种投资方式盈利的概率要大很多。
我们认为主动型股票基金的本质,在于将广大基金投资者的资金汇集,以作为优质企业股东的方式,分享中国经济中的“核心成长”公司的经营成果,而企业的“经营成果”呈现,起码是以数个季度、数个年度为单位的——而如果“股票投资”(基金买卖股票)和“基金投资”(基民买卖基金)这两个行为不能以类似的时间尺度展开,实际上都是严重的博弈。
《中欧远见两年定开A》
周应波&成雨轩:
2021年一季度,核心资产以农历新年为分界点,经历了迅速泡沫化及随后的大幅回调。我们认为疫情后,伴随着全球流动性宽松,长期确定性强的成长类核心资产受到大量资金的青睐,估值在短短1年时间抬升到历史高位,并且逐步透支了未来1-2年的预期收益率。站在比较长的视角,我们认为给予核心资产溢价,是有一定道理的,这些公司在过去长时间的发展中,已经形成了相当高的护城河,并且符合未来经济转型的方向,我们坚信未来这些公司的自由现金流能够不断累积,不断为股东创造长期价值。但不可否认的是,价格与价值短期会因为各种外部原因而背离,估值的透支一方面需要投资者降低未来收益率的要求,另一方面对管理人也提出了更高的组合配置的要求,严格遵守纪律,把握好安全边际,是今年管理人必须面对的重要课题。
港股方面,恒生科技指数在南下资金的追捧下,一季度也经历了过山车。在A股核心资产估值走向极致的背景下,资金依然能在港股找到一些护城河高、景气度高、估值还合理的公司,但是年前快速的上涨也迅速透支了未来的收益率。我们依然维持了较高的港股仓位,在估值合理的背景下,港股提供了比A股更多元化的优质资产,例如互联网、教育、医药等,是组合差异化超额收益的主要来源。
当然,我们需要指出的是,对于核心资产的鉴别在未来显得尤为重要,我们不建议以“抱团”或“茅指数”等字眼去做笼统的归类,我们对核心资产的认知是赛道长且稳定、公司护城河深、确定性强、自由现金流能不断累积的好模式和好公司,并且管理层拥有明智的分配现金流的能力。潮水退去时,方知谁在裸泳,短期的波动对好公司而言不是风险,只要投资久期够长,短期的高估值终会被业绩消化;但是基本面不可靠的公司会面临估值、业绩双杀,本金的永久性损失是投资最大的灾难。
在组合的构建过程中,我们会面临众多选择,在做加法(扩充自己能力圈)的同时也要做减法(取舍),在不断的对比和深度研究中,尽量做到投资风格的稳定和一致,并且最大可能的保证对所投资公司的基本面有足够的把握,从而能够更好的判断估值与长期空间的匹配,以及安全边际的位置,帮助我们更加自如的应对短期估值波动所带来的困扰,将长期投资践行好。
我们本着为投资者在2年封闭期实现绝对收益的角度,在估值演绎的较为极致时,将仓位调整到合理水平,锁定收益、降低组合波动、提高持有人的投资体验。经历过去2年基金规模的快速扩张之后,未来我们依然需要从本质出发,聚焦投资“企业”,不断地减少投资“博弈”。
成长有波动,定开好助攻
周应波的定开基金中欧远见两年定开A(代码166025)4月28日起开放申购10个工作日,限额80亿元末日比例配售,股票仓位35%-80%,其中港股通标的仓位不超过股票资产的50%。
两年定开的封闭期,一方面减少投资者非理性操作,避免追涨杀跌、频繁申赎可能带来的损失,力求提高盈利体验;同时基金经理可免受短期资金申赎带来的流动性冲击,减少仓位被动调整,有效提升资金利用率,利于专注精选个股,以长期投资的视野进行投资操作,深度发掘企业价值。
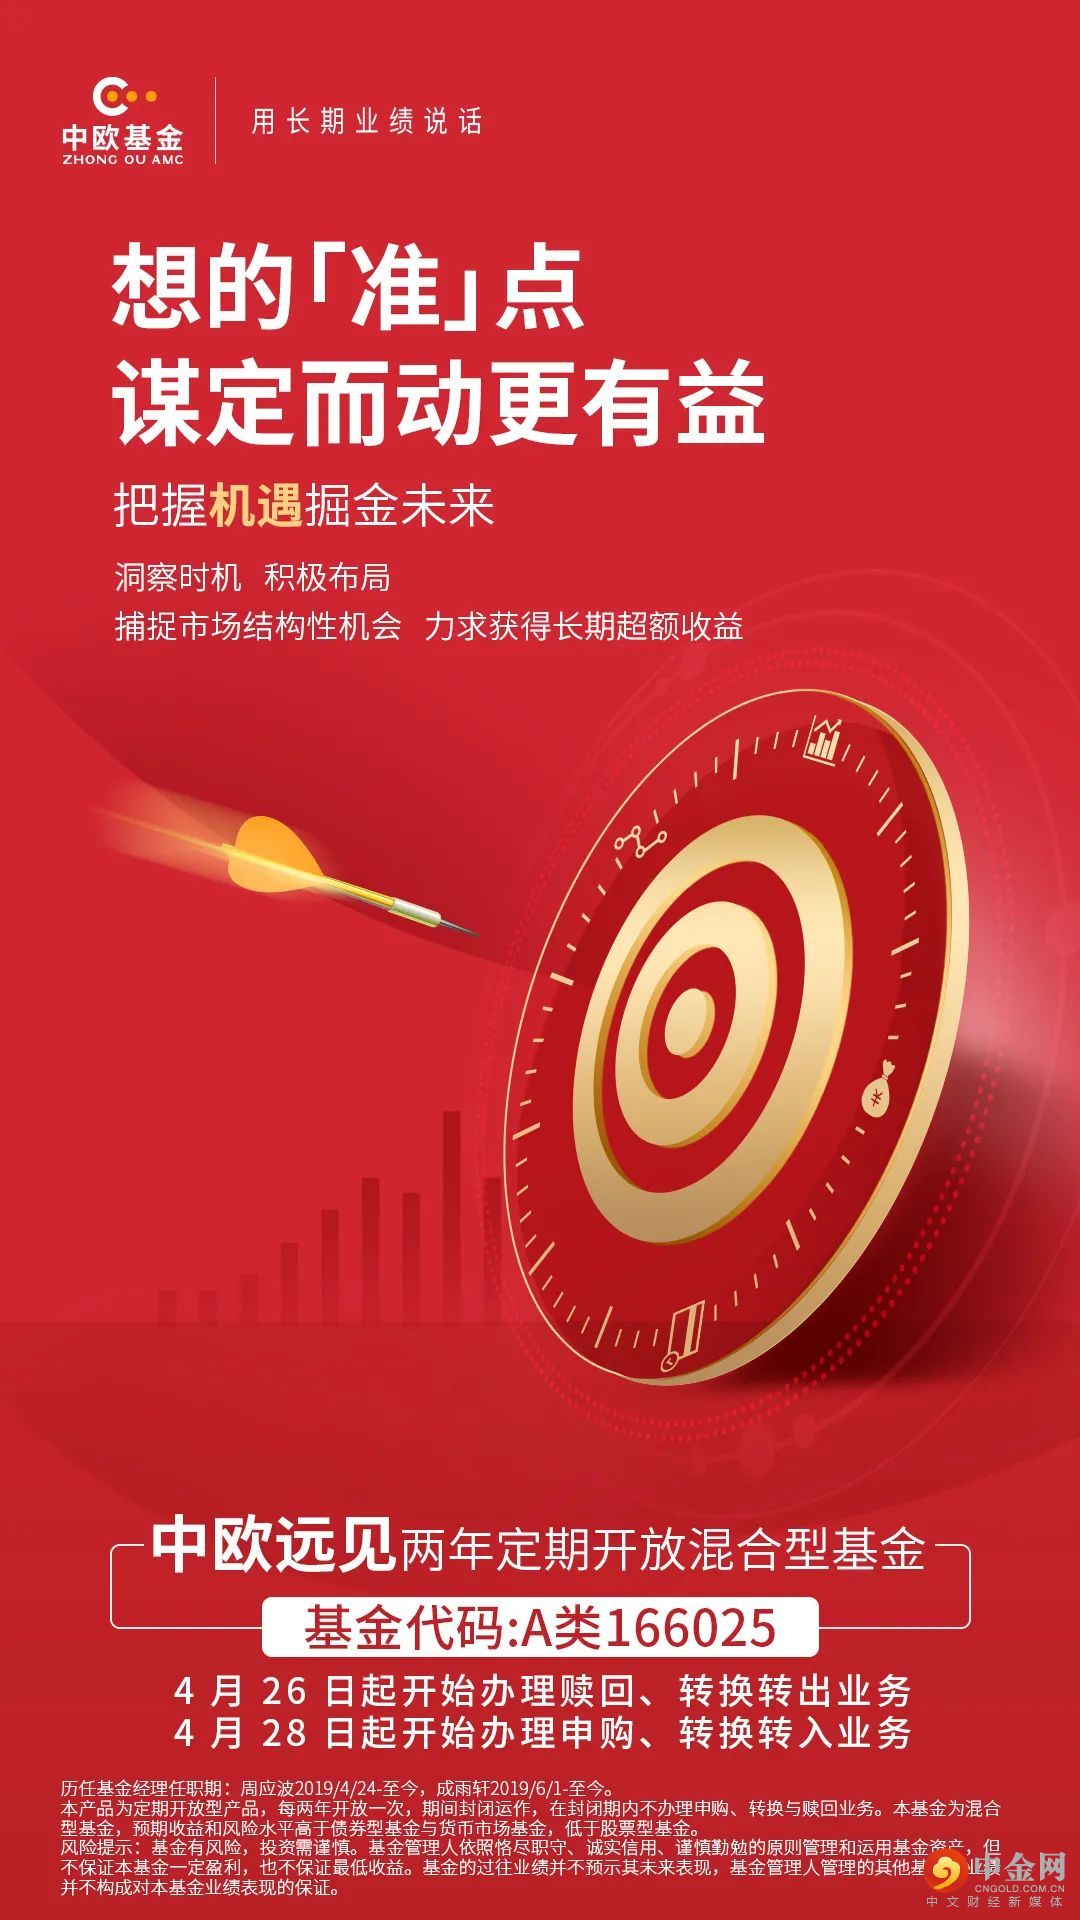
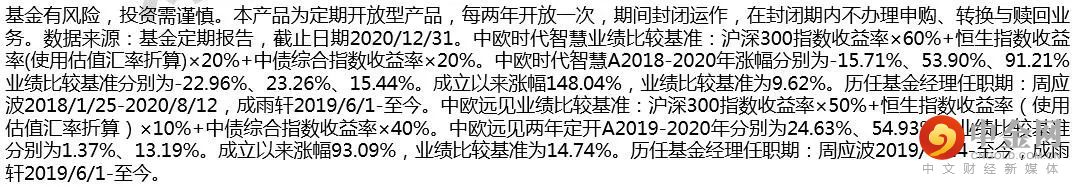
周应波&成雨轩全部在管产品历史业绩及同期比较基准列示:
风险提示:本报告不代表中信建投证券观点,仅属于基金投资策略讨论,不作为投资建议,本报告的调研内容为后续整理,不保证整理内容与调研原文完全一致,另外基金经理观点可能发生变更,我们对信息的准确性和完整性不作任何保证,也不保证所包含的信息和建议不会发生变更,我们已力求内容的客观、公正,但文中的观点、结论和建议仅供参考,列示的基金名称也仅做示例,非基金宣传推介,历史业绩不代表未来,任何人据此做出的任何投资决策与中信建投证券以及作者无关。基金产品详情请阅读基金法律文件,并以之为准,基金投资有风险,决策须谨慎。
举报电话: 13816368049