发布国金证券研究所研究成果,沟通证券研究信息,交流证券研究经验。
国金晨讯4月28日 来自国金证券研究所
00:00 21:52
2021年04月28日
电子 南亚新材20年年报&21年一季报点评:经营压力终释放,三因素叠加致确定性成长
食饮 山西汾酒年报及一季报点评:Q1业绩超预期,“十四五”品牌复兴在路上
食饮 甘源食品21年1季报点评:Q1实现开门红,第二增长曲线可期
食饮 中炬高新2021Q1业绩点评:需求导致短期利润承压,长期向双百目标迈进
医疗 迈克生物20年年报和21年一季报点评:业绩符合预期,盈利能力显著提升
医疗 安科生物21年一季报点评:生长激素高速增长,盈利能力持续提升
医药 山东药玻20年年报和21年一季报点评:业绩符合预期,一致性评价有望带来市场空间
轻工 尚品宅配20年年报和21年一季报点评:整装持续高增,全面转型号角吹响
化工 雅本化学公司20年年报和21年一季报点评:生产经营回归正常,医药业务有望逐步提升
化工 广信股份21年一季报点评:业绩符合预期,延伸光气产业链布局下游
通信 中际旭创20年年报和21年一季报点评:新品研发持续突破,产能巩固光模块龙头地位
通信虹软科技20年年报点评:转型阵痛毛利下滑,看好屏下和智能驾驶业务
半导体 寒武纪一季报点评:短期亏损扩大,市场过于乐观
半导体 精测电子20年年报和21年一季报点评:面板平稳增长,定增落地持续加码半导体
南亚新材20年年报&21一季报点评:经营压力终释放,三因素叠加致确定性成长
樊志远/邓小路/刘妍雪
樊志远
创新技术与企业服务研究中心
电子行业首席分析师
业绩简评:20年全年归母净利润1.4亿元(YoY-10.17%),21Q1归母净利润7715万元(YoY+140.10%,QoQ+66.56%)。
经营分析:1)公司20年开出产能后调试、爬坡拖累业绩,21Q1经营开始大幅改善,叠加涨价,最终实现量价利齐升;2)涨价行情能够抬升龙头覆铜板厂商盈利锚,加上公司今年产能增幅33%,今年业绩高成长确定性大;3)公司高速产品突破客户,高端产品放量将为公司长期成长提供保障;
投资建议:我们调增21~23年盈利预测至3.06(调增28%)\4.11(调增5%)\4.73亿元,对应PE为24X\18X\16X,继续给予“买入”评级。
风险提示:需求不及预期;价格下滑导致盈利不及预期;限售股解禁。
山西汾酒年报及一季报点评:Q1业绩超预期,“十四五”品牌复兴在路上
刘宸倩
刘宸倩
消费升级与娱乐研究中心
食品饮料高级分析师
业绩简评:公司21年力争实现30%的增长,渠道反馈,21年除青花要求30%增速外,不定任务、不做考核、控终端配额。当前老版青30停货,复兴版剑指高端,严控渠道库存和价盘,中长期有望打造成战略大单品。十四五或将加速兑现“结构升级+省外扩张”的逻辑,青花占比提升至40-50%、省外占比提升至70%可期,收入端复合增速约25%+。
盈利调整:鉴于公司业绩的超预期表现,并结合十四五规划和复兴版投放进度,我们对上次预测的21-22年归母净利润分别调整+27%/+32%,预计21-23年营业收入同比+35%/27%/25%,归母净利润同比+49.1%/36.8%/30.6%,对应PE分别为74/54/42X,维持“买入”评级。
风险提示:宏观经济风险,区域市场竞争加剧风险,食品安全问题。
甘源食品21年1季报点评:Q1实现开门红,第二增长曲线可期
刘宸倩
刘宸倩
消费升级与娱乐研究中心
食品饮料高级分析师
基本观点:看好公司打造第二增长曲线,战略目标清晰。公司从自身生产优势出发,切入竞品较少的花生、口味型坚果和散装麦片领域,战略目标清晰。上市后重视品牌营销,借助梯媒提升知名度,弥补“产品强品牌弱”的短板;在商超渠道引入专柜模式加强终端展示效果,产品端预计今年上半年会有十余款新品推出,随着产品矩阵的丰富有望进一步提升专柜坪效。我们认为公司在口味型产品上有多年沉淀的丰富经验,好产品在营销加持下,第二增长曲线可期。
投资建议:我们维持之前的盈利预测不变,预计21-23年公司归母净利润为2.18/ 2.86/ 3.60亿元,同比+21.9%/30.9%/25.9%,对应EPS为2.34/ 3.07/3.86元,对应PE为37/28/22X,维持“买入”评级。
风险提示:原材料价格波动;新品推广不及预期,食品安全问题,行业竞争加剧
中炬高新2021Q1业绩点评:需求导致短期利润承压,长期向双百目标迈进
刘宸倩/王映雪
刘宸倩
消费升级与娱乐研究中心
食品饮料高级分析师
点评:公司发布2021年一季报,2021年Q1实现营业收入12.63亿元,同比增长9.51%;归母净利润1.75亿元,同比下降15.17%。调味品品类间存在增速差距,主要源于终端市场的需求恢复情况及2020年经营基数不同。2021年Q1酱油/鸡精鸡粉/食用油的收入同比+5.72%/+52.16%/-2.34%。疫情影响下降带来消费场景转换,Q1受餐饮复苏及去年疫情受损导致低基数的影响,鸡精鸡粉增幅较高;C端市场终端需求并不充分,加之区域间库存水平差距较大,因此酱油增速相较往年放缓。当前成本上涨环境下库存和价格等待优化,预计公司2021-2023年收入增速19%/18%/19%,归母净利润增速11%/21%/17%,EPS为1.24/1.50/1.76元,对应当前股价PE倍数为40/33/28倍,维持“买入”评级。
风险提示:
宏观经济下行风险、终端消费恢复不及预期、区域性竞争态势变化风险。
迈克生物20年年报和21年一季报点评:业绩符合预期,盈利能力显著提升
袁维
袁维
医药健康研究中心
医疗首席分析师
业绩点评:4月27日,公司公布2020年年报和2021年一季报,2020年实现营业收入37.04亿元,同比增长14.92%,实现归母净利润7.94亿元,同比增51.15%。业绩符合预期。新冠等自主产品快速放量,盈利能力显著改善。2020年公司新冠检测产品实现销售收入7.10亿元,新冠等自主产品在营收结构中快速提升,带动盈利能力显著提升。2020年公司实现毛利率53%(+1%),实现净利率22%(4%)。2021年一季度公司实现毛利率60%(+10%),较2020年增加7%。实现净利率31%(+16%),较2020年增加9%。研发投入持续提升,平台型布局不断完善。预计化学发光板块未来是核心增长引擎。全自动血球流水线和工作站发布,有望逐步贡献业绩。我们预计公司 21-23 年实现归母净利润分别为9.98亿元、12.55亿元、15.67亿元,分别同比增长26%、26%、25%。维持“增持”评级。
风险提示:新冠检测试剂收入不确定风险;常规检测试剂恢复不达预期风险;产品放量不及预期;产品研发及获批不确定性风险。
安科生物21年一季报点评:生长激素高速增长,盈利能力持续提升
袁维
袁维
医药健康研究中心
医疗首席分析师
点评:4月27日,公司公布2021年一季报,实现营业收入4.85亿元,同比增长53.76%,较2019年同期增长39.60%。实现归母净利润1.26亿元,同比增长54.30%,较2019年同期增长89.29%。
疫情影响逐步淡化,生长激素业务高速增长。随着疫情的影响逐步消除,自2020年Q2起公司生长激素销售和新患者入组加速恢复,当前疫情防控态势较为良好,一季度公司主营品种重组人生长激素收入大幅增长,母公司营业收入同比增长64.41%。我们预计公司未来生长激素业务有望持续维持快速增长势头。2021年一季度,公司实现销售毛利率81%,同比增加2%,较2020年增加3%,实现净利率26%,同比增加约0.1%,较2020年增加6%。
预计公司2021-2023年分别实现归母净利润5.01、6.55、8.69亿元,同比增长40%、31%、33%。
风险提示:生长激素新患拓展和市场推广不达预期;新产能落地进度不及预期;市场竞争加剧;研发进展不及预期等。
山东药玻20年年报和21年一季报点评:业绩符合预期,一致性评价有望带来市场空间
赵海春
赵海春
医药健康研究中心
医药行业分析师
业绩简评:四季度业绩提速明显,收入准则调整影响毛利率及销售费用率:2020年公司Q1-Q4收入分别为 7.6亿元、7.75亿元、7.76亿元、11.15亿元,单四季度收入增速33.5%,业绩提速明显。2020年全年毛利率33.56%,相比2019年36.9%下降3个百分点;销售费用率从2019年的7.6%下降到2.8%,主要原因是公司执行新收入准则,与合同履约直接相关的运输费等作为合同履约成本调整到营业成本核算。
注射剂一致性评价政策落地,助推龙头药玻企业获利:中硼硅替代空间大,药用玻璃中,具备高耐水性的中硼硅玻璃与药物发生反应的风险较小,但目前国内药玻中中硼硅使用量仅占7-8%,与在注射剂和生物制剂已普遍使用中硼硅的欧美日等规范市场有较大差距。随着注射剂一致性评价政策落地及监管逐渐趋于严格化,预计带来行业市占率提升和产品结构优化,公司作为龙头药玻有望获益。
突破中硼硅模抗瓶轻量薄壁技术壁垒,实现中硼硅棕色玻璃批量供货,拉管技术研发进程中:中硼硅玻璃液态粘度高、生产难度较高,价格可达同规格钠钙玻璃/低硼硅玻璃3-5倍。公司在上半年进行了中硼硅拉管技术的自主研发,若研发成功且能保证质量稳定,有利于毛利率的提升。目前研发处于进程中,虽仍然存在缺陷,但已在总结经验争取稳定生产,预计公司中硼硅玻璃管稳定生产尚需一段时间。
盈利预测和投资建议:我们预测公司2021-2023年收入增速15.3%/15.8%/16.2%,EPS分别为1.20/1.49/1.83,对应当前股价PE为36/29/23倍。我们看好注射剂一致性评价政策推动的药用玻璃行业升级趋势和行业高景气,维持“增持”评级。
风险提示:新冠疫苗带来的药玻瓶增量空间低于预期;中硼硅替换进度低于预期风险;产能释放低于预期;国际形势对出口业务导致的潜在风险。
尚品宅配20年年报和21年一季报点评:整装持续高增,全面转型号角吹响
姜浩
姜浩
消费升级与娱乐研究中心
造纸轻工首席分析师
业绩简评:公司2020年实现营收65.1亿,同比-10.3%,归母净利润同比下降80.8%至1.0亿元。此外,公司2021Q1营收和归母净利润分别同比+110.3%/+105.1%至14.1亿/791.3万元,营收与19年同期相比+10.5%,净利润上市以来首次一季度扭亏为盈。公司正式推出2021年股权激励方案,此次方案拟向不超过649人授予315.6万股(约占总股本1.6%),并提出以20年为基数,21/22年营收增长分别不低于20%/35%,方案涉及的广度与基础目标的提出均为向整装全面转型提供极大助力。在全流程数字化和供应链整合的协同下,未来随着干法施工工艺和装配式产品的逐步成熟,公司整装业务运转有望越发成熟,从而驱动公司再次开启快速发展。
我们预计公司2021-2023年EPS分别为3.0元、3.7元、4.4元,当前股价对应2021-2023年PE分别为23、18和15倍,维持“买入”评级。
风险提示:国内疫情反复;招商不达预期;整装业务拓展不畅。
雅本化学公司20年年报和21年一季报点评:生产经营回归正常,医药业务有望逐步提升
陈屹/杨翼荥/王明辉
陈屹
资源与环境研究中心
基础化工&新材料首席分析师
业绩简评:公司发布年报及1季报,2020年实现营收20.03亿元,同比增长20.36%,归母净利润1.61亿元,同比增长97.22%,1季度实现营收5.30亿元,同比增长12.80%,归母净利润5097万元,同比下降10.07%。2020年4季度公司实现归母净利润3849万元,环比三季度提升21%,2021年1季度,归母净利润5097万元,环比提升32%。1季度海外疫情仍有反复的状态下,公司的生产经营仍保持回升,盐城基地部分复产,如东基地稳步开工,公司的整体盈利持续提升,回归稳步发展阶段。公司布局高端定制中间体业务,在农药、医药领域双向发力,借助多基地的布局和产品种类的扩充实现业务的双轮驱动,预测 2021~2023年公司归母净利润分别为2.12、2.42、2.68亿元。
风险提示:海外政策变动风险;合作进程不达预期风险;新建项目进度不达预期风险,海外疫情影响公司医药及农药订单风险;汇率变动风险。
广信股份21年一季报点评:业绩符合预期,延伸光气产业链布局下游
陈屹/杨翼荥/王明辉
陈屹
资源与环境研究中心
基础化工&新材料首席分析师
投资建议:1、分业务来看,2021年1季度公司农药原药实现营业收入5.32亿元,同比增长11.5%,精细化工业务实现收入4.05亿元,同比增长226.6%;销量方面,公司分别实现农药原药、精细化工品销售量18005吨、27546吨。2、延伸光气产业链下游,新项目推进,支撑长期成长。
投资建议:考虑到2021年公司部分产品价格在高位,但是2021-2022年有新产品的不断推出,我们修正公司2021-2023年归母净利润分别为10.1亿元、11.6亿元和13.2亿元(2021-2022年预测前值为10.5亿元、11.9亿元);EPS分别为2.17元、2.5元和2.83元,当前市值对应PE为13.4/11.7/10.3,维持“买入”评级。
风险提示:项目建设进度不及预期;农药产品价格下跌;农药需求下滑。
中际旭创20年年报和21年一季报点评:新品研发持续突破,产能巩固光模块龙头地位
罗露
罗露
创新技术与企业服务中心
通信行业首席分析师
业绩简评:4月27日公司发布2020年年报和2021年一季报,2020年实现营收70.50亿元,同比增长48.17%;归母净利润8.65亿元,同比增长68.55%;扣非归母净利润7.64亿元,同比增长77.97%;2021Q1营收14.72亿元,同比增长10.98%;归母净利润1.33亿元,同比下降13.40%。20年营收与盈利双高增,21Q1盈利略下降。持续投入新品研发,快速量产实现规模优势,高质量交付获客户认可。高速率光模块研发进展领先,下一代800G全系列产品已向客户送样测试;400G光通信模块持续驱动业绩增长;25G MWDM彩光光模块产品和200G回传等5G产品已率先通过客户认证并开始批量供货。受益于行业需求旺盛,龙头厂商率先受益,建议关注海外大客户订单节奏。我们根据年报与一季报调整盈利预测,维持“买入”评级。
风险提示:中美贸易摩擦升级;竞争加剧价格下跌超预期;新产品研发不及预期。
虹软科技20年年报点评:转型阵痛毛利下滑,看好屏下和智能驾驶业务
罗露
罗露
创新技术与企业服务中心
通信行业首席分析师
业绩简评:2021年4月26日,公司发布2020年年报。全年实现营收6.83亿元,同比上升21.03%;实现归母净利润2.51亿元,同比上升19.53%;扣非归母净利润1.96亿,同比增长18.15%,业绩基本符合预期。公司智能手机业务稳步增长,智能驾驶业务营收0.68亿元,较19年翻三番,营收占比从3%提升至10%。但因智能驾驶业务处于初步切入阶段,毛利率低于手机业务,20年毛利率整体下滑3.7pp,预计未来三年公司毛利率将会结构性下滑,但我们仍看好公司从单一业务调整为手机车载双主业模式,1+2+N战略有效提升公司抗风险能力。业务调整阵痛期过后车载赛道将成为未来高增长引擎。研发持续高投入,屏下车载进展顺利。看好未来屏下与智能驾驶前装业务。调整盈利预测,维持“增持”评级。
风险提示:客户集中风险;新业务拓展不及预期;疫情对手机出货量持续影响。
寒武纪一季报点评:短期亏损扩大,市场过于乐观
郑弼禹/赵晋
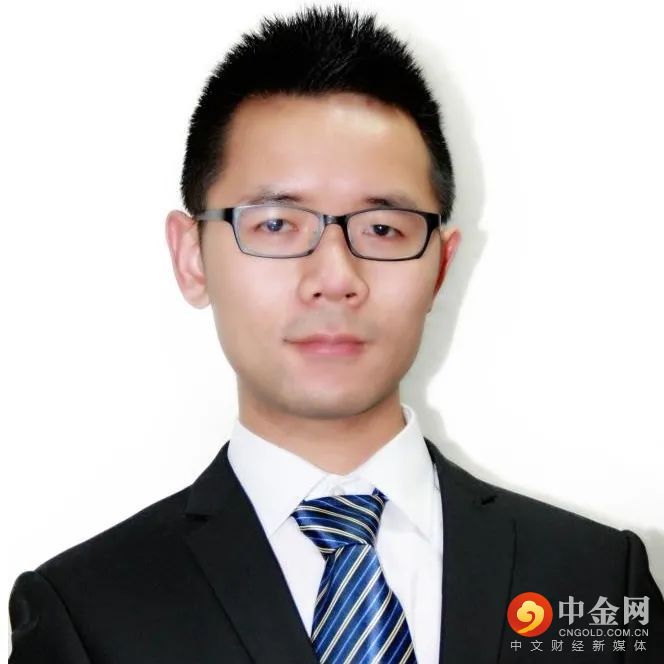
郑弼禹
创新技术与企业服务研究中心
半导体行业研究员
业绩简评:4月27日寒武纪公告一季度营收3613万,同比增加213%, 但归母净亏损从去年的1.1亿扩大至2.1亿,营收仅占Wind分析师全年预期的4个点,亏损却超过Wind全年预期的50%,主要归因于研发及管理费用同比大幅增加所致。
我们初步认为公司达成今年wind分析师营收预期及减少亏损有难度,主要系:1. 横琴新区智能集群系统订单较过去两年扩大不易;2. 云端AI芯片思元290及加速卡来自Nvidia A100及有1000亿个晶体管Intel Ponte Vecchio GPU的竞争;3. 加大研发力道追赶导致研发费用增加。
投资建议:我们下修2021年营收达25%,下修4年营收CAGR从50%到44%,我们调降寒武纪评级到增持,调降目标价从150元到136元,并调整2021/2022E每股亏损从0.95元/0.66元 到1.13元/0.98元。
风险提示:终端AI处理器IP业务减少
精测电子20年年报和21年一季报点评:面板平稳增长,定增落地持续加码半导体
赵晋
赵晋
创新技术与企业服务研究中心
半导体行业研究助理
业绩简评:公司2020年实现收入20.77亿元(同比+6.45%),归母净利润2.43亿元(同比-9.82%)。2021Q1收入5.95亿元(同比+95.65%,同比2019年+31.93%),归母净利润0.65亿元(同比+934.50%,同比2019年-19.75%)。定增落地,公司发行股票总数量为 3145万股,发行价格为 47.51 元/股,实际募集资金 14.94亿元,限售期6个月。
平板显示检测业务:LCD投资放缓,但受益于OLED、Micro-LED、Mini-LED等新型显示产品的发展,平板显示检测设备的市场需求同步增长。半导体设备:2020年实现0.65亿元收入,获国内一线客户实现批量重复订单。
预计归母净利润为4/5/6.1亿元,同比增长64%/25%/22%,对应PE为38/30/25,维持“增持”评级。
风险提示:下游投资波动,半导体设备开发进展不及预期,大客户集中度高等风险。
举报电话: 13816368049