国贸期货有限公司于1996年成立,是国有上市公司厦门国贸集团股份有限公司的全资子公司。公司从事商品期货经纪、金融期货经纪、期货投资咨询、资产管理业务。公司秉持“专业、诚信、进取、共赢”的理念,竭诚为客户量身打造一站式财富管理体系。
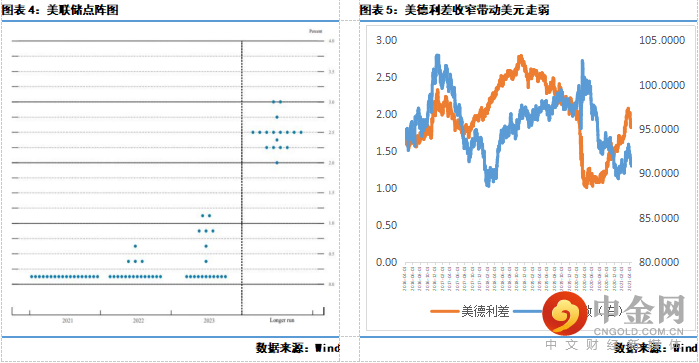
我们在前面的报告中多次指出,美元的升值是阶段性的反弹,根据历史经验来看,在美联储未能明确收紧政策之前,美元难以趋势性走强。
对于未来的走势,我们认为美元长期贬值的逻辑还没有彻底改变,主要原因:一是,美国疫情尚不稳定,仍存在反复,同时,欧洲地区强化防控,疫情逐步改善,“疫情优势”对美元的支撑将减弱,这也是近期美元指数重新回落的主要原因;二是,虽然美国疫苗的推广以及经济复苏逐渐稳定、新一轮财政刺激出台进一步提升了对于美国经济复苏的预期,但美国相对于其他主要国家的经济复苏强弱还有待时间验证;三是,美债收益率尽管仍有上行的空间,但上行的斜率将放缓,对美元反弹的拉动作用将减弱;四是,美联储短期之内改变宽松货币政策的概率较低,在通胀和就业显著改善之前,美联储甚至都不会讨论缩减QE。
此外,上个月我们在报告中指出,从人民币汇率指数角度来看,当前国内经济依旧强劲,以一篮子货币为基础的人民币汇率指数将保持强势,而随着中国经济复苏领先美国的幅度收窄,人民币兑美元的双向波动或将加大。目前来看基本得到验证,展望二季度,中国强劲的基本面支撑下,人民币汇率指数将继续保持强势。而根据前面的分析,美元长期贬值的逻辑暂未改变,人民币兑美元不存在大幅贬值的基础,同时,基于二季度国际收支将大概率保持稳健、中美利差难以趋势性收窄以及人民币资产具有较强吸引力的判断,我们预计人民币兑美元存在较强支撑,可能在当前点位附近维持双向波动。
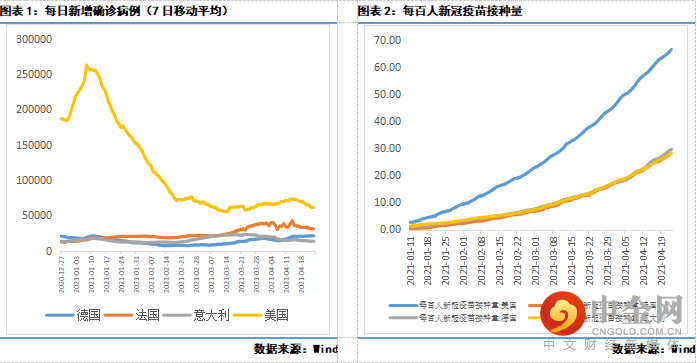
美国疫情改善,但仍存在反复。拜登政府上台后加强了疫情防控,同时,积极推进疫苗接种计划,疫情形势明显改善,当前每日新增确诊病例已经回到6.1万(7日移动平均,下同)附近波动,不过,英国发现的变种毒株B.1.1.7在50个州均有传播,成为主要变种毒株,起源于巴西的P.1变种造成的感染位列变种病毒第二。同时,部分保守州出于意识形态和政治方面的考虑,防疫和疫苗接种并不积极,这也导致美国疫情存在反复。
在采取了严格的封锁措施后,欧洲疫情则稳步改善,每日新增确诊病例持续下降,其中,德国下降至2.0万、法国下降至3.0万、意大利下降至1.3万,新增确诊下降的同时医疗系统压力也显著缓解。此外,前期困扰欧洲的疫苗接种问题得到了改善,阿斯利康疫苗重新被批准使用,同时来自美国的疫苗也有所增多。
因此,随着欧洲疫情持续得到改善,美欧之间的“疫情差”收窄,同时,随着美国疫苗接种普及率大幅提升,美国疫苗可能在二季度出现“过剩”,这些疫苗可能将更多分配到欧洲。“疫情优势”对美元的支撑将减弱,这也是近期美元指数重新回落的主要原因。
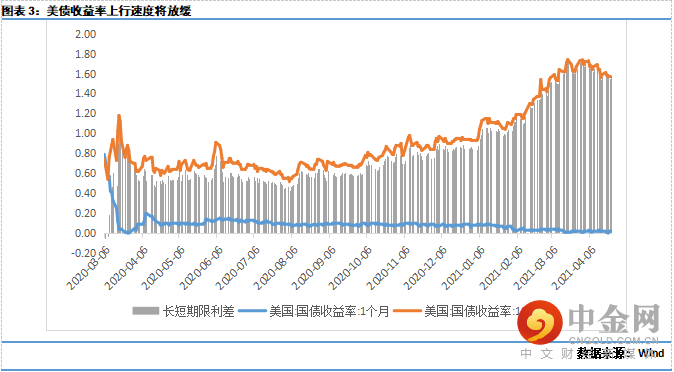
在经历一波大幅反弹之后,近期美债收益率出现下行,可能有以下几点有原因:一是,市场的避险情绪回升,一方面,全球疫情再度升级,美国新增确诊出现反弹,印度、土耳其、伊朗等国疫情快速恶化,另一方面,地缘政治风险升温,俄罗斯与西方国家之间的冲突愈演愈烈;二是,美联储维持宽松的政策基调,美联储官员强调现在讨论开始缩减QE还言之过早,鲍威尔表示“连续几个月出现类似的就业岗位增幅(近百万),这样我们才能真正开始朝着实现目标取得进展”,而取得实际进展正是缩减QE的前提条件;三是,从交易层面看,美国金融机构大举发债,同时,市场再通胀交易有所降温,海外需求增加。
中期来看,美债收益率虽仍有上行的压力,但上行的斜率将放缓。一是,美国经济复苏预期向好,但疫情仍有反复,经济的复苏节奏存在反复;二是,二季度美国通胀回升的压力仍然较大;三是,美国大规模财政刺激不断出台,债券发行量仍然较大;四是,当前十年期美债在1.7%附近波动,距离2%的心理目标较近,上行的斜率将显著放缓。因此,随着美债上行速度放缓,其对美元的拉动作用或减弱。
我们多次在报告中强调,美元指数存在阶段性反弹的可能,但尚不具备趋势性走强的逻辑,近期的美元波动基本符合我们的预期。拜登政府上台后,强化了疫情防控,加快推进疫苗接种计划,美国疫情明显改善,疫苗接种率大幅领先欧洲,相反,三月欧洲疫情出现恶化,疫苗接种出现不良反应,令美欧之间的“疫情差”扩大,这是近期美元指数反弹的核心原因。因而,随着欧洲疫情的改善,美元也将重新回落。
美元长期贬值的逻辑还没有彻底改变,主要原因:一是,美国疫情尚不稳定,部分地区出于政治斗争和意识形态方面的考虑对疫情防控和疫苗接种并不积极配合;二是,欧洲地区强化防控,疫情逐步改善,同时,美国过剩疫苗将更多向欧洲转移;三是,虽然美国疫苗的推广以及经济复苏逐渐稳定、新一轮财政刺激出台进一步提升了对于美国经济复苏的预期,但美国相对于其他主要国家的经济复苏强弱还有待时间验证;四是,美债收益率尽管仍有上行的空间,但上行的斜率将放缓,对美元反弹的拉动作用将减弱;四是,美联储短期之内改变宽松货币政策的概率较低,在通胀和就业显著改善之前,美联储甚至都不会讨论缩减QE。
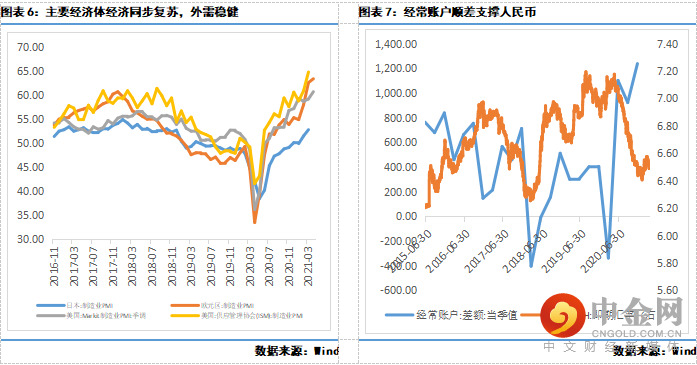
上个月我们在报告中指出,从人民币汇率指数角度来看,当前国内经济依旧强劲,以一篮子货币为基础的人民币汇率指数将保持强势,而随着中国经济复苏领先美国的幅度收窄,人民币兑美元的双向波动或将加大。目前来看基本得到验证,展望二季度,中国强劲的基本面支撑下,人民币汇率指数将继续保持强势。而根据前面的分析,美元长期贬值的逻辑暂未改变,人民币兑美元不存在大幅贬值的基础,同时,基于二季度国际收支将大概率保持稳健、中美利差难以趋势性收窄以及人民币资产具有较强吸引力的判断,我们预计人民币兑美元存在较强支撑,可能在当前点位附近维持双向波动。
1)中国国际收支将大概率保持稳健。全球经济进入复苏模式,外需依旧存在较强的支撑,同时,由于部分地区疫情仍有反复,产能未能完全恢复,出口的“替代效应”暂时不会出现明显的减弱,短期我国出口份额下降的压力不大。因此,二季度我国的出口将维持较高的景气度,从而带来较高的经常账户顺差。
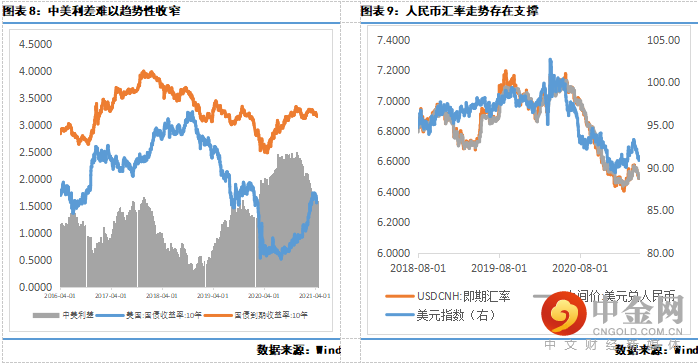
2)中美利差难以趋势性收窄。根据前面的分析,美联储仍将大概率维持宽松立场,短端利率将保持低位运行,而长端利率尽管仍有上行的压力,但上行的斜率将放缓。中国二季度经济将继续复苏,通胀也将温和回升,货币政策逐步正常化,社融拐点隐现,长端利率将保持波动。因此,二季度中美之间的利差难以趋势性收窄,不会导致人民币长期贬值。
关于研究员的更多文章
请长按识别小程序码,访问研究员主页
期市前瞻
金融投资者,站在时代前沿,感受市场脉搏,需要全面的行业视角,深入的理性分析,现在,国贸期货研究院升级后首秀力作——2021年期市前瞻《大时代,新变局》,将助您的行情解读更上一层楼!
猜你喜欢
LIKE
重磅升级 | 国贸期货研究院服务全面升级!
研发巨献 | 国贸投研小程序邀您悦享资讯!
全新专栏 | 国贸期货投资咨询——将交易最终化繁为简!
举报电话: 13816368049