

人民日报?证券时报财经传媒集团旗下投资参考资讯官方平台。我们依靠遍布全国1000位记者的核心资源,专业戳中热点主题,独家捕捉市场机会。跟我们一起逛逛资本市场吧~
投资要点:
1、公司是精准定位多品类赛道的模块化供应商;
2、去年超额完成中报预期的营收目标,首季盈利预计翻番;
3、规模效应逐步释放,盈利能力再上台阶;
4、深度绑定特斯拉,项目集群进入收获期;
5、乐观机构预计目标价55元,上涨空间近50%。
相关标的: 拓普集团(601689)
公司是NVH(即减震降噪及舒适性控制)龙头,前瞻布局汽车电子、轻量化底盘及热管理业务,精准定位多品类赛道的模块化供应商。在吉利、通用等成熟客户基础上,深度绑定特斯拉等新势力。受益于“特斯拉业务显著放量+下游需求持续回升”,长期成长可期。
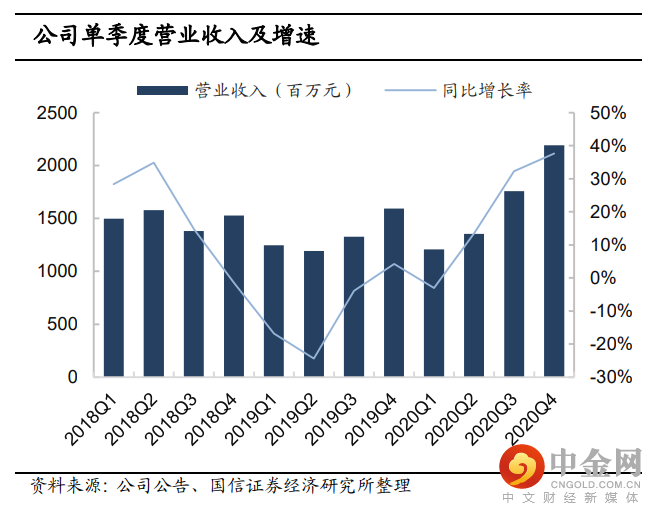
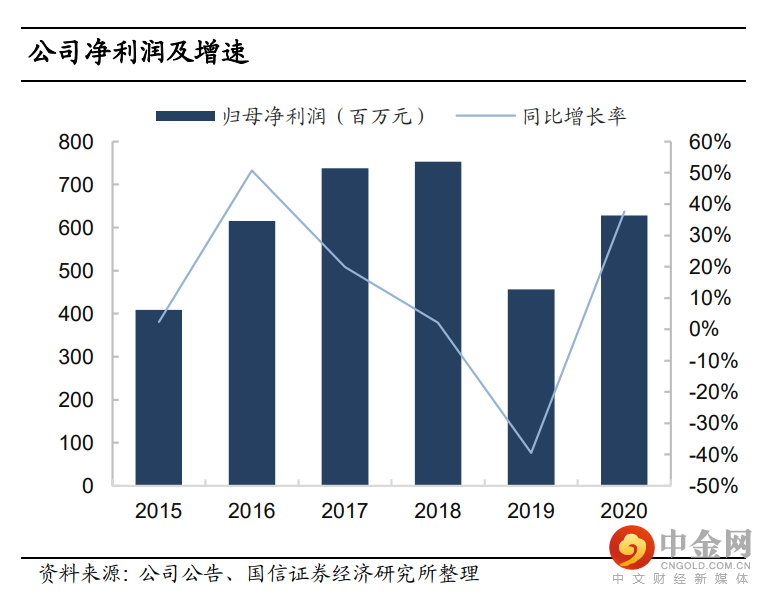
公司2020年实现营收65.1亿元(2020中报预测55~65亿元),同比+21.5%;归母6.28亿元,同比+37.7%,扣非归母5.75亿元,同比+38.64%。单季度看,2020第四季度实现营收21.92亿元(创营收单季新高),同比+38.6%,归母2.41亿元,同比增加+102.6%;公司2020年第四季度净利率达到11%,单季度盈利水平为近两年新高。整体来看,2020年公司受益于“特斯拉业务显著放量+下游需求持续回升+新品相继落地量产”,2020年超额完成中报预期的营收目标。同时公司预计2021一季度归母净利润2.2~2.6亿元,同比+93.5%~128.7%;扣非归母2.14~2.54亿元,同比+98.9%~136.0%。2021年经营计划:实现营收120亿元。
中金公司认为,维持特斯拉上海工厂全年45万辆以上产量的判断,随着ModelY产能逐步爬坡,2021年特斯拉上海工厂生产、在国内销售的Model3+ModelY车型销量有望超过35万辆,另受特斯拉欧洲工厂进度较缓带动,上海工厂出口销量有望超过10万辆,共同驱动全年生产超过45万辆,对拓普所产的零部件需求形成较为有力的带动。公司在2020年报中指引2021年预计实现净利润12-15亿元。下游客户产销快速放量带来的规模效应,叠加热管理总成中核心零部件的自制率不断提高,公司有望较好地对冲上游原材料涨价产生的价格压力,总体盈利能力有望稳中有升。
公司产能自2016年以来持续扩张,2020年下半年进入景气向上周期,2021年可期:1)持续突破特斯拉产品体系(轻量化结构件、内外饰及热管理),随ModelY车型上量业绩增速进入快通道。2)与蔚来、小鹏、理想等造车新势力合作,探索Tier0.5级的合作模式。3)热管理及轻量化件具较大增量空间。
中金公司认为,由于核心客户特斯拉销量提升拉动公司产品放量,上调2021/2022年净利润8.8%/10.4%至12.92亿元/16.13亿元。当前股价对应2021/2022年31.1倍/24.9倍市盈率。维持跑赢行业评级和55.00元目标价,对应46.9倍2021年市盈率和37.6倍2022年市盈率。
潜在风险:原材料涨价超预期。
点击关注?
334篇原创内容
更多内容请见时报资讯APP各栏目,长按识别下方二维码下载APP获取!↓↓↓
或复制下方链接至浏览器下载(http://download.hxcapital.cn/index.html)
如安卓手机出现浏览器无法下载的情况,请复制链接地址,并下载QQ浏览器、火狐浏览器(firefox)或谷歌浏览器(chrome)后在其中打开链接即可。
文章内容仅供参考,不构成投资建议,股市有风险,投资需谨慎。希望本篇内容朋友们喜欢,最后请诸位随手戳右下方“在看”!






举报电话: 13816368049
