

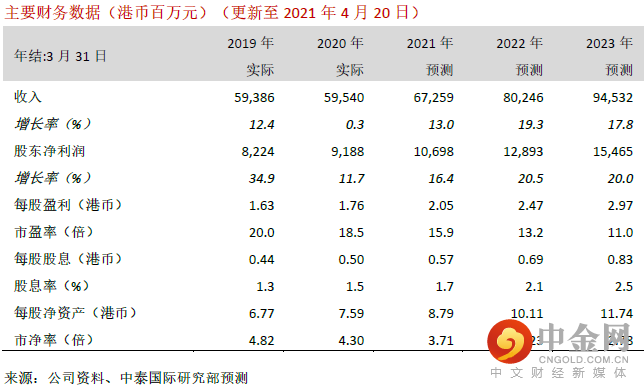
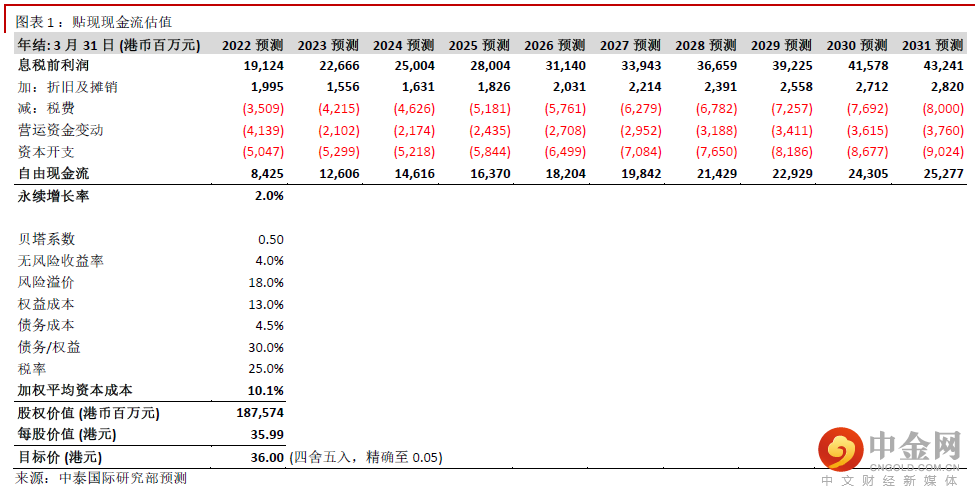
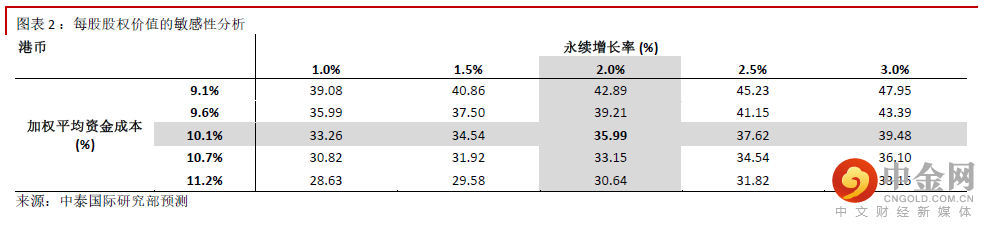
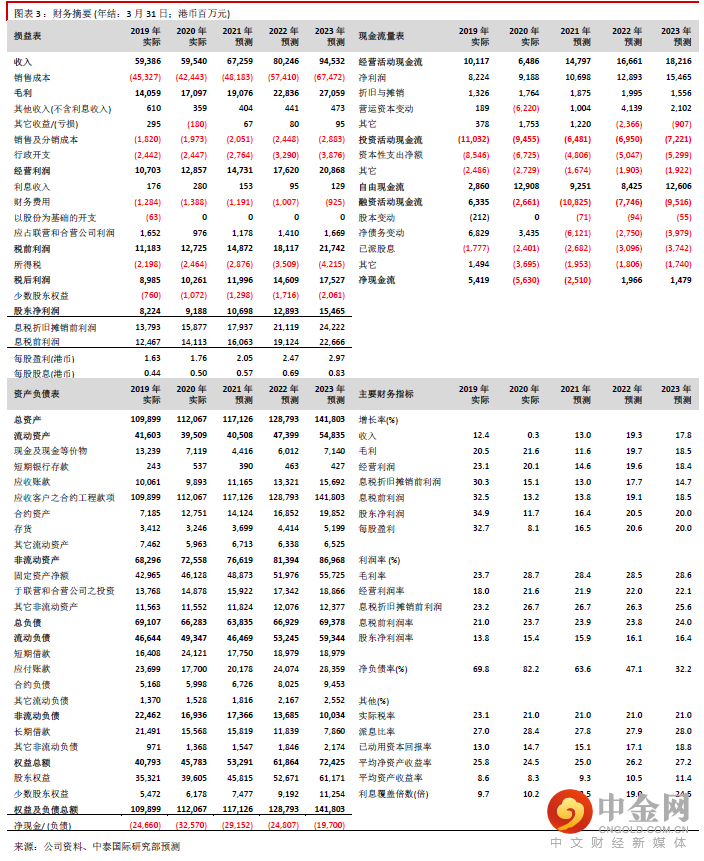
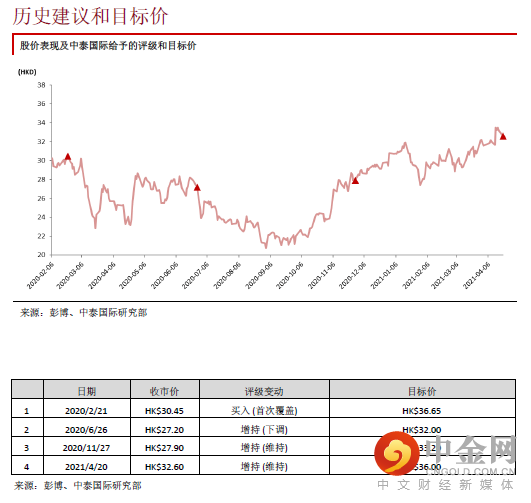
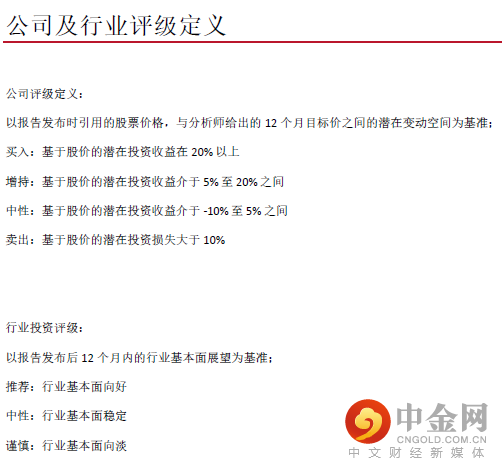
公司早前公布推进LNG码头及氢能等项目,我们认为这有利长线发展,因此调整中长期盈利增长假设,并将贴现现金流分析推算的目标价上调8.4%至36.00港元,这对应14.6倍2022 年财年(年结:3月31日)市盈率和10.4%上升空间。重申“增持”评级。
推进山东省烟台港西港区LNG码头项目
公司在4月18日公布,其持股42.3%的山东石油天然气股份(“山东油气”)(注:与山东鲁信持有的合资企业),与两家国企中交城乡能源、烟台港集团,订立战略合作框架协议,推进山东省烟台港西港区LNG码头项目合作发展。这项目位于烟台港西港区LNG作业区东侧,共有两期。一期包括码头、接收站储气设施、配套外输管道,年接收能力为500万吨。二期则包括LNG船舶泊位、LNG储罐及配套工艺、外输系统等,接收能力与一期相同。三方的项目股权分布将分别为40%、30%、30%。项目详情有待进一步公布,但是我们预期建设最快也需要2-3年才可完成。项目可保障天然气中长期供应,有利中国燃气在青岛、德州、曲阜、临沂、威海、济南章丘区等山东省内不同地方的城市燃气项目持续发展。由于项目不会被并表,公司负债率不受影响。
与中海油集团合作,开展氢能业务
公司在4月12日公布,与中海油集团的子公司订立合作框架协议,共同开展氢能业务,包括:(一)撬装天然气制氢;(二)加氢站建设、站改建及扩建;(三)高压氢气储存和加注设备。我们相信公司将会专注氢气储运及加氢站等下游业务。氢气目前可用作卡车燃料。按目前的技术水平,行业仍需要进行相关的新材料研发才可有效以管道的方式输送氢气。加上待成本效益提升后,氢能长远未来可望成为有效的新能源类型。
经济恢复增加对天然气的短期需求
我们认为2021年财年零售天然气销量同比增长率可达到15.0%的公司指引。内地经济也可望今年大幅度恢复,增加对天然气的短期需求。
风险提示:(一)项目开发延误;(二)天然气供应紧张;(三)天然气接驳费大幅下降。
重要
声明
台端对本报告读取时,即视为同意接受下列各项之约束。
本报告只供参考之用,并不构成要约、招揽或邀请、诱使、任何不论种类或形式之申述或订立任何建议及推荐,读者务请运用个人独立思考能力自行作出投资决定,如因相关建议招致损失,概与中泰国际证券有限公司无涉。
报告中部份内容及数据发放可能于部份地区受到法律上限制,而此报告并非提供予置身于该等在法律上限制我们发放此等数据之地区的人士使用。翻阅此等报告之人士,须自行负责了解有关限制。
此报告之相关内容如在任何地区向任何人士招引或游说出售投资或接受存款乃属违法时,则此等报告之内容不应视为于该等地区作出该等招引或游说。
本报告之内容,包括但不限于文字、图表、版面、设计、相关网站或其它项目只备作一般参考用途。虽然数据已力求准确,唯本公司对上述数据之正确性、充足性或完整性不予保证,并表明不会对该数据内之错误或遗漏负任何赔偿责任。关于上述数据并不提供任何种类之保证、明示或法定保证, 包括但不限于不侵犯第三者权利、所有权、可商售性、对某特定用途的适用性等保证。
中泰国际证券有限公司






举报电话: 13816368049
